
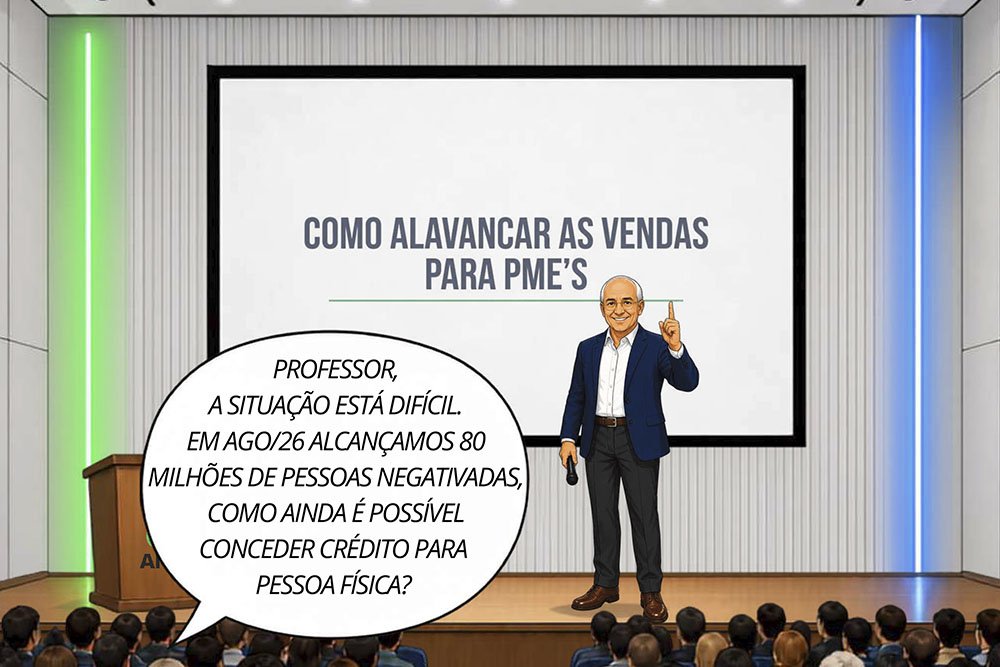
“O Professor do Crédito” – uma nova série de tirinhas produzida pela ANBC (Associação Nacional dos Bureaus de Crédito) chega para descomplicar um dos maiores desafios de quem toca um pequeno negócio: conceder crédito com segurança e, ao mesmo tempo, aumentar as vendas. Sob o título “Como alavancar as vendas para PMEs”, a história em quadrinhos apresenta o personagem “O Professor do Crédito”, que responde, de forma didática, às dúvidas mais comuns de empreendedores diante do balcão.
O ponto de partida é um cenário que preocupa. Segundo os dados apresentados na série, o Brasil alcançou cerca de 80 milhões de pessoas negativadas em agosto de 2026. Diante desse número, um empresário pergunta ao professor como ainda é possível vender a prazo para pessoa física. A resposta abre caminho para toda a reflexão que se segue.
Restrições são apenas a ponta do iceberg
Logo no início, o professor provoca a plateia com uma imagem forte. Quando o lojista olha somente para as restrições do cliente, ele enxerga apenas a ponta do iceberg. Abaixo da superfície existe muito mais informação capaz de orientar uma boa decisão. Portanto, o histórico de dívidas não deve ser o único fator considerado.
Para reforçar a ideia, a tirinha usa uma comparação simples. O histórico é como um filme do passado. Já a nota de crédito representa a posição do momento e projeta o futuro do consumidor. Assim, em vez de negar a venda por um problema antigo, o empreendedor passa a avaliar a realidade atual de quem está à sua frente.
Cadastro Positivo e birôs a favor do pequeno negócio
A série explica, então, o papel do Cadastro Positivo, previsto na Lei 12.414/2011. Trata-se de uma base de dados que reúne o histórico de operações de crédito e o cumprimento de obrigações financeiras de consumidores e empresas. Esses dados alimentam a construção da nota de crédito e revelam quem está pagando seus compromissos em dia.
Com o apoio dos birôs de crédito, o lojista consegue responder às perguntas certas antes de fechar negócio. Onde essa pessoa mora? Como ela trabalha? Está se recuperando financeiramente? Qual é a sua realidade hoje? A partir dessas respostas, os birôs analisam a fase da vida financeira do cliente, avaliam o risco e recomendam a concessão do crédito, classificando cada caso entre risco baixo, médio ou alto.
Tecnologia e inteligência artificial ao alcance das PMEs
Além das ferramentas tradicionais, o professor mostra que a tecnologia já está acessível ao pequeno empreendedor. Atualmente existem soluções práticas para PMEs, como agentes de inteligência artificial que oferecem consultoria de crédito em tempo real. Essas ferramentas sugerem a aprovação ou a rejeição da venda e indicam até os limites recomendados para cada cliente.
O recado final da série é direto e transformador. Na análise de crédito de pessoa física, além da nota de crédito, é importante identificar a pessoa por trás do CPF. Dessa forma, o empreendedor constrói uma porta de entrada segura para alavancar a empresa e toma decisões mais seguras e inteligentes.
Ao trazer o conteúdo para seus canais, a Conampe e a Fampepar reforçam o compromisso com a educação financeira e com a competitividade dos pequenos negócios. Afinal, vender mais e vender com segurança não são objetivos opostos. Com informação de qualidade, eles caminham juntos.


