FEDERAÇÃO DAS ASSOCIAÇÕES DE MICRO E PEQUENAS EMPRESAS E EMPREENDEDORES INDIVIDUAIS DO ESTADO DO PARANÁ

Categorias
Sem categoria

Como tomar crédito com segurança: veja trilha da ANBC com orientações para os pequenos negócios

Como tomar crédito? O crédito é uma das ferramentas mais importantes para o crescimento da economia e um aliado estratégico de quem empreende. Usado com planejamento, ele permite alavancar os negócios, garantir capital de giro e viabilizar novos investimentos. Mas, para que seja de fato um instrumento de desenvolvimento, é preciso atenção aos cuidados e às responsabilidades que ele envolve.

Pensando nisso, a Associação Nacional dos Bureaus de Crédito (ANBC) desenvolveu uma trilha que mostra, de forma simples e didática, como tomar crédito com segurança. O conteúdo, disponível em vídeo, reúne as principais etapas que o empreendedor deve percorrer antes e durante a busca por recursos.
Como tomar crédito

O primeiro passo é pensar na finalidade do crédito. Antes de contratar, o empreendedor deve analisar o cenário e se perguntar: quero investir, preciso de capital de giro ou pretendo quitar dívidas? Validar a real necessidade evita o endividamento desnecessário. Em seguida, vale avaliar se o crédito é mesmo a única opção ou se existem alternativas, como a venda de produtos parados em estoque ou o corte de custos. Uma boa forma de refletir sobre isso é se colocar no lugar do credor e perguntar: “e se eu fosse o credor, me daria crédito?”.

A trilha também destaca a importância de antecipar os pontos analisados pelos credores, mantendo, por exemplo, o Cadastro Positivo atualizado. Nessa etapa, os próprios birôs de crédito oferecem produtos e serviços que facilitam a jornada. Outro cuidado é pensar nas garantias, já que operações com garantia costumam ter melhores condições, e considerar recursos junto a família e amigos, situação em que as condições também tendem a ser mais favoráveis.

Conhecer os diferentes tipos de credores é igualmente estratégico: a diversidade do mercado gera uma concorrência saudável, que pode beneficiar o tomador. Vale ainda buscar programas governamentais voltados a desenvolver e fortalecer os pequenos negócios e dedicar-se às negociações para conquistar as melhores condições, lembrando que uma nota de crédito mais alta abre portas. Quando necessário, o empreendedor pode contar com empresas ou profissionais especializados nesse tipo de serviço.

Por fim, a trilha reforça um ponto que costuma ser subestimado: é preciso se preparar para a burocracia. A documentação é parte importante do processo, e fazer a “lição de casa” com antecedência agiliza a aprovação.

Seguindo essa trilha, a busca por crédito se torna mais rápida, vantajosa e segura, contribuindo diretamente para a sustentabilidade e o crescimento das micro e pequenas empresas.

Como tomar crédito com segurança

Assista ao vídeo da ANB

Saiba mais no site da ANBC – Clique aqui

Siga o Linkedin da ANBC – Clique aqui

Leia também: “O Professor do Crédito” mostra às PMEs como vender mais analisando melhor

O que é a ANBC

Crédito é confiança. É crença, é boa reputação. Mas, muito além do significado da palavra, está a sua importância: o crédito alavanca a economia e promove o bem-estar social. É nesse cenário que entram os birôs de crédito, com soluções que permitem avaliações de risco mais seguras para os credores e ferramentas que ampliam o acesso ao crédito pelos consumidores, promovendo o consumo consciente e o crédito responsável.

A Associação Nacional dos Bureaus de Crédito (ANBC) atua justamente para dar voz aos birôs de crédito e aproximar o setor da sociedade, evidenciando seu papel estratégico na construção de um mercado de crédito saudável. A entidade também está presente em iniciativas ligadas à educação financeira, à sustentabilidade do crédito e à busca por mais eficiência e eficácia do setor.

O impacto da ANBC é global: a associação promove o intercâmbio das melhores práticas e mostra como a experiência brasileira contribui com o mercado de crédito em todo o mundo. Saiba mais em anbc.org.br.
Como obter crédito

Conteúdo produzido pela Associação Nacional dos Bureaus de Crédito (ANBC) e disponibilizado pela [Conampe / Fampepar] no âmbito das ações de apoio e orientação aos pequenos negócios.
Categorias
Notícias

Como se preparar para a solicitação de crédito: as lições de casa das MPMEs

Image

No Brasil e no mundo, muitas micro e pequenas empresas ainda encontram dificuldade na sua solicitação de crédito. Em muitos casos, o empréstimo ou financiamento é uma opção desconsiderada para investir, comprar equipamentos, reforçar o estoque ou manter o caixa em dia. Isso limita o crescimento e impõe desafios diários ao negócio. Diante desse cenário, uma pergunta é importante: como aumentar as chances de obter crédito em condições que ajudem a empresa a crescer? A seguir, reunimos alguns cuidados que podem fazer diferença na hora de buscar recursos.

Antes de pedir crédito, vale entender para que o dinheiro será usado. Se a necessidade é manter o funcionamento da empresa, pagar fornecedores, reforçar o estoque ou organizar o fluxo de caixa, as linhas de curto prazo podem ser mais adequadas. Capital de giro e antecipação de recebíveis são exemplos comuns. Já quando o objetivo é comprar equipamentos, reformar o ponto comercial, ampliar a operação ou investir em tecnologia, pode fazer mais sentido buscar linhas de prazo mais longo e, em alguns casos, subsidiadas. Nesse momento, é importante avaliar em quanto tempo esse investimento poderá gerar retorno para o negócio.

Solicitação de crédito
Planejar é fundamental

Nem sempre o crédito mais fácil é o mais barato. Algumas linhas exigem mais documentos e etapas de aprovação, e podem oferecer juros menores e prazos melhores. É o caso de modalidades como crédito rural, linhas de capital de giro e financiamento do BNDES, operações baseadas no Pronampe, programa de crédito voltado ao fortalecimento dos pequenos negócios, e financiamentos para reforma ou ampliação do negócio. Essas opções costumam ter regras específicas para verificar se a empresa se enquadra, e em compensação, podem oferecer condições mais favoráveis do que outras operações de contratação mais simples.

Pesquisar em mais de um tipo de instituição também pode ajudar. Bancos, fintechs, cooperativas de crédito e agências de fomento oferecem alternativas diferentes para pequenos negócios. A empresa pode começar consultando a instituição com a qual já tem relacionamento, e é sempre recomendado comparar com outras opções. Hoje, plataformas digitais e comparadores de crédito ajudam a olhar taxas, prazos e condições em um só lugar. Com mais informação, o empreendedor ganha poder de escolha e pode encontrar uma opção mais adequada à realidade da empresa.

Antes de solicitar crédito, vale consultar a nota de crédito da empresa nos sites dos birôs de crédito. Essas plataformas também costumam indicar caminhos para melhorar a pontuação, também chamada de score. Depois disso, é importante organizar a documentação da empresa e dos sócios, incluindo contrato social, cartão CNPJ atualizado, comprovante de endereço e Certidão Negativa de Débitos, emitida em sites oficiais para comprovar que a empresa está em dia com suas obrigações fiscais. Complemente com relatórios contábeis, como balanço patrimonial e faturamento dos últimos 12 meses, que ajudam na avaliação da capacidade de pagamento da empresa.

Se tiver um plano de negócio com retorno financeiro associado à operação de crédito, inclua na documentação. Isso ajuda a trazer transparência e reforça a confiança do credor no crédito. Outro fator favorável é oferecer garantias ao empréstimo, o que pode contribuir para conseguir taxas mais competitivas e prazos mais adequados.

Por fim, mas igualmente importante, a empresa também precisa cuidar do seu histórico financeiro no dia a dia. Pagar contas em dia, acompanhar o fluxo de caixa e manter as informações atualizadas ajudam a construir uma imagem mais confiável para o mercado. Esses cuidados favorecem a obtenção de crédito sob condições melhores.

O planejamento traz crédito favorável a quem busca. Por isso, vale dedicar tempo para entender a necessidade da empresa, comparar alternativas, organizar documentos e cuidar do histórico financeiro. Em um cenário de juros elevados, escolher bem pode reduzir custos, proteger o caixa e ajudar o pequeno negócio a crescer de forma mais sustentável.

Saiba mais no site da ANBC – Clique aqui

Siga o Linkedin da ANBC – Clique aqui

Categorias
Notícias

“O Professor do Crédito” mostra às PMEs como vender mais analisando melhor

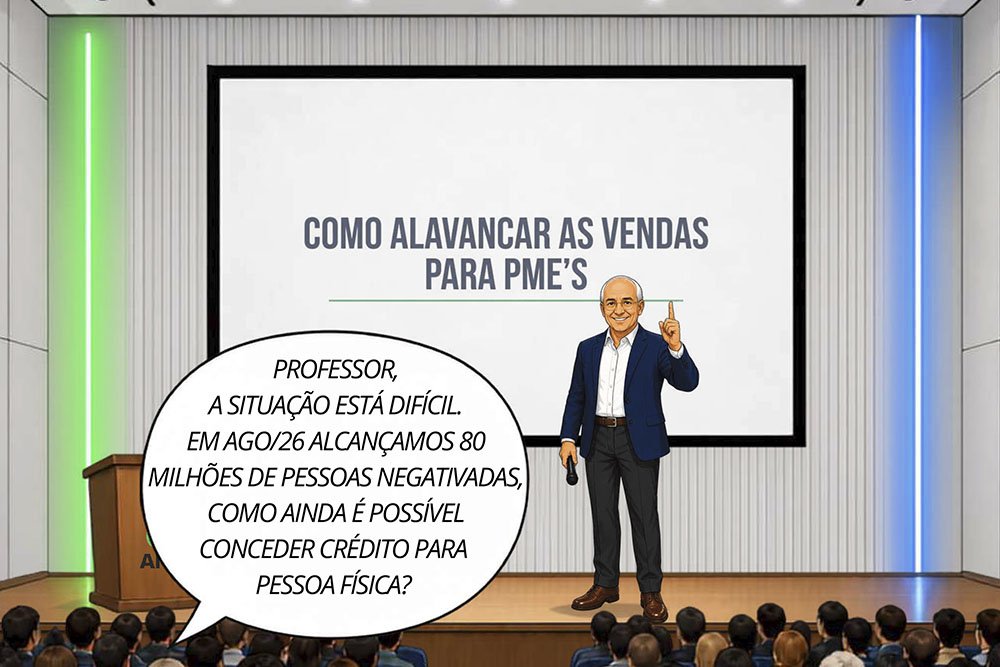
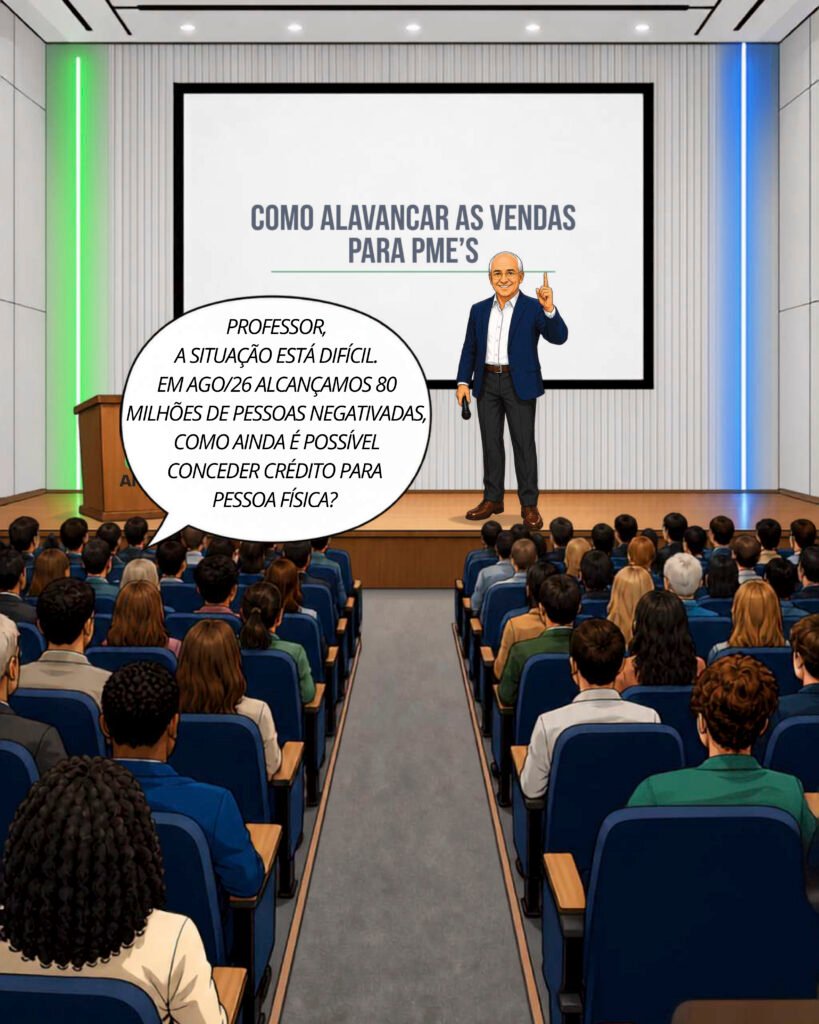
“O Professor do Crédito” – uma nova série de tirinhas produzida pela ANBC (Associação Nacional dos Bureaus de Crédito) chega para descomplicar um dos maiores desafios de quem toca um pequeno negócio: conceder crédito com segurança e, ao mesmo tempo, aumentar as vendas. Sob o título “Como alavancar as vendas para PMEs”, a história em quadrinhos apresenta o personagem “O Professor do Crédito”, que responde, de forma didática, às dúvidas mais comuns de empreendedores diante do balcão.

O ponto de partida é um cenário que preocupa. Segundo os dados apresentados na série, o Brasil alcançou cerca de 80 milhões de pessoas negativadas em agosto de 2026. Diante desse número, um empresário pergunta ao professor como ainda é possível vender a prazo para pessoa física. A resposta abre caminho para toda a reflexão que se segue.

"O Professor do Crédito"
Restrições são apenas a ponta do iceberg

Logo no início, o professor provoca a plateia com uma imagem forte. Quando o lojista olha somente para as restrições do cliente, ele enxerga apenas a ponta do iceberg. Abaixo da superfície existe muito mais informação capaz de orientar uma boa decisão. Portanto, o histórico de dívidas não deve ser o único fator considerado.

Para reforçar a ideia, a tirinha usa uma comparação simples. O histórico é como um filme do passado. Já a nota de crédito representa a posição do momento e projeta o futuro do consumidor. Assim, em vez de negar a venda por um problema antigo, o empreendedor passa a avaliar a realidade atual de quem está à sua frente.

Cadastro Positivo e birôs a favor do pequeno negócio

A série explica, então, o papel do Cadastro Positivo, previsto na Lei 12.414/2011. Trata-se de uma base de dados que reúne o histórico de operações de crédito e o cumprimento de obrigações financeiras de consumidores e empresas. Esses dados alimentam a construção da nota de crédito e revelam quem está pagando seus compromissos em dia.

Com o apoio dos birôs de crédito, o lojista consegue responder às perguntas certas antes de fechar negócio. Onde essa pessoa mora? Como ela trabalha? Está se recuperando financeiramente? Qual é a sua realidade hoje? A partir dessas respostas, os birôs analisam a fase da vida financeira do cliente, avaliam o risco e recomendam a concessão do crédito, classificando cada caso entre risco baixo, médio ou alto.

Tecnologia e inteligência artificial ao alcance das PMEs

Além das ferramentas tradicionais, o professor mostra que a tecnologia já está acessível ao pequeno empreendedor. Atualmente existem soluções práticas para PMEs, como agentes de inteligência artificial que oferecem consultoria de crédito em tempo real. Essas ferramentas sugerem a aprovação ou a rejeição da venda e indicam até os limites recomendados para cada cliente.

O recado final da série é direto e transformador. Na análise de crédito de pessoa física, além da nota de crédito, é importante identificar a pessoa por trás do CPF. Dessa forma, o empreendedor constrói uma porta de entrada segura para alavancar a empresa e toma decisões mais seguras e inteligentes.

Ao trazer o conteúdo para seus canais, a Conampe e a Fampepar reforçam o compromisso com a educação financeira e com a competitividade dos pequenos negócios. Afinal, vender mais e vender com segurança não são objetivos opostos. Com informação de qualidade, eles caminham juntos.

Veja o a apresentação criada pela ANBC: “O Professor de Crédito”
Categorias
Notícias

Como oferecer crédito com segurança: guia prático para MPMEs

O acesso ao crédito sempre foi um dos principais temas de debate no universo dos pequenos negócios. No entanto, além de tomarem recursos para investir e expandir suas operações, os pequenos empresários também podem assumir o papel de ofertantes de crédito para os seus clientes — uma estratégia poderosa para impulsionar vendas, aumentar a competitividade e gerar novas receitas.

Para mostrar que essa alternativa está ao alcance de negócios de todos os portes e setores, a Associação Nacional dos Bureaus de Crédito (ANBC) elaborou o e-book gratuito “Como Oferecer Crédito: Melhores práticas para micro, pequenas e médias empresas”. O material apresenta um passo a passo completo para que o empreendedor possa conceder crédito de forma responsável, minimizando os riscos de inadimplência.

Por que o seu negócio deveria oferecer crédito?

Muitas vezes, a ideia de permitir o pagamento parcelado ou vender a prazo pode assustar o dono de uma micro ou pequena empresa devido aos riscos de atraso. No entanto, quando bem gerida, essa facilidade traz vantagens estratégicas evidentes:

  • Aumento no volume de vendas e atração de clientes: A flexibilidade nas formas de pagamento é um dos principais fatores de decisão de compra. O parcelamento reduz o impacto no orçamento do consumidor e abre portas para novos clientes.
  • Crescimento do ticket médio: Produtos ou serviços de maior valor agregado tornam-se muito mais acessíveis quando parcelados, incentivando aquisições que dificilmente ocorreriam à vista.
  • Fidelização e relacionamento: Conceder crédito demonstra confiança no cliente. Essa relação estreita permite criar promoções personalizadas e destaca a empresa da concorrência.
  • Geração de receita financeira: A cobrança de juros e encargos em operações de parcelamento pode se transformar em uma fonte de recursos adicional para o negócio.

A importância do Score de Crédito

Outro destaque da publicação é o papel essencial da Nota de Crédito (Score), pontuação que varia geralmente de 0 a 1.000 e indica a probabilidade de um consumidor ou empresa honrar seus compromissos. De acordo com a ANBC, notas entre 700 e 799 representam um bom perfil de risco, enquanto pontuações entre 800 e 1.000 são consideradas excelentes.

Os birôs de crédito atuam exatamente para reduzir a assimetria de informações no mercado, democratizando o acesso a dados analíticos sofisticados para que o pequeno empreendedor tome decisões tão seguras quanto as das grandes empresas.

Baixe o guia completo da ANBC e prepare sua empresa

O e-book “Como Oferecer Crédito: Melhores práticas para micro, pequenas e médias empresas” já está disponível para leitura e download.  BAIXE O PDF GRATUITAMENTE:


2025-INS-BOKM-OFCR-IDPT-ANBCBaixar

Continue acompanhando os conteúdos da ANBC:

Saiba mais no site da ANBC – https://anbc.org.br/

Siga o Linkedin da ANBC – Clique aqui

Categorias
Notícias

Crédito como ferramenta: você também pode ser um credor

Você já parou para pensar que pode ser credor e ainda alavancar seus negócios? Muita gente acredita que apenas instituições financeiras concedem crédito. No entanto, quando você permite que o cliente parcele uma compra ou pague depois, você já está oferecendo crédito. Portanto, essa prática está mais presente no dia a dia do seu negócio do que parece.

A ANBC (Associação Nacional dos Bureaus de Crédito) lançou um vídeo educativo sobre o tema. O conteúdo mostra que o crédito funciona como uma ferramenta poderosa para a atividade econômica. Além disso, ele impulsiona resultados concretos para quem vende.

Segundo o material, oferecer crédito ajuda a aumentar as vendas e a conquistar novos clientes. Da mesma forma, eleva o valor médio das compras, fortalece a fidelização e gera receita financeira. Ou seja, os benefícios alcançam diferentes frentes do negócio.

Como os birôs de crédito ajudam

Os birôs de crédito atuam como gestores de bancos de dados. Eles reúnem informações e tecnologias para levar transparência ao processo de concessão de crédito. Assim, o credor passa a contar com dados de qualidade na hora de decidir. Com isso, você concede crédito de forma mais eficiente e mais justa.

A trilha para conceder crédito com menos riscos

A ANBC sugere um caminho prático para implementar uma política de crédito bem definida. Primeiro, defina o perfil dos clientes que podem tomar crédito. Em seguida, avalie o risco de pagamento de cada um. Depois, invista na prevenção de fraudes.

Por fim, desenvolva estratégias de recuperação de crédito. Afinal, atrasos e imprevistos acontecem, e você precisa estar preparado. Quando o credor pensa em recuperação, e não apenas em cobrança, o cliente tende a permanecer fiel. Dessa forma, ele volta sempre e compra mais.

Planejamento é a palavra-chave

Oferecer crédito traz vantagens claras, mas exige planejamento. Ao seguir esses passos, você se torna um credor mais saudável. E, com o apoio dos produtos, serviços e tecnologias dos birôs de crédito, você atua com mais segurança.

Quer saber mais sobre educação financeira? Então continue acompanhando os conteúdos da ANBC.

Saiba mais no site da ANBC – https://anbc.org.br/

Siga o Linkedin da ANBC – Clique aqui

Categorias
Notícias

As fintechs de crédito como opção para pequenos negócios

Image 1

Em artigo anterior, tratamos sobre a diversidade de instituições financeiras que oferecem crédito e outros serviços para pequenos negócios. Bancos tradicionais, cooperativas de crédito, agências de fomento e fintechs são algumas das opções para empresas que buscam capital de giro ou recursos para investir.

Neste artigo, vamos aprofundar o papel e o impacto das chamadas fintechs de crédito, que atuam nos modelos de Sociedade de Crédito Direto (SCD) e Sociedade de Empréstimos entre Pessoas (SEP).

Esses dois modelos foram regulamentados pelo Banco Central em 2018, com o objetivo de aumentar a concorrência no mercado financeiro. Nas Sociedades de Crédito Direto, a fintech utiliza seu próprio dinheiro para fazer empréstimos a pessoas e empresas, geralmente por meio de plataformas digitais. Essas instituições são diferentes dos bancos porque não recebem depósitos dos clientes.

Nesse modelo, as operações de crédito com garantia têm ganhado mais espaço. Garantia é um bem ou direito que pode ser usado pelo credor em caso de atraso no pagamento. Exemplos comuns são imóveis e veículos.

Nem todo empréstimo exige garantia. Em geral, quando há garantia, os juros tendem a ser menores, já que o risco para quem empresta diminui. Dados da Associação Brasileira de Crédito Digital (ABCD) e da PwC mostram que o número de fintechs que aceitam garantias aumentou bastante: de 27% em 2019 para 77% em 2024.

Nas Sociedades de Empréstimos entre Pessoas, a fintech funciona como uma intermediária. Ela conecta, por meio de plataformas digitais, quem tem dinheiro disponível para emprestar com quem precisa de recursos, seja para o dia a dia da empresa ou para investir.

Assim como acontece nos bancos, a análise de crédito também faz parte do processo nas fintechs. Mesmo no modelo entre pessoas, essas empresas utilizam diferentes fontes de dados, incluindo informações dos birôs de crédito, para avaliar o risco das operações.

A atuação digital das fintechs permite atender empresas em diversas regiões e facilita a contratação, com menos burocracia. Além disso, surgiram plataformas que comparam condições de empréstimos entre diferentes instituições, ajudando empresas a escolher a melhor opção.

O crescimento dessas instituições também chama atenção. Segundo a mesma pesquisa da ABCD e da PwC, o número de empresas atendidas pelas fintechs cresceu 67%. Mais de 70% dessas empresas são micro e pequenas.

Ter mais opções de crédito é positivo, especialmente quando isso vem acompanhado de menos burocracia e condições mais competitivas. Diante dessa variedade, cabe aos pequenos empreendedores avaliarem qual tipo de crédito e qual instituição oferecem as melhores condições.

A escolha certa pode significar melhores condições de crédito e proporcionar uma vantagem importante para o crescimento do negócio.

Saiba mais no site da ANBC – Clique aqui

Siga o Linkedin da ANBC – Clique aqui

Categorias
Notícias

10 passos para PMEs tomarem crédito com segurança — e a “lição de casa” que todo empresário precisa fazer

Elias sfeir anbc ass 1

Tomar crédito pode ser uma das decisões mais estratégicas da vida de uma pequena ou média empresa. Por isso, a ANBC — Associação Nacional dos Bureaus de Crédito — desenvolveu um guia com 10 passos essenciais para que as PMEs se preparem antes de buscar financiamento.

O crédito é um recurso fundamental para a saúde financeira dos pequenos negócios. No entanto, utilizá-lo de forma sustentável exige planejamento. Portanto, seja como tomadora ou como credora, a empresa precisa percorrer essa trilha com consciência e responsabilidade.

Anbc 2026 04 01 inst info tmcr idpt. Jpg

Os 10 passos recomendados pela ANBC são:

  1. Pensar na finalidade do crédito
  2. Validar a necessidade
  3. Fazer a própria análise de crédito
  4. Pensar sobre as garantias
  5. Avaliar a possibilidade de recorrer a família e amigos
  6. Conhecer os tipos de credores
  7. Conhecer programas governamentais
  8. Buscar as melhores condições
  9. Buscar ajuda profissional
  10. Preparar-se para a burocracia

Além disso, o empresário deve reunir, com antecedência, a documentação necessária: balanço patrimonial, plano de negócios, documentação da empresa e dos sócios, obrigações de crédito, comprovantes de impostos e o Cadastro Positivo.

| “O setor de birôs, por meio da ANBC, dá uma força para que as PMEs utilizem o crédito de forma sustentável.”

A ANBC reúne os principais bureaus de crédito do Brasil: Equifax/BoaVista, QuOD, Serasa Experian, SPC Brasil e TransUnion. Para mais conteúdos sobre educação financeira, acesse www.anbc.org.br.

Categorias
Notícias

O crédito ficou mais digital: o avanço pode ajudar as MPEs

Elias sfeir anbc ass 1

Nos últimos anos, a vida financeira ficou mais digital. Muitas decisões que antes dependiam de agência, papelada e longas esperas podem ser feitas pelo celular: pagar, receber, transferir, comparar propostas e até buscar crédito, ou seja, a vida financeira está na palma da mão, em qualquer smartphone.

Para micro e pequenas empresas, essa mudança é muito importante. Afinal, quem empreende precisa de soluções simples, rápidas, seguras e com menor custo. No Brasil, um dos exemplos mais claros dessa transformação é o PIX. Em pouco tempo, ele passou a fazer parte da rotina de milhões de brasileiros, permitindo pagamentos e transferências instantâneas, a qualquer hora do dia. Para as MPEs, isso significa mais agilidade no caixa, redução de custos operacionais e facilidade para vender.

Esta evolução foi desenhada, combinando tecnologia, inovação e regulação. E, com facilidade e praticidade, atualmente mais de 80% da população já utilizam o PIX no país.

O Banco Central criou regras que permitiram o surgimento de novos tipos de empresas financeiras, como as instituições de pagamento e as fintechs. As fintechs são empresas que atuam em diversos segmentos dos serviços financeiros, como crédito, seguros, investimentos, meios de pagamento, entre outros. As instituições de pagamento oferecem serviços como contas digitais, pagamentos e transferências. Já as fintechs usam tecnologia para entregar soluções financeiras de forma mais simples e digital, em áreas como crédito, seguros, investimentos e meios de pagamento.

No crédito, existem fintechs autorizadas a atuar de formas diferentes. Algumas emprestam recursos próprios para empresas. Outras conectam investidores que têm dinheiro disponível a empresas que precisam de financiamento. Na prática, isso aumenta as alternativas para quem busca capital para crescer, comprar estoque, investir em equipamentos ou organizar o fluxo de caixa.

Para as micro e pequenas empresas, é importante conhecer os tipos de fintechs autorizadas pelo Banco Central para o segmento crédito, que são: as Sociedades de Crédito Direto (SCD), que utilizam recursos próprios para fazer empréstimos a empresas; e as Sociedades de Empréstimos entre Pessoas (SEP), que conectam investidores com capital disponível para emprestar e tomadores de recursos.
Dados divulgados pela Associação Brasileira de Crédito Digital e pela PwC mostram que, do total de clientes PJ das fintechs, 71,7% é de micro e pequenas empresas, ou seja, a tecnologia financeira já faz parte da realidade dos pequenos negócios.

Outro avanço importante foi o surgimento de marketplaces e comparadores de crédito. Essas plataformas permitem consultar diferentes ofertas de empréstimos e financiamentos em um só lugar. Para o empreendedor, isso facilita a comparação de taxas, prazos e condições antes de tomar uma decisão.

O pequeno negócio que opta por dar mais visibilidade às suas informações de crédito e de relacionamento com o sistema financeiro aumenta as possibilidades de redução do custo de crédito, afinal, quanto melhor a empresa mostra seu histórico financeiro, maiores podem ser suas chances de obter crédito em condições mais adequadas.

É aqui que entram duas ferramentas importantes: o Cadastro Positivo e o Open Finance. As duas atuam forma complementar.

O Cadastro Positivo é reúne informações sobre o histórico de pagamentos de consumidores e empresas. Ele ajuda a mostrar o comportamento do tomador de crédito inclusive se a empresa paga suas contas em dia. Para uma MPE com bom comportamento financeiro, isso pode ser uma vantagem na hora de buscar crédito. As mudanças introduzidas no Cadastro Positivo criaram o modelo de “opt-out”. Nesse modelo, todos os consumidores e empresas foram incluídos no banco de dados com a opção de sair. Antes disso, era necessário optar por entrar no banco de dados. No próximo artigo, serão apresentados mais detalhes sobre o funcionamento do Cadastro Positivo.

Já o Open Finance permite que o cliente compartilhe suas informações financeiras com outras instituições e inicie transações fora do aplicativo do seu próprio banco, sempre mediante autorização. Isso pode ajudar bancos, fintechs e outras empresas a conhecer melhor a realidade financeira do negócio e oferecer soluções mais compatíveis com o perfil.

Na prática, essas ferramentas ajudam a reduzir a “falta de informação” no mercado de crédito. E quando quem empresta conhece melhor quem toma o crédito, o risco pode ser avaliado com mais precisão. Isso favorece propostas mais justas, mais concorrência e mais inclusão financeira.

Para as micro e pequenas empresas, a mensagem principal é simples: o crédito também ficou digital. E saber usar bem as novas ferramentas pode abrir caminhos para mais acesso, melhores condições e mais oportunidades de crescimento.

Reforça-se, então, o papel da tecnologia como aliada na expansão do crédito e no incentivo à competição dos serviços financeiros, o que contribui para maior inclusão dos pequenos negócios e redução do custo de crédito. Empresas que organizam suas informações, acompanham seu histórico, comparam opções e autorizam o compartilhamento de dados de forma consciente tendem a estar mais preparadas para acessar crédito de maneira responsável.

Em resumo, a digitalização do crédito pode ajudar as MPEs a transformar informação em oportunidade, histórico em confiança e acesso financeiro em crescimento sustentável.

Saiba mais no site da ANBC

Categorias
Notícias

Cadastro Positivo: O Guia Completo para Micro e Pequenas Empresas

Elias sfeir anbc ass 1

No cenário financeiro brasileiro, a concessão de crédito sempre foi desafiadora devido à desigualdade de informações entre quem pede e quem empresta. Para mudar essa realidade, o Cadastro Positivo surgiu como uma ferramenta essencial para promover a inclusão financeira e facilitar o crescimento das empresas.

O que é o Cadastro Positivo?

Diferente das “listas de negativados”, o Cadastro Positivo é um banco de dados que reúne o histórico de crédito e obrigações financeiras, quitadas ou em andamento, de pessoas físicas e jurídicas. Ele foca no comportamento do bom pagador, permitindo uma análise muito mais justa e personalizada.

O que consta no seu histórico?

  • Operações Financeiras: Inclui empréstimos, financiamentos e faturas de cartões de crédito.
  • Serviços Continuados: Pagamentos de contas de luz, água, gás e telefone.
  • Dados Detalhados: O sistema armazena o valor, a quantidade de parcelas, as datas de vencimento e as datas de pagamento.

A Diferença entre Cadastro e Nota de Crédito

É comum confundir os dois, mas eles não são a mesma coisa:

  1. Cadastro Positivo: É a fonte de informação sobre como você paga suas contas.
  2. Nota de Crédito (Score): É o resultado de uma análise que utiliza o Cadastro Positivo e outras fontes (como protestos e negativações) para calcular sua capacidade de pagamento.

Por que sua empresa deve utilizar o Cadastro Positivo?

Para as micro e pequenas empresas (MPEs) e Microempreendedores Individuais (MEIs), os benefícios são estratégicos:

  • Taxas de Juros Justas: Os juros passam a ser calculados de acordo com o perfil individual de cada pagador.
  • Melhores Prazos: Empresas com bom histórico podem negociar limites maiores e prazos estendidos.
  • Inclusão Financeira: Permite que brasileiros sem conta bancária provem sua idoneidade através de contas de consumo (luz/telefone).
  • Maior Poder de Negociação: Com uma boa nota, o tomador pode avaliar as melhores condições propostas por diversos agentes de crédito.

Segurança e Gestão de Dados

O sistema é regulamentado por leis federais e gerido por cinco birôs de crédito autorizados pelo Banco Central: Boa Vista, Quod, Serasa Experian, SPC Brasil e TransUnion.

A legislação protege sua privacidade, proibindo o uso de informações sensíveis e garantindo que o histórico completo só seja acessado por terceiros com sua autorização. Além disso, você tem o direito de solicitar correções de dados incorretos em até 10 dias.

Quer saber mais? Baixe o E-book Gratuito!

A Associação Nacional dos Bureaus de Crédito (ANBC) elaborou uma publicação para ajudar você a dominar o Cadastro Positivo e usá-lo a favor do seu negócio.

VEJA E-BOOK DA ANBC OU CLIQUE PARA BAIXAR O E-BOOK COMPLETO

Gostou deste conteúdo? Compartilhe com outros empreendedores que precisam fortalecer o crédito da empresa em 2026!

Quer saber mais sobre crédito? Acesse o site da ANBC – https://anbc.org.br/

Categorias
Sem categoria

Crédito para pequenos negócios: incentivos governamentais e cooperativismo

ANBC

No artigo anterior, foram apresentadas as diferentes modalidades de crédito disponíveis para as micro e pequenas empresas. A escolha da melhor alternativa deve considerar fatores como o objetivo da captação, o prazo de pagamento, custo do crédito e a expectativa de retorno do investimento. Embora haja diversas opções no mercado, as barreiras de acesso ao crédito ainda persistem, o que reforça a importância de políticas públicas voltadas à inclusão financeira das empresas.

Nesse contexto, a institucionalização do microcrédito representa um avanço relevante. Inicialmente oferecido por organizações não governamentais, o microcrédito foi regulamentado no Brasil a partir dos anos 2000. Segundo o Banco Central, trata-se de um conjunto de operações destinadas ao financiamento de atividades produtivas de pessoas físicas ou jurídicas com receita bruta anual de até R$ 360 mil.

A evolução normativa desse instrumento resultou na criação do “microcrédito produtivo orientado (MPO)”, que possui com regras específicas e vem sendo aperfeiçoado ao longo dos anos, com atualização mais recente pela Lei nº 14.438, de 2022. Entre as suas características, destacam-se: juros de até 4% ao mês, prazo mínimo de 120 dias e uma metodologia diferenciada que inclui acompanhamento e orientações ao tomador de crédito sobre o planejamento financeiro, contribuindo para uma gestão mais eficiente do negócio, daí o nome de “crédito orientado”. O MPO é oferecido por instituições financeiras públicas e privadas, além de cooperativas de crédito e OSCIPs (Organizações da Sociedade Civil de Interesse Público) de microcrédito.

Além do microcrédito, outros programas reforçam a agenda de inclusão financeira para pequenos negócios. Um dos principais é o Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte (Pronampe), criado em 2020 no contexto da pandemia e posteriormente transformado em política permanente, pela Lei 15.076/2024.

O Pronampe atende microempreendedores individuais (MEIs), microempresas e empresas de pequeno porte com faturamento de até R$ 4,8 milhões. As condições diferenciadas incluem: taxas de juros são fixadas em 6% ao ano, acrescidas da Selic e prazos para pagamento que podem chegar a 72 meses, ampliados recentemente. O programa conta ainda com o suporte do Fundo Garantidor de Operações (FGO), que avaliza os empréstimos no âmbito do programa, reduz o risco das instituições financeiras e facilita a concessão de crédito.

A contratação pode ser realizada por meio de instituições financeiras credenciadas, tanto públicas quanto privadas. Dados recentes do Banco do Brasil, responsável pela gestão do programa, indicam que, apenas nos primeiros meses de 2026, foram contratados R$ 8 bilhões, beneficiando mais de 80 mil empresas.

Paralelamente às iniciativas governamentais, o cooperativismo de crédito desempenha papel estratégico na ampliação do acesso ao crédito. Essas instituições, organizadas sob a forma de associação e sem fins lucrativos, têm como propósito promover o desenvolvimento econômico de seus membros e das comunidades onde atuam. São regulamentadas e supervisionadas pelo Banco Central, garantindo segurança e solidez ao sistema.

O Panorama Nacional do Crédito Cooperativo, divulgado pelo Banco Central, evidencia essa relevância: a participação das cooperativas de crédito no financiamento de micro, pequenas e médias empresas, aumentou de 12,7%, em 2020, para 18,8% em 2024. Além disso, a carteira de crédito das cooperativas destinada a pequenos negócios cresceu 21% em 2024.

Sob a ótica do setor de birôs de crédito, a inclusão financeira sustentável das empresas é um vetor essencial para o desenvolvimento econômico. Esse avanço depende de um esforço coordenado entre setor público, iniciativa privada e um ambiente regulatório que favoreça a inovação.

No próximo artigo, serão abordados os avanços tecnológicos e o papel das informações de crédito na ampliação da segurança e eficiência na concessão de crédito para pequenos negócios, tanto para quem oferece quanto para quem busca recursos.

Xxiii enampe box coluna anbc

Faça a sua inscrição gratuita – evento dia 10 de abril, em Curitiba – Clique aqui