FEDERAÇÃO DAS ASSOCIAÇÕES DE MICRO E PEQUENAS EMPRESAS E EMPREENDEDORES INDIVIDUAIS DO ESTADO DO PARANÁ

Categorias
Sem categoria

Sobre a importância de uma política de crédito

Image

Os parcelamentos fazem parte da dinâmica do consumo no mercado brasileiro. Para muitas empresas, oferecer essa opção de pagamento pode ser a diferença entre converter uma venda ou deixar de vender. Uma pesquisa conduzida pela Confederação Nacional de Dirigentes Lojistas (CNDL) estimou que 60,1 milhões consumidores das capitais possuíam compras parceladas em cartão de crédito ou crediário. O número médio de parcelas foi estimado em quatro.

Para as micro e pequenas empresas, especialmente no varejo, o crédito é uma via de mão dupla: ao mesmo tempo que buscam recursos para financiar suas operações, essas empresas podem conceder prazos para o pagamento de seus clientes. Nos artigos anteriores, tratamos do crédito tomado por pequenos negócios. Agora vale a pena olhar para o outro lado: a importância de uma política de crédito pensada também para empresas oferecerem financiamento aos clientes.

A primeira decisão envolve definir quem vai assumir o risco do crédito. Por muito tempo, o crediário foi uma das principais formas de financiamento. Nesse modelo, o crédito era diretamente concedido pelo lojista, que assumia o risco de eventual inadimplência.
Nos últimos anos, os cartões de crédito ganharam espaço, transferindo o risco de crédito para as instituições financeiras. Esse movimento acompanha o avanço da inclusão financeira no Brasil. Dados do Banco Central do Brasil mostram que, nas transações do varejo, os parcelamentos representaram 48% do valor total transacionado em cartão de crédito no 4º trimestre 2025.

Independentemente da modalidade escolhida, a definição de uma política de crédito é fundamental. É ela que estabelece critérios para concessão, limites de parcelamento, formas de pagamento aceitas e procedimentos para lidar com atrasos e inadimplência.

Quando a empresa opta pelo crédito direto ao cliente, torna-se essencial adotar mecanismos de avaliação e mitigação do risco, por meio de informações de crédito, como os cadastros de devedores e nota de crédito. Essas decisões começam antes mesmo da venda, definindo critérios para a aprovação ou desaprovação do financiamento solicitado, por exemplo, e fazem parte de uma gestão responsável do crédito. Além dessa etapa crucial, a política deve estabelecer os procedimentos para recuperação, tempo de inadimplência para a negativação e condições para a renegociação da dívida.

Se a escolha for pelo financiamento indireto, por meio de cartões, a política envolve a gestão dos recebíveis, com a análise da agenda de recebimentos e avaliação sobre as vantagens e custos de antecipar, via mercado financeiro, os pagamentos feitos por meio de cartão. Nessa opção, há um custo relevante dado pelas taxas cobradas por transação.

Para empresas que atuam como fornecedoras de outras empresas, as duplicatas geradas nessas relações comerciais podem se transformar em uma importante ferramenta financeira. Com a evolução do processo de digitalização e a implementação das duplicatas escriturais, esse instrumento tende a ganhar ainda mais segurança, transparência e eficiência. Conforme já abordado nesta coluna, a antecipação de duplicatas tem longa tradição no mercado brasileiro e, com a implementação das duplicatas escriturais, as operações lastreadas nesse instrumento podem se tornar mais atrativas.

Em suma, uma política de crédito cabe em qualquer negócio que conceda prazos ou recorra a empréstimos. Ela contribui para equilibrar competitividade, crescimento e sustentabilidade financeira e, quando bem definida, a política de crédito ajuda a preservar o fluxo de caixa, reduzir riscos e criar condições para que o negócio cresça de forma consistente e responsável.

Elias Sfeir, presidente da ANBC

Acompanhe a ANBC – site anbc.org.br

ANBC no LinkedIN – @anbcbrasil

Instragram da Fampepar – @fampepar
Categorias
Sem categoria

CGSN prorroga prazo do Simples Nacional até 15 de outubro

O prazo do Simples Nacional para 2027 ganhou mais duas semanas. Agora, micro e pequenas empresas que querem entrar no regime têm até quinta-feira, 15 de outubro, para fazer a opção. Além disso, a escolha sobre a forma de recolher o IBS e a CBS vai até sexta-feira, 30 de outubro.

A mudança está na Resolução CGSN nº 194, de 25 de setembro de 2026. O Comitê Gestor do Simples Nacional publicou a norma em edição extra do Diário Oficial da União na segunda-feira (28). Ela altera a Resolução CGSN nº 186/2026. Até então, o prazo terminaria na quarta-feira (30).

Por isso, a Fampepar, Federação das Associações de Micro e Pequenas Empresas e Empreendedores Individuais do Paraná, alerta os empresários para não deixar a decisão para a última hora.

Prazo estendido para pequenos negocios

Prazo do Simples Nacional

  • Opção pelo Simples Nacional: de 1º de setembro a 15 de outubro de 2026, no Portal do Simples Nacional, com efeitos a partir de 1º de janeiro de 2027.
  • Regularização de pendências: até 30 de outubro de 2026, para quem tiver a opção indeferida.
  • Opção pelo regime regular do IBS e da CBS (Simples Híbrido): de 1º de setembro a 30 de outubro de 2026, com validade de janeiro a junho de 2027.
  • Cancelamento das opções: de 3 de novembro a 20 de dezembro de 2026, em caráter irretratável.

Antes da nova resolução, a janela de cancelamento ia apenas até 30 de novembro.

30 de outubro não é prazo para entrar no Simples

Segundo a Fampepar, muitos empresários podem confundir as datas. Afinal, o dia 30 de outubro não serve para pedir o ingresso no regime. Ou seja, quem ainda não é optante precisa fazer o pedido até 15 de outubro. Já o dia 30 vale para duas situações: a regularização de pendências de pedidos indeferidos e a escolha do regime do IBS e da CBS.

Pendências têm data-limite

Outro ponto merece atenção. Quem fizer o pedido perto do fim do prazo não terá, necessariamente, 30 dias para corrigir pendências. Isso porque a resolução fixa o limite em 30 de outubro, independentemente da data do pedido. Assim, a Fampepar recomenda consultar a situação fiscal da empresa antes de fazer a opção.

Regime regular não tira a empresa do Simples

A escolha pelo regime regular também costuma gerar dúvidas. Nesse modelo, a empresa continua no Simples Nacional para os demais tributos. No entanto, passa a apurar e recolher o IBS e a CBS separadamente, fora do DAS.

Regra própria para empresas novas

Os prazos gerais não valem para empresas em início de atividade. Nesse caso, a regra própria alcança negócios inscritos no CNPJ entre 16 de outubro e 31 de dezembro de 2026, para a opção pelo Simples. Da mesma forma, vale para empresas inscritas entre 31 de outubro e 31 de dezembro de 2026, no caso do regime regular do IBS e da CBS.

Hora de conversar com o contador

Por fim, a Fampepar orienta os empresários a usar o prazo extra para fazer as contas com o contador. Isso vale principalmente para quem vende para outras empresas, já que o regime regular muda o aproveitamento de créditos na cadeia. Enquanto isso, a janela de cancelamento permite rever a decisão até 20 de dezembro.

A íntegra da Resolução CGSN nº 194/2026 está disponível no Diário Oficial da União: clique aqui

Prazos do simples nacional

Ercílio Santinoni, presidente da Conampe e Fampepar

BOX

Já está no Simples? Não precisa fazer nada

Empresas que já são optantes permanecem no Simples Nacional automaticamente em 2027. Ou seja, não precisam fazer nenhum pedido para continuar no regime. Além disso, se não fizerem nenhuma escolha, continuam recolhendo o IBS e a CBS dentro do DAS, junto com os demais tributos.

A exceção são empresas com exclusão agendada no cadastro. Nesse caso, a orientação é consultar a situação no Portal do Simples Nacional e, se necessário, fazer a opção até 15 de outubro.

Quem ficar com o IBS e a CBS no DAS agora ainda pode mudar depois. Afinal, haverá nova janela em março de 2027 para adotar o regime regular, com efeitos a partir de julho. Já o MEI não entra nessa escolha, e a opção pelo Simei continua sendo feita em janeiro.

Fonte: Fampepar/Conampe

Leia também: Sobre a importância de uma política de crédito

Siga o Instagram da Fampepar – @Fampepar

Se inscreva no nosso canal do YouTube – @conampe

Categorias
Sem categoria

As MPEs precisam ajustar-se na conjuntura difícil

As MPEs (micro e pequenas empresas) enfrentam um período que exige gestão mais rigorosa. A economia cresce em ritmo moderado, abaixo do registrado no ano passado, e o crédito permanece caro. Nesse contexto, a prioridade deve ser revisar despesas, preservar caixa e melhorar a eficiência operacional.

O aumento dos pedidos de proteção judicial reforça o alerta. Levantamentos divulgados pela imprensa indicam alta de 41,4% em junho, na comparação com o mesmo mês de 2025, entre empresas que buscaram a Justiça para evitar a falência. Entre médias e grandes empresas, o crescimento foi de 21,2%. A diferença mostra que o ambiente pesa mais sobre os negócios de menor porte.

O crédito é uma das principais restrições. MPEs normalmente têm menos garantias, menor histórico bancário, menor poder de negociação e acesso mais limitado a linhas com custo adequado. Médias e grandes empresas contam com mais instrumentos, maior volume de recursos e relações financeiras mais consolidadas. Essa diferença amplia o efeito dos juros altos sobre os pequenos negócios.

As mpes precisam

Também há um problema estrutural. MPEs e microempreendedores individuais representam entre 90% e 95% das organizações produtivas e respondem por cerca de um terço do PIB. Mesmo assim, entre 5% e 10% das empresas, formadas por médias e grandes, concentram aproximadamente 70% da riqueza produzida. Essa assimetria reduz a margem de erro dos empreendedores de menor porte.

Diante desse quadro, o caminho mais prudente é agir com método. O empresário deve revisar custos, separar despesas essenciais das dispensáveis, renegociar compromissos quando possível e acompanhar o fluxo de caixa com maior frequência. Também deve avaliar apoio técnico, usar tecnologia para simplificar processos e buscar ganhos reais de produtividade.

O último trimestre exige atenção especial. Para muitas empresas, esse período define o resultado do ano e prepara a entrada em 2027. Encerrar o exercício com margens preservadas, caixa organizado e decisões baseadas em dados aumenta a capacidade de enfrentar um cenário ainda incerto.

As MPEs continuam essenciais para o emprego, a renda e o desenvolvimento local. Justamente por isso, precisam de políticas públicas adequadas e de gestão interna disciplinada. O momento exige sobriedade: controlar custos, proteger o caixa e tomar decisões com base em informações objetivas.

Ercílio Santinoni
Presidente da Conampe

Categorias
Sem categoria

Reforma tributária: Receita Federal lança página oficial para orientar empresas e combater desinformação

Reforma tributária – A Receita Federal publicou nesta semana uma página oficial sobre a reforma tributária do consumo. O objetivo é duplo: orientar os contribuintes e combater a desinformação que circula nas redes sociais. Assim, o Fisco reúne num único endereço as informações confiáveis sobre a transição que muda a tributação no país.

O serviço nasceu de uma parceria. Além da Receita, participam o Conselho Federal de Contabilidade (CFC), o Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae) e a Federação Nacional das Empresas de Serviços Contábeis e das Empresas de Assessoramento, Perícias, Informações e Pesquisas (Fenacon). Dessa forma, contadores e pequenos empresários passam a ter uma referência comum.

Segundo o secretário da Receita Federal, Robinson Barreirinhas, o alerta é necessário porque algumas empresas exploram o medo para vender soluções. Por isso, ele recomenda que o contribuinte busque sempre a informação de origem.

| Procurem os canais oficiais, não se iludam com os sonhos vendidos por quem lucra com a desinformação.

O que a página oferece

A página está dividida em seções temáticas. A primeira, chamada “reforma de fato”, reúne os esclarecimentos do Fisco contra boatos em circulação. Em seguida, o contribuinte encontra o cronograma de obrigatoriedade dos documentos fiscais e a publicação dos leiautes.

Há ainda um módulo de capacitação. Nele, o usuário acessa cursos com material de apoio, palestras de especialistas e videoaulas. Além disso, a Receita disponibiliza os manuais da reforma, as apresentações já realizadas e um painel interativo com dados atualizados.

Reforma tributária

Reforma tributária já está em curso

Barreirinhas lembrou que a mudança já começou na prática. Atualmente, as empresas que vendem para outras empresas (B2B) já precisam informar os valores da Contribuição Social sobre Bens e Serviços (CBS), federal, e do Imposto sobre Bens e Serviços (IBS), estadual e municipal.

| A reforma já está dando certo, já começou neste ano. Temos mais de 30 bilhões de documentos fiscais emitidos. Mais de 90% das empresas brasileiras já têm condições de emitir documentos fiscais com destaque da CBS e IBS.

Segundo o secretário, os setores financeiro e imobiliário entram nesse fluxo até o fim deste ano.

Cronograma e alíquotas

Aprovada pelo Congresso Nacional em 2023, a reforma está em fase de testes neste ano. A cobrança efetiva pelos três níveis de governo, no entanto, começa em 2027. A CBS será cobrada com alíquota cheia já a partir do próximo ano. O seu valor ainda está sendo calculado pela Receita, em parceria com o Tribunal de Contas da União (TCU), e o Senado deve fixá-lo por resolução em dezembro.

O IBS, por sua vez, seguirá um ritmo gradual. A alíquota será marginal, de 0,1% em 2027 e em 2028. A partir de 2029, estados e municípios ampliam a cobrança aos poucos, até 2032. Então, a cobrança integral começa em 2033.

Estimativa divulgada nesta semana pelo Comitê Gestor do IBS aponta que a alíquota somada dos novos impostos deve alcançar cerca de 28% em 2033, primeiro ano de tributação cheia. Esse patamar supera o teto de 26,5% previsto em lei e também fica acima da média dos países ricos.

Atenção redobrada para as micro e pequenas empresas

Dois pontos exigem atenção imediata dos pequenos negócios. Primeiro, as empresas do Simples Nacional têm até 30 de setembro para decidir como pagarão os tributos no próximo ano. A escolha é entre o sistema “híbrido” e o modelo tradicional, conhecido como Simples “puro”.

Segundo, o chamado “split payment” ainda não é obrigatório. De acordo com a Receita, a obrigatoriedade nas operações entre empresas (B2B) deve valer somente a partir de 2028. Esse mecanismo recolhe o tributo em tempo real para o governo, os estados e os municípios, o que reduz a sonegação.

O que muda na estrutura

A reforma extingue, nos próximos anos, cinco tributos: o PIS, a Cofins e o IPI (na maior parte dos produtos), no âmbito federal, além do ICMS estadual e do ISS municipal. No lugar deles, surgem três novos: a CBS federal, o Imposto Seletivo (IS), conhecido como imposto do pecado, e o IBS de estados e municípios.

A CBS e o IBS funcionam no modelo de imposto sobre valor agregado (IVA), de forma não cumulativa. Ou seja, o tributo incide em cada etapa da cadeia, mas o contribuinte desconta o valor pago antes. Por exemplo, num IVA de 20%, um produto vendido a R$ 100 gera imposto de R$ 20 ao final da cadeia, já considerados os créditos.

Outra mudança é o local de cobrança. A partir da reforma, o imposto passa a ser recolhido no destino, ou seja, onde o produto é consumido, e não mais na origem. Assim, a medida ajuda a combater a guerra fiscal, disputa em que os estados concedem benefícios para atrair empresas.

Diante desse cenário, a orientação das entidades é clara: informe-se pelos canais oficiais e converse com o seu contador antes de qualquer decisão.

Reforma tributária

O que a reforma muda para MEIs e microempresas

Para o MEI

O MEI continua no SIMEI e segue pagando o DAS em valor fixo mensal. A CBS e o IBS passam a integrar esse valor de forma gradual, até 2033, mas o microempreendedor não destaca os novos tributos na nota, como fazem as empresas do regime regular.

A partir de 2027, porém, surge uma obrigação nova. O MEI deverá emitir documento fiscal em todas as vendas e serviços, inclusive nas operações com pessoa física. Para serviços, vale a NFS-e padrão. Para mercadorias, a Receita indica a Nota Fiscal Fácil (NFF).

Além disso, o antigo Relatório Mensal de Receitas Brutas deixa de existir. Ainda assim, o registro e a comprovação das receitas permanecem necessários. Atenção: o MEI não entra na opção pelo regime regular de IBS e CBS, ou seja, não faz a escolha entre “híbrido” e “puro”.

Para a microempresa (ME e EPP)

Aqui, sim, existe uma decisão a tomar até 30 de setembro. A empresa do Simples Nacional escolhe entre dois caminhos. No modelo tradicional, o Simples “puro”, ela mantém o recolhimento unificado atual. No modelo “híbrido”, ela apura o IBS e a CBS por fora, no regime regular.

A diferença é estratégica. No híbrido, a empresa transfere crédito integral de IBS e CBS aos seus clientes que também são empresas (B2B). Portanto, quem vende muito para outras empresas tende a ganhar competitividade nesse formato. Já quem vende ao consumidor final costuma se dar melhor no Simples “puro”.

A opção é feita no Portal do Simples Nacional e vale de 1º de janeiro a 30 de junho de 2027. O cancelamento, de forma irretratável, pode ser solicitado até 30 de novembro de 2026.

A orientação prática

Antes de decidir, faça as contas com o seu contador. Cada negócio tem um perfil de clientes e de margem. Por isso, não existe resposta única: a melhor escolha depende de para quem você vende e de quanto crédito consegue aproveitar. Na dúvida, consulte sempre os canais oficiais da Receita Federal.

Contato com a Fampepar: (41) 99789-8127 (Celular/WhatsApp)

Links importantes:

A página oficial da Receita Federal sobre a reforma tributária está neste endereço:

https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo

Mais:

Reforma de fato (combate às fake news): https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/reforma-de-fato

Cursos e material de apoio: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/curso

Manuais da reforma: https://www.gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/manuais/reforma-tributaria-do-consumo

Apresentações: https://www.gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/apresentacoes/reforma-tributaria-do-consumo

Painel (Power BI): https://app.powerbi.com/view?r=eyJrIjoiNzg5MDA4M2UtYWZiZC00Y2U5LTkzYjctNTc4MzBkYTU0ZDhkIiwidCI6IjZmNDlhYTQzLTgyMmEtNGMyMC05NjcwLWRiNzcwMGJmMWViMCJ9

Leia também: Como tomar crédito com segurança: veja trilha da ANBC com orientações para os pequenos negócios

Categorias
Sem categoria

Como tomar crédito com segurança: veja trilha da ANBC com orientações para os pequenos negócios

Como tomar crédito? O crédito é uma das ferramentas mais importantes para o crescimento da economia e um aliado estratégico de quem empreende. Usado com planejamento, ele permite alavancar os negócios, garantir capital de giro e viabilizar novos investimentos. Mas, para que seja de fato um instrumento de desenvolvimento, é preciso atenção aos cuidados e às responsabilidades que ele envolve.

Pensando nisso, a Associação Nacional dos Bureaus de Crédito (ANBC) desenvolveu uma trilha que mostra, de forma simples e didática, como tomar crédito com segurança. O conteúdo, disponível em vídeo, reúne as principais etapas que o empreendedor deve percorrer antes e durante a busca por recursos.

Como tomar crédito

O primeiro passo é pensar na finalidade do crédito. Antes de contratar, o empreendedor deve analisar o cenário e se perguntar: quero investir, preciso de capital de giro ou pretendo quitar dívidas? Validar a real necessidade evita o endividamento desnecessário. Em seguida, vale avaliar se o crédito é mesmo a única opção ou se existem alternativas, como a venda de produtos parados em estoque ou o corte de custos. Uma boa forma de refletir sobre isso é se colocar no lugar do credor e perguntar: “e se eu fosse o credor, me daria crédito?”.

A trilha também destaca a importância de antecipar os pontos analisados pelos credores, mantendo, por exemplo, o Cadastro Positivo atualizado. Nessa etapa, os próprios birôs de crédito oferecem produtos e serviços que facilitam a jornada. Outro cuidado é pensar nas garantias, já que operações com garantia costumam ter melhores condições, e considerar recursos junto a família e amigos, situação em que as condições também tendem a ser mais favoráveis.

Conhecer os diferentes tipos de credores é igualmente estratégico: a diversidade do mercado gera uma concorrência saudável, que pode beneficiar o tomador. Vale ainda buscar programas governamentais voltados a desenvolver e fortalecer os pequenos negócios e dedicar-se às negociações para conquistar as melhores condições, lembrando que uma nota de crédito mais alta abre portas. Quando necessário, o empreendedor pode contar com empresas ou profissionais especializados nesse tipo de serviço.

Por fim, a trilha reforça um ponto que costuma ser subestimado: é preciso se preparar para a burocracia. A documentação é parte importante do processo, e fazer a “lição de casa” com antecedência agiliza a aprovação.

Seguindo essa trilha, a busca por crédito se torna mais rápida, vantajosa e segura, contribuindo diretamente para a sustentabilidade e o crescimento das micro e pequenas empresas.

Como tomar crédito com segurança

Assista ao vídeo da ANB

Saiba mais no site da ANBC – Clique aqui

Siga o Linkedin da ANBC – Clique aqui

Leia também: “O Professor do Crédito” mostra às PMEs como vender mais analisando melhor

O que é a ANBC

Crédito é confiança. É crença, é boa reputação. Mas, muito além do significado da palavra, está a sua importância: o crédito alavanca a economia e promove o bem-estar social. É nesse cenário que entram os birôs de crédito, com soluções que permitem avaliações de risco mais seguras para os credores e ferramentas que ampliam o acesso ao crédito pelos consumidores, promovendo o consumo consciente e o crédito responsável.

A Associação Nacional dos Bureaus de Crédito (ANBC) atua justamente para dar voz aos birôs de crédito e aproximar o setor da sociedade, evidenciando seu papel estratégico na construção de um mercado de crédito saudável. A entidade também está presente em iniciativas ligadas à educação financeira, à sustentabilidade do crédito e à busca por mais eficiência e eficácia do setor.

O impacto da ANBC é global: a associação promove o intercâmbio das melhores práticas e mostra como a experiência brasileira contribui com o mercado de crédito em todo o mundo. Saiba mais em anbc.org.br.

Como obter crédito

Conteúdo produzido pela Associação Nacional dos Bureaus de Crédito (ANBC) e disponibilizado pela [Conampe / Fampepar] no âmbito das ações de apoio e orientação aos pequenos negócios.

Categorias
Sem categoria

Programa Fortalece capacita as Ampecs de todo o Paraná!

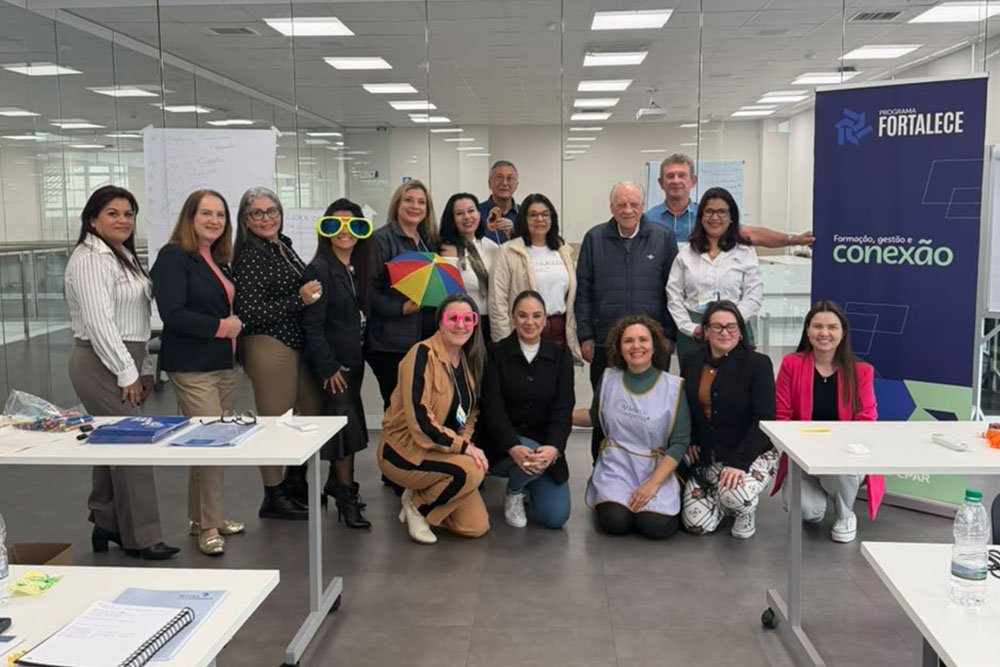
A Fampepar e o Sebrae-PR realizaram em 2026 o Programa Fortalece, com o objetivo de capacitar as Ampecs – Associações de Micro e Pequenas Empresas e Empreendedores Individuais do Paraná – atuantes em cidades de diversas regiões do estado.

Nesta quarta-feira (16), o Sebrae, em Curitiba, recebeu mais uma oficina de liderança, reunindo presidentes de Ampecs, diretores e lideranças de todo o sistema Fampepar.

Ao final, um workshop trouxe ideias para o planejamento do programa em 2027 e definiu as próximas atividades e eventos da Fampepar para o fim de 2026.

📌 Agende essas datas:
🔹 13/11 – XXI Convenção Nacional da Micro e Pequena Empresa
🔹 23 a 27/11 – XVIII Encontro Sul/Sudeste da Micro e Pequena Empresa + XXII Semana da Micro e Pequena Empresa Paranaense

Dirigentes, lideranças e amigos das microempresas, das pequenas empresas e dos MEIs estão convidados. As inscrições, limitadas, são abertas a pessoas interessadas em empreendedorismo e associativismo.

O Fortalece foi um grande sucesso em 2026 – e vem muito mais por aí.

Veja mais fotos no Instagram @fampepar

Categorias
Sem categoria

Fampepar tem estande na Feira do Empreendedor Sebrae

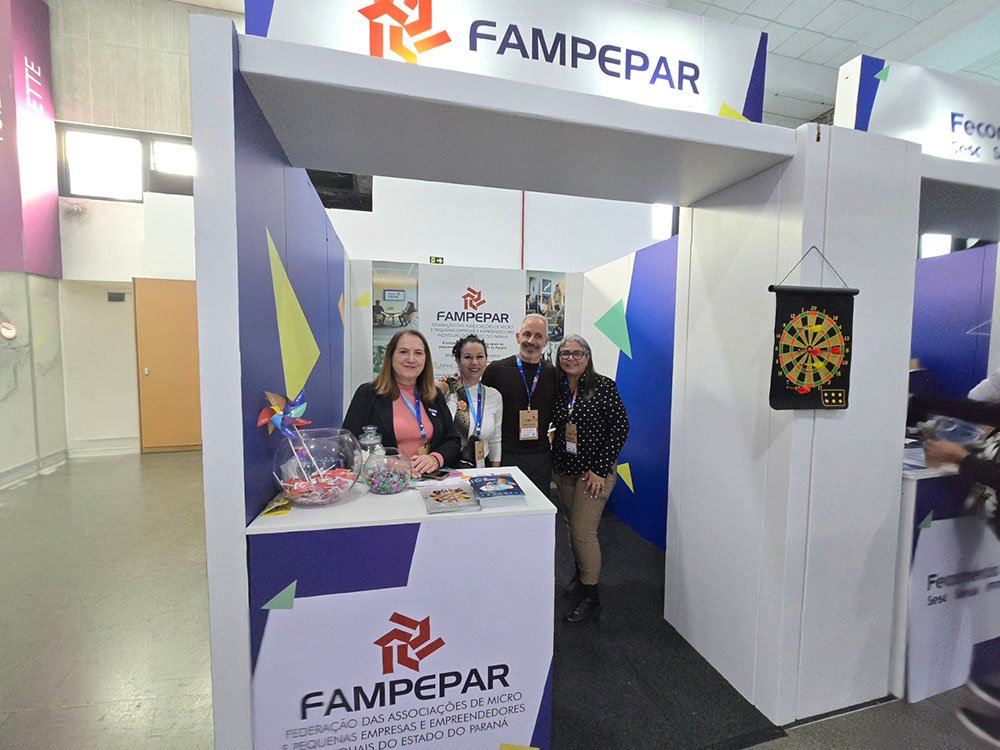
A Fampepar, Federação das Associações de Micro e Pequenas Empresas e Empreendedoras Individuais do Paraná, está participando da Feira do Empreendedor, que começou nesta quarta-feira (16).

Com a presença do presidente da entidade, Ercílio Santinoni, o estande recebe visitantes, presidentes de diretores de Ampecs, as Associações de Micro e Pequenas Empresas e Empreendedores Individuais de diversas cidades paranaenses.

Feira do Empreendedor Sebrae

O vice-governador Darci Piana, que assumirá amanhã (17/09) o governo do Paraná, por licença do governador Ratinho Junior, esteve presente ao evento na tarde desse dia 16 de setembro. Ele percorreu a Feira ao lado do dietor-superintendente, Vitor Tioqueta, do Diretor de Administração e Finanças, José Gava Neto, e do Diretor de Operações (Técnico), César Reinaldo Rissete.

Feira do Empreendedor Sebrae reúne 200 conteúdos em Curitiba

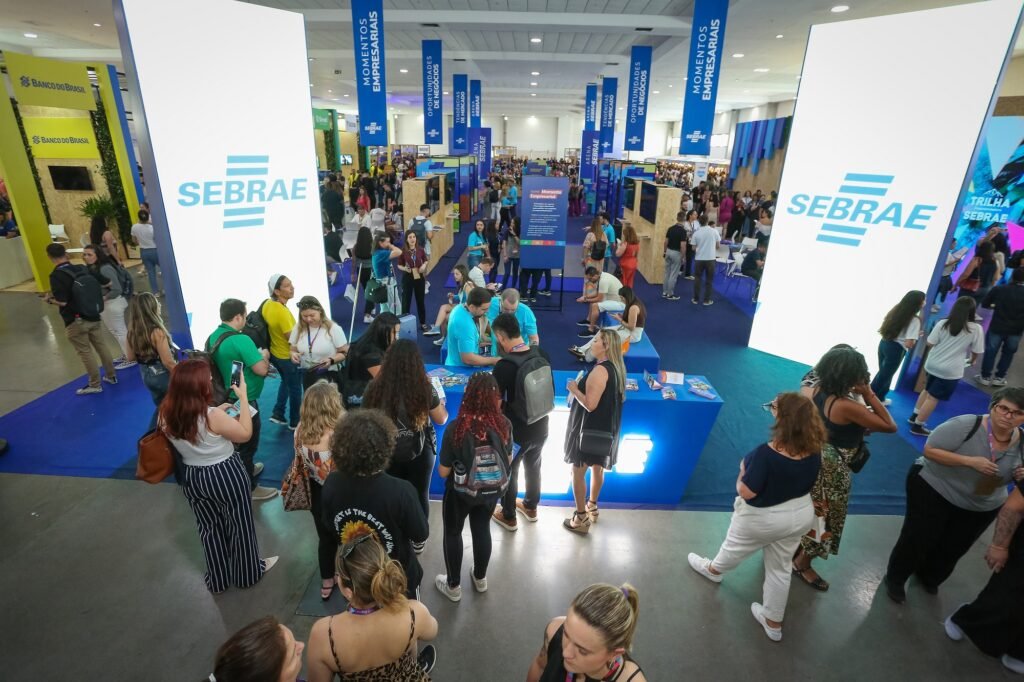
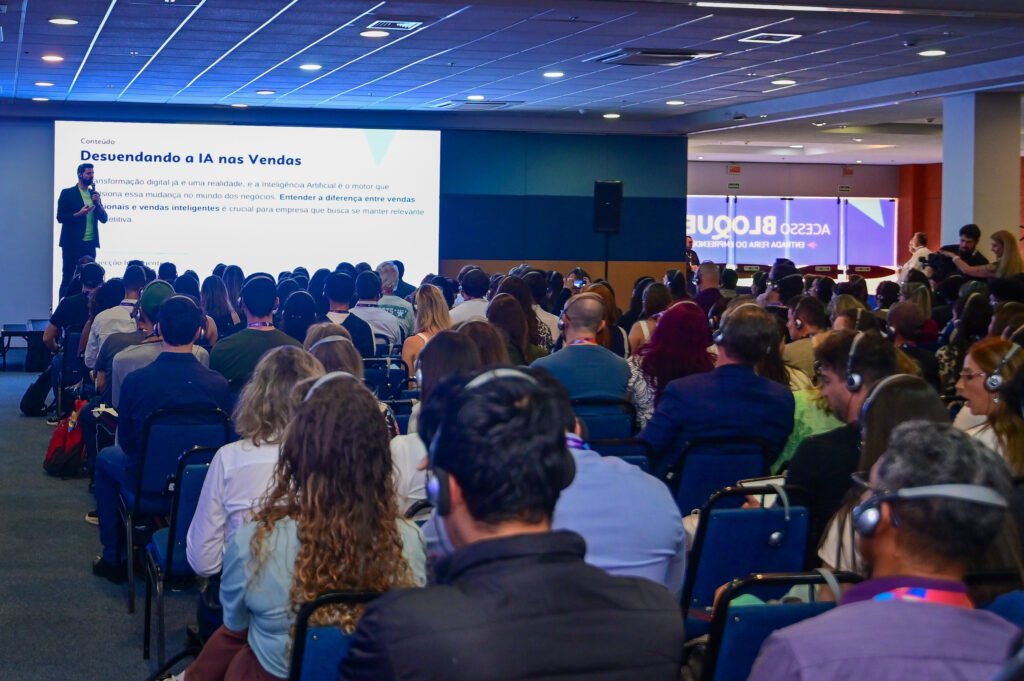
A Feira do Empreendedor Sebrae começou nesta quarta-feira (16) e segue até sábado (19), em Curitiba. Durante quatro dias, o evento gratuito reúne quem já empreende e também quem deseja abrir um negócio no Paraná. A programação acontece no Viasoft Experience e oferece mais de 200 conteúdos, entre palestras, atendimentos, oficinas mão na massa, orientações e consultorias.

Feira do Empreendedor Sebrae

Além disso, uma equipe de especialistas do Sebrae/PR atende o público em diversos temas. Entre eles estão Tributação e Finanças, Marketing e Vendas, Marketing Digital, Gestão de Pessoas e Liderança, Planejamento, Franquias, Legislação e Compras Públicas.

A Feira também conta com uma área de exposição com 79 negócios. Desse total, 31 ficam no espaço Compre do Pequeno, onde os empreendedores comercializam seus produtos. Assim, o público encontra desde acessórios para pets e doces inteligentes até farofas com balas de banana de Antonina. Já os outros 48 expositores atuam nas áreas de franquias, negócios, tecnologia e inovação.

Uma das novidades desta edição é a apresentação de um estudo com oportunidades de negócios para oito cidades: Curitiba, Araucária, Campo Largo, Colombo, Fazenda Rio Grande, Paranaguá, Pinhais e São José dos Pinhais. Além do estudo, o Guia de Tendências 2027 reúne 38 tendências e materiais sobre varejo, pet, tecnologia, agronegócios, bem-estar, serviços, redes sociais e inteligência artificial.

Na área de conteúdos, os destaques incluem as palestras magnas de Diego Ribas, Luiza Helena Trajano, Luis Justo e Martha Gabriel. Ao todo, a Feira distribui 24 espaços e experiências pelo evento, com palestras no Viasoft e no Teatro Positivo.

Outro destaque é o Laboratório de Redes Sociais, um espaço de aprendizado prático. Ali, o público experimenta, cria e desenvolve ações para aplicar nos próprios negócios. No total, são 25 palestras do Sebrae/PR, TikTok, Canva, Ademicon e PUCPR, entre outros. Além disso, 48 oficinas rápidas, conduzidas por especialistas do Canva, focam na criação de conteúdo e no uso de inteligência artificial. O espaço ainda conta com um Estúdio de Criação, onde os participantes produzem conteúdo na hora, com estrutura simples e replicável.

A programação inclui ainda 11 rodadas de crédito, com seis instituições financeiras: Banco do Brasil, Caixa, Sicoob, PagBank, Sicredi Empreendedores e Fomento Paraná. Para estimular novos negócios, o evento realiza oito rodadas de negócios setoriais e três encontros multissetoriais em formato speed date. Dessa forma, as conversas rápidas ajudam a criar conexões comerciais.

Uma das rodadas é dedicada à economia circular nas pequenas indústrias e às práticas ESG. A proposta conecta pequenos negócios a fornecedores de embalagens e soluções sustentáveis. Assim, o evento facilita o acesso a materiais de menor impacto ambiental e estimula inovação e competitividade.

No sábado (19), a programação recebe também a cerimônia da Etapa Paraná do 13º Prêmio Sebrae de Jornalismo. Na ocasião, o Sebrae anuncia e premia os trabalhos vencedores no estado. Confira no Hoje Maringá, um dos veículos finalistas, que está concorrendo ao prêmio.

Além disso, três unidades móveis oferecem serviços da Prefeitura de Curitiba, do Senai e do Instituto Euvaldo Lodi (IEL).

Cultura empreendedora

Antes da abertura oficial, na quarta-feira (16) pela manhã, o Teatro Positivo recebeu o Educadores In Concert, a partir das 10h. A iniciativa do Sebrae/PR reuniu profissionais da educação em uma manhã sobre educação empreendedora, criatividade, protagonismo e inovação. Portanto, a proposta conecta práticas de sala de aula a novas possibilidades para a formação dos estudantes.

Com informações da ASN Paraná / Sebrae/PR. Fotos: Inove e divulgação.

Categorias
Sem categoria

Limite de crédito: os 5 pilares para vender com segurança

Limite de crédito – Novo e-book da ANBC ensina micro e pequenas empresas a definir limites de crédito com método, reduzir a inadimplência e transformar a venda a prazo em crescimento seguro.

O limite de crédito é uma das decisões mais estratégicas de qualquer negócio que vende a prazo. Afinal, cada vez que uma empresa concede prazo para pagamento, ela também concede crédito e assume um risco. Portanto, definir esse limite com critério deixou de ser detalhe operacional e virou questão de sobrevivência para o pequeno empreendedor.

Pensando nisso, a Associação Nacional dos Bureaus de Crédito (ANBC) lançou o e-book “O Limite de Crédito: o Guia Estratégico para o Crescimento Seguro”. O material chega em boa hora para a base representada pela Conampe, porque traduz em linguagem simples uma metodologia que costuma ficar restrita a grandes empresas.

Do “achismo” ao método

Muitos empreendedores ainda aprovam ou negam crédito pela experiência ou pelo “feeling”. Esse hábito, no entanto, cobra caro. Sem critérios consistentes, a empresa vende bem em um mês e amarga prejuízo no outro.

O guia propõe um caminho diferente. Em vez de intuição, ele apresenta um processo estruturado para definir limites com base em informações do cliente, do próprio negócio e do mercado. Assim, o empreendedor passa a decidir com segurança, sem travar as vendas.

| “Quando o crédito é concedido com inteligência, ele deixa de ser apenas uma forma de pagamento e passa a ser um motor de crescimento”, resume o material.

Os 5 pilares da decisão

O e-book organiza a análise de crédito em cinco pilares complementares. Juntos, eles formam um método que qualquer empresa consegue aplicar.

Primeiro, a Nota de Crédito. Essa pontuação traduz o comportamento financeiro do cliente e indica a probabilidade de inadimplência. Além disso, permite conhecer melhor quem está chegando, mesmo sem histórico dentro da empresa.

Em segundo lugar, o Faturamento. Ele revela a capacidade real de pagamento e serve de base para calcular um limite compatível com o porte do cliente. Inclusive, quando o valor exato é desconhecido, o faturamento presumido resolve a questão.

O terceiro pilar é o Ciclo Operacional. Aqui, o guia mostra que o prazo é tão importante quanto o valor. Ou seja, o vencimento precisa acompanhar o tempo que o produto leva para virar caixa no cliente.

Na sequência, vem a Regra Básica, que combina nota de crédito e faturamento para chegar a um limite técnico. Por fim, as Variáveis Complementares ajudam no ajuste fino. Tempo de mercado, experiência dos sócios e restrições cadastrais entram nessa conta.

Equilíbrio entre oportunidade e segurança

Ao longo dos capítulos, o e-book reforça uma ideia central. O bom limite equilibra a oportunidade de venda e a segurança financeira. Dessa forma, o cliente cresce e a empresa vende mais sem perder o controle dos riscos.

O material também apresenta ferramentas práticas. Tabelas de faixas de risco, exemplos reais de cálculo e checklists ao fim de cada capítulo orientam a aplicação imediata do conteúdo. Consequentemente, a leitura não fica apenas na teoria.

Uma ferramenta a favor do pequeno negócio

A publicação dialoga diretamente com a missão da Conampe de fortalecer as micro e pequenas empresas brasileiras. Quanto mais o empreendedor domina a gestão do crédito, maior a sua capacidade de vender com confiança e reduzir perdas.

Como lembra o próprio guia, dominar essa gestão é o diferencial que separa as empresas comuns daquelas que lideram seus mercados. O conhecimento, portanto, já está disponível. O próximo passo é colocá-lo em prática.

Limite de crédito

Baixe gratuitamente o e-book “O Limite de Crédito: o Guia Estratégico para o Crescimento Seguro” e comece hoje a estruturar a sua política de crédito.

[ Botão / link de download do e-book] – abaixo

Saiba mais no site da ANBC – Clique aqui

Siga o Linkedin da ANBC – Clique aqui

Leia também: “O Professor do Crédito” mostra às PMEs como vender mais analisando melhor

Categorias
Notícias

Como se preparar para a solicitação de crédito: as lições de casa das MPMEs

Image

No Brasil e no mundo, muitas micro e pequenas empresas ainda encontram dificuldade na sua solicitação de crédito. Em muitos casos, o empréstimo ou financiamento é uma opção desconsiderada para investir, comprar equipamentos, reforçar o estoque ou manter o caixa em dia. Isso limita o crescimento e impõe desafios diários ao negócio. Diante desse cenário, uma pergunta é importante: como aumentar as chances de obter crédito em condições que ajudem a empresa a crescer? A seguir, reunimos alguns cuidados que podem fazer diferença na hora de buscar recursos.

Antes de pedir crédito, vale entender para que o dinheiro será usado. Se a necessidade é manter o funcionamento da empresa, pagar fornecedores, reforçar o estoque ou organizar o fluxo de caixa, as linhas de curto prazo podem ser mais adequadas. Capital de giro e antecipação de recebíveis são exemplos comuns. Já quando o objetivo é comprar equipamentos, reformar o ponto comercial, ampliar a operação ou investir em tecnologia, pode fazer mais sentido buscar linhas de prazo mais longo e, em alguns casos, subsidiadas. Nesse momento, é importante avaliar em quanto tempo esse investimento poderá gerar retorno para o negócio.

Solicitação de crédito
Planejar é fundamental

Nem sempre o crédito mais fácil é o mais barato. Algumas linhas exigem mais documentos e etapas de aprovação, e podem oferecer juros menores e prazos melhores. É o caso de modalidades como crédito rural, linhas de capital de giro e financiamento do BNDES, operações baseadas no Pronampe, programa de crédito voltado ao fortalecimento dos pequenos negócios, e financiamentos para reforma ou ampliação do negócio. Essas opções costumam ter regras específicas para verificar se a empresa se enquadra, e em compensação, podem oferecer condições mais favoráveis do que outras operações de contratação mais simples.

Pesquisar em mais de um tipo de instituição também pode ajudar. Bancos, fintechs, cooperativas de crédito e agências de fomento oferecem alternativas diferentes para pequenos negócios. A empresa pode começar consultando a instituição com a qual já tem relacionamento, e é sempre recomendado comparar com outras opções. Hoje, plataformas digitais e comparadores de crédito ajudam a olhar taxas, prazos e condições em um só lugar. Com mais informação, o empreendedor ganha poder de escolha e pode encontrar uma opção mais adequada à realidade da empresa.

Antes de solicitar crédito, vale consultar a nota de crédito da empresa nos sites dos birôs de crédito. Essas plataformas também costumam indicar caminhos para melhorar a pontuação, também chamada de score. Depois disso, é importante organizar a documentação da empresa e dos sócios, incluindo contrato social, cartão CNPJ atualizado, comprovante de endereço e Certidão Negativa de Débitos, emitida em sites oficiais para comprovar que a empresa está em dia com suas obrigações fiscais. Complemente com relatórios contábeis, como balanço patrimonial e faturamento dos últimos 12 meses, que ajudam na avaliação da capacidade de pagamento da empresa.

Se tiver um plano de negócio com retorno financeiro associado à operação de crédito, inclua na documentação. Isso ajuda a trazer transparência e reforça a confiança do credor no crédito. Outro fator favorável é oferecer garantias ao empréstimo, o que pode contribuir para conseguir taxas mais competitivas e prazos mais adequados.

Por fim, mas igualmente importante, a empresa também precisa cuidar do seu histórico financeiro no dia a dia. Pagar contas em dia, acompanhar o fluxo de caixa e manter as informações atualizadas ajudam a construir uma imagem mais confiável para o mercado. Esses cuidados favorecem a obtenção de crédito sob condições melhores.

O planejamento traz crédito favorável a quem busca. Por isso, vale dedicar tempo para entender a necessidade da empresa, comparar alternativas, organizar documentos e cuidar do histórico financeiro. Em um cenário de juros elevados, escolher bem pode reduzir custos, proteger o caixa e ajudar o pequeno negócio a crescer de forma mais sustentável.

Saiba mais no site da ANBC – Clique aqui

Siga o Linkedin da ANBC – Clique aqui

Categorias
Notícias

Ambiente de negócios e 20 anos da Lei Geral marcam agenda de evento estadual do Sebrae/PR

PRacelerar reúne Agentes de Desenvolvimento e gestores para discutir inovação, políticas públicas e reconhecer o trabalho nas bases

Por Thiago Leandro ASN/PR

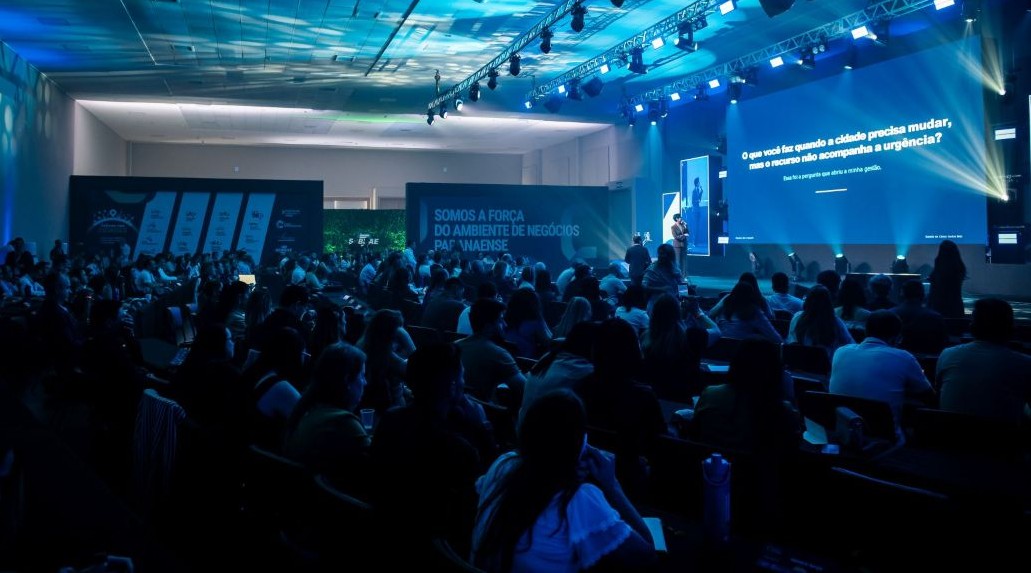
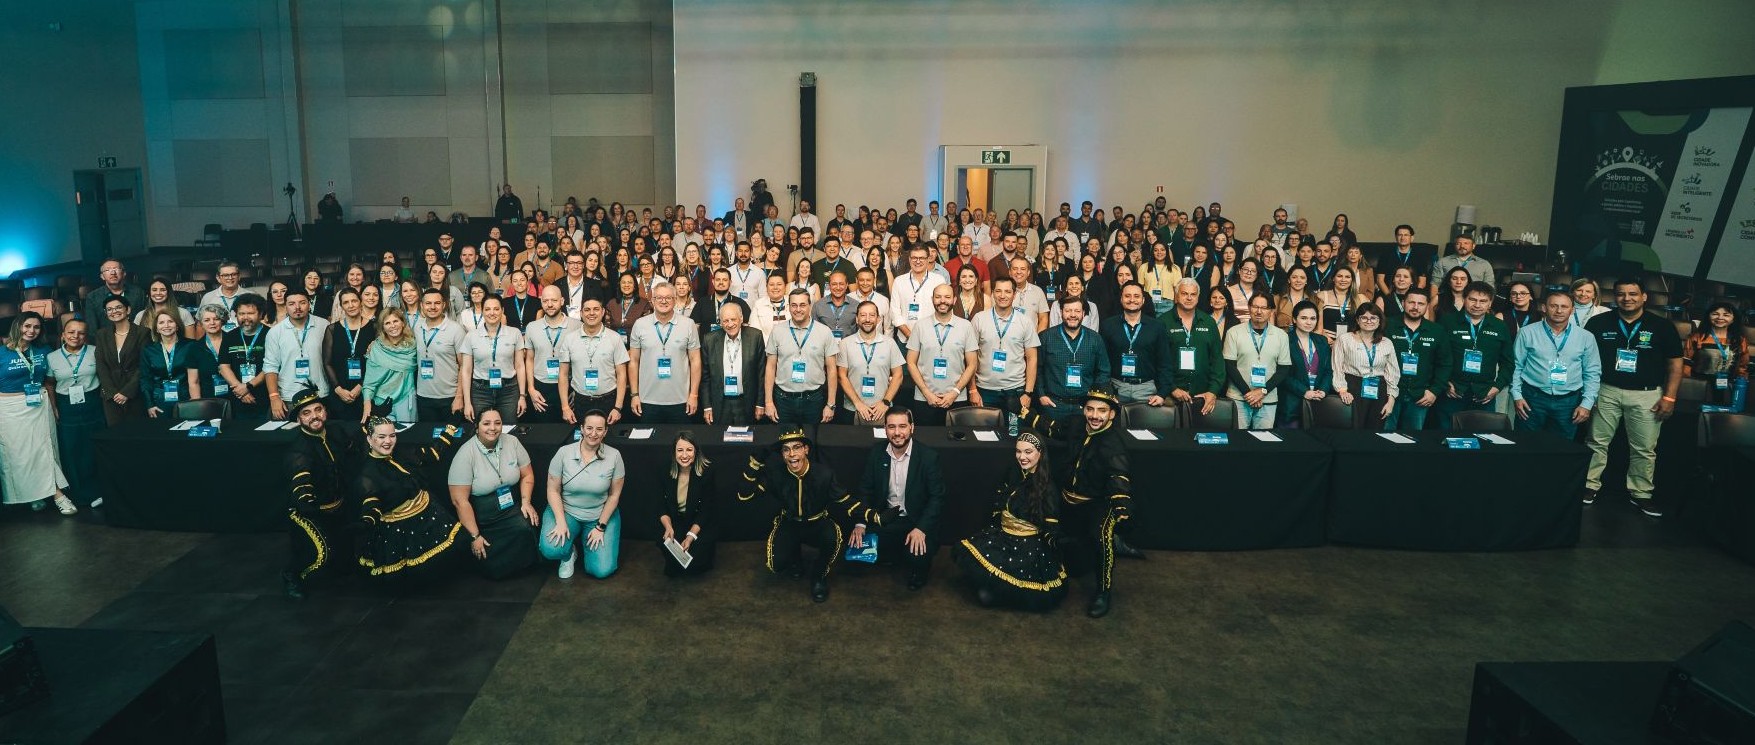
O segundo dia do PRacelerar 2026, em Foz do Iguaçu, evento que reúne 221 Agentes de Desenvolvimento e gestores de 133 municípios paranaenses, colocou em debate a inovação, os 20 anos da Lei Geral da Micro e Pequena Empresa e os desafios para os próximos anos.

O segundo dia de PRacelerar 2026 reuniu 221 agentes de desenvolvimento. Foto: Jean Pavão
Criada em 2006, a Lei representou uma mudança importante no ambiente de negócios dos municípios brasileiros ao estabelecer tratamento diferenciado aos pequenos empreendimentos. Dois anos depois, esse processo ganhou um novo capítulo com a criação do Microempreendedor Individual (MEI).

Ercílio Santinoni, presidente da Confederação Nacional das Micro e Pequenas Empresas (Conampe), lembra que a mobilização em defesa dos pequenos negócios começou muito antes. Ele remonta a trajetória a 1984, com a Lei nº 7.256 e o reconhecimento da microempresa.

“Foi um período muito trabalhoso. O Sebrae, juntamente com a Federação das Associações de Micro e Pequenas Empresas e Empreendedores Individuais do Estado do Paraná (Fampepar), visitou todos os municípios do Estado, fazendo palestras e mostrando para os prefeitos a importância da Lei Geral”, relembra Ercílio, que também preside a Fampepar.

De acordo com Santinoni, a implantação da Lei Geral exigiu um longo trabalho de mobilização junto aos municípios.

“Foram praticamente cinco anos trabalhando, até conseguirmos implantar a lei em todos os municípios do Paraná, mas valeu a pena, hoje os micro e pequenos empreendedores são essenciais no desenvolvimento econômico das cidades”, pondera.

Ercílio Santinoni, presidente da Federação das Associações de Micro e Pequenas Empresas e Empreendedores Individuais do Estado do Paraná (Fampepar) e Confederação Nacional das Micro e Pequenas Empresas e Empreendedores Individuais (Conampe). Foto: Jean Pavão
Passadas duas décadas, o desafio também está em atualizar a Lei Geral diante das mudanças no ambiente de negócios e na própria forma de empreender.

“Nós temos dois pontos que merecem atenção. Um deles é alterar o limite dos enquadramentos, o outro é modernizar o texto da lei, que já está, em vários artigos, desatualizado e não atende aquilo que atendia no passado. O mundo está mudando muito rapidamente e a lei precisa ser alterada”, avalia Santinoni.

Inovação

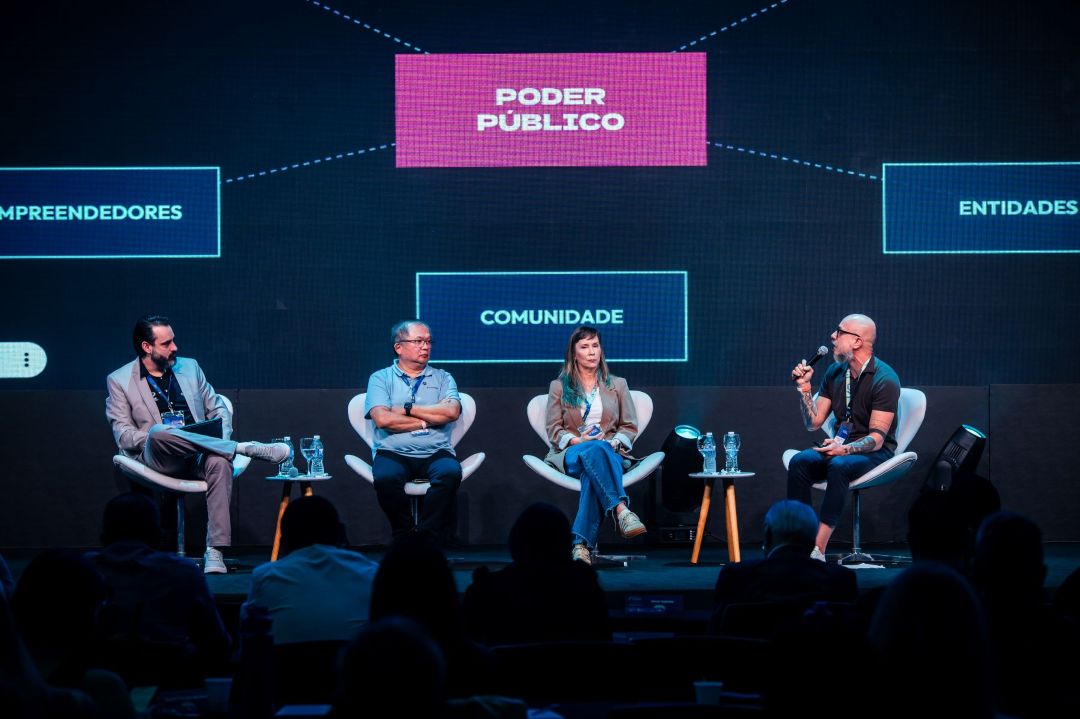
Entre os caminhos apontados para os próximos anos está a incorporação cada vez maior da inovação à gestão pública e às políticas de desenvolvimento dos municípios. No PRacelerar 2026, o tema foi abordado a partir de experiências que mostram como novas soluções podem contribuir para melhorar o ambiente de negócios e fortalecer a economia local.

De Monteiro Lobato, em São Paulo, a ex-prefeita Daniela de Cássia falou sobre liderança e inovação. Já o palestrante João Ramos conduziu uma rodada de conversas com representantes de Cascavel, Ponta Grossa e Londrina, que compartilharam experiências de gestão e os reflexos dessas iniciativas no ambiente de negócios de seus municípios.

Thiago Guerra, Pres. da Fundação para o Des. Científico e Tecnológico de Cascavel; Lúcio Kamiji, Pres. do TI Paraná e do conselho de Adm. Do Inst. Estação 43, em Londrina; Tônia Mansani, Pres. Agência de inovação e Des. De Ponta Grossa; acompanhados do palestrante João Ramos. Fotos: Jean Pavão
A programação também trouxe experiências de outras regiões do país. Representantes de Tauá, no Ceará, campeão nacional do Prêmio Sebrae Prefeitura Empreendedora (PSPE) na categoria Gestão Inovadora, e de Francisco Beltrão, no Paraná, campeão estadual e terceiro colocado nacional na mesma categoria, apresentaram iniciativas que colocam a inovação como ferramenta para transformar a gestão municipal.

Reconhecimento aos Agentes de Desenvolvimento

Agentes de Desenvolvimento no segundo dia de PRacelerar 2026.
Ao longo do segundo dia do evento, os Agentes de Desenvolvimento e gestores foram reconhecidos, com a entrega de troféus, pelo trabalho que desempenham nos municípios. A homenagem ganha ainda mais significado no ano em que a Lei Geral da Micro e Pequena Empresa completa 20 anos, já que os Agentes têm papel fundamental para transformar as diretrizes da legislação em ações concretas nos municípios.

“São eles que ajudam a fazer com que os princípios da Lei saiam do papel e aconteçam na prática, articulando políticas públicas, aproximando o poder público de quem empreende e contribuindo para um ambiente de negócios cada vez mais favorável. Aqui, reconhecemos, portanto, quem ajuda a transformar essa agenda todos os dias nos municípios”, destaca o diretor-superintendente do Sebrae/PR, Vitor Tioqueta.

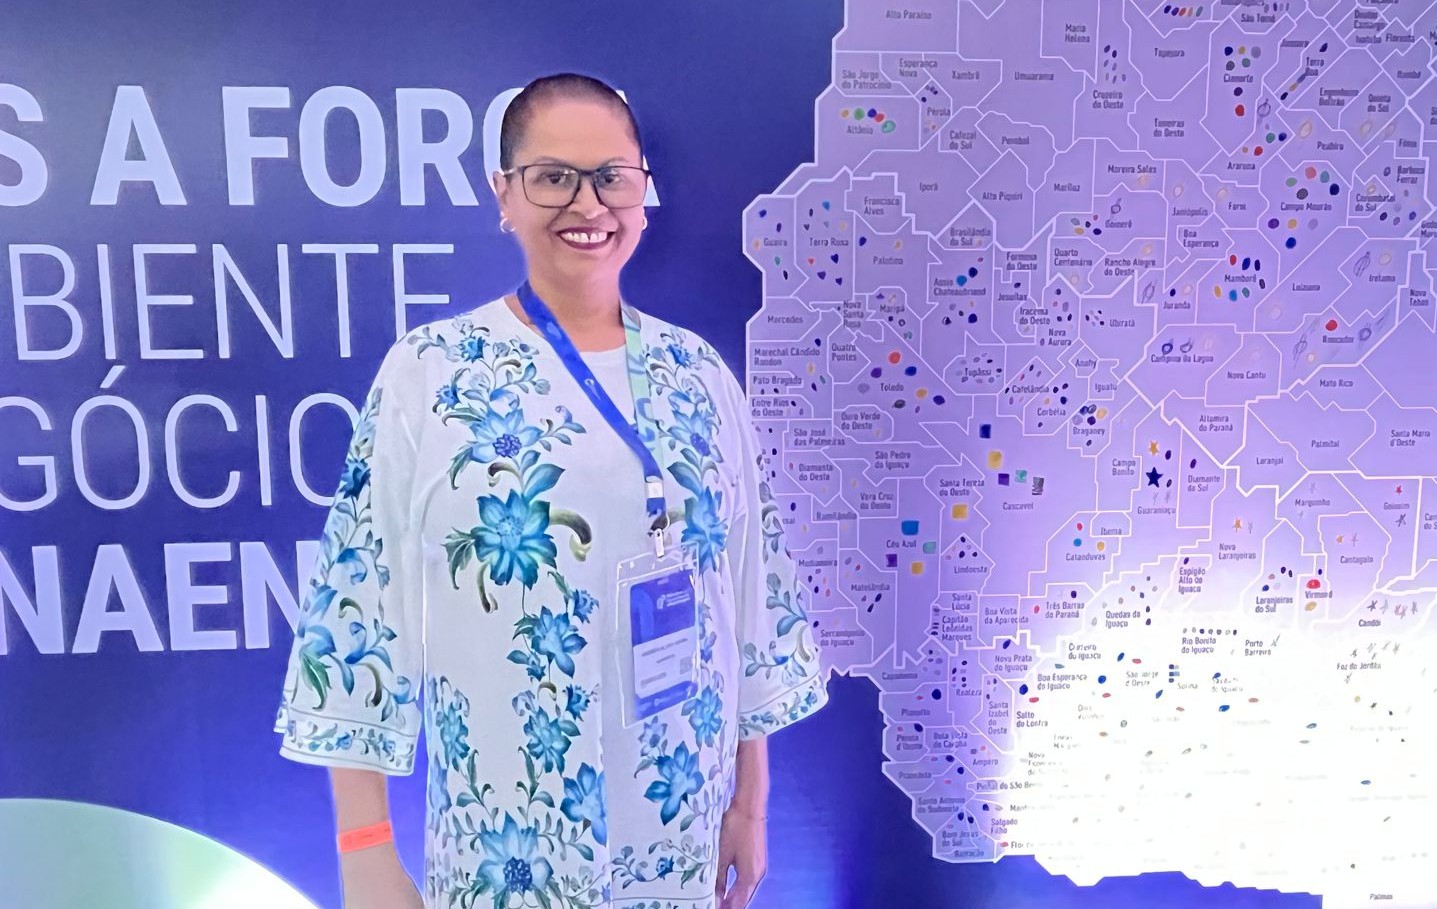
Há 11 anos como Agente de Desenvolvimento em Paranavaí, Andrea Alves Vieira destaca justamente esse papel de articulação e transformação.

“Trabalhamos em cima das políticas públicas do município, da legislação. Temos a percepção de que cada vez mais, nós precisamos nos esforçar para trazer a inovação, esse novo olhar. Essa é a nossa função, é a obrigação de servir o empresário e de trazer mudança territorial”.

De Paranavaí, a agente de desenvolvimento, Andrea Alves Vieira. Foto: Thiago Leandro
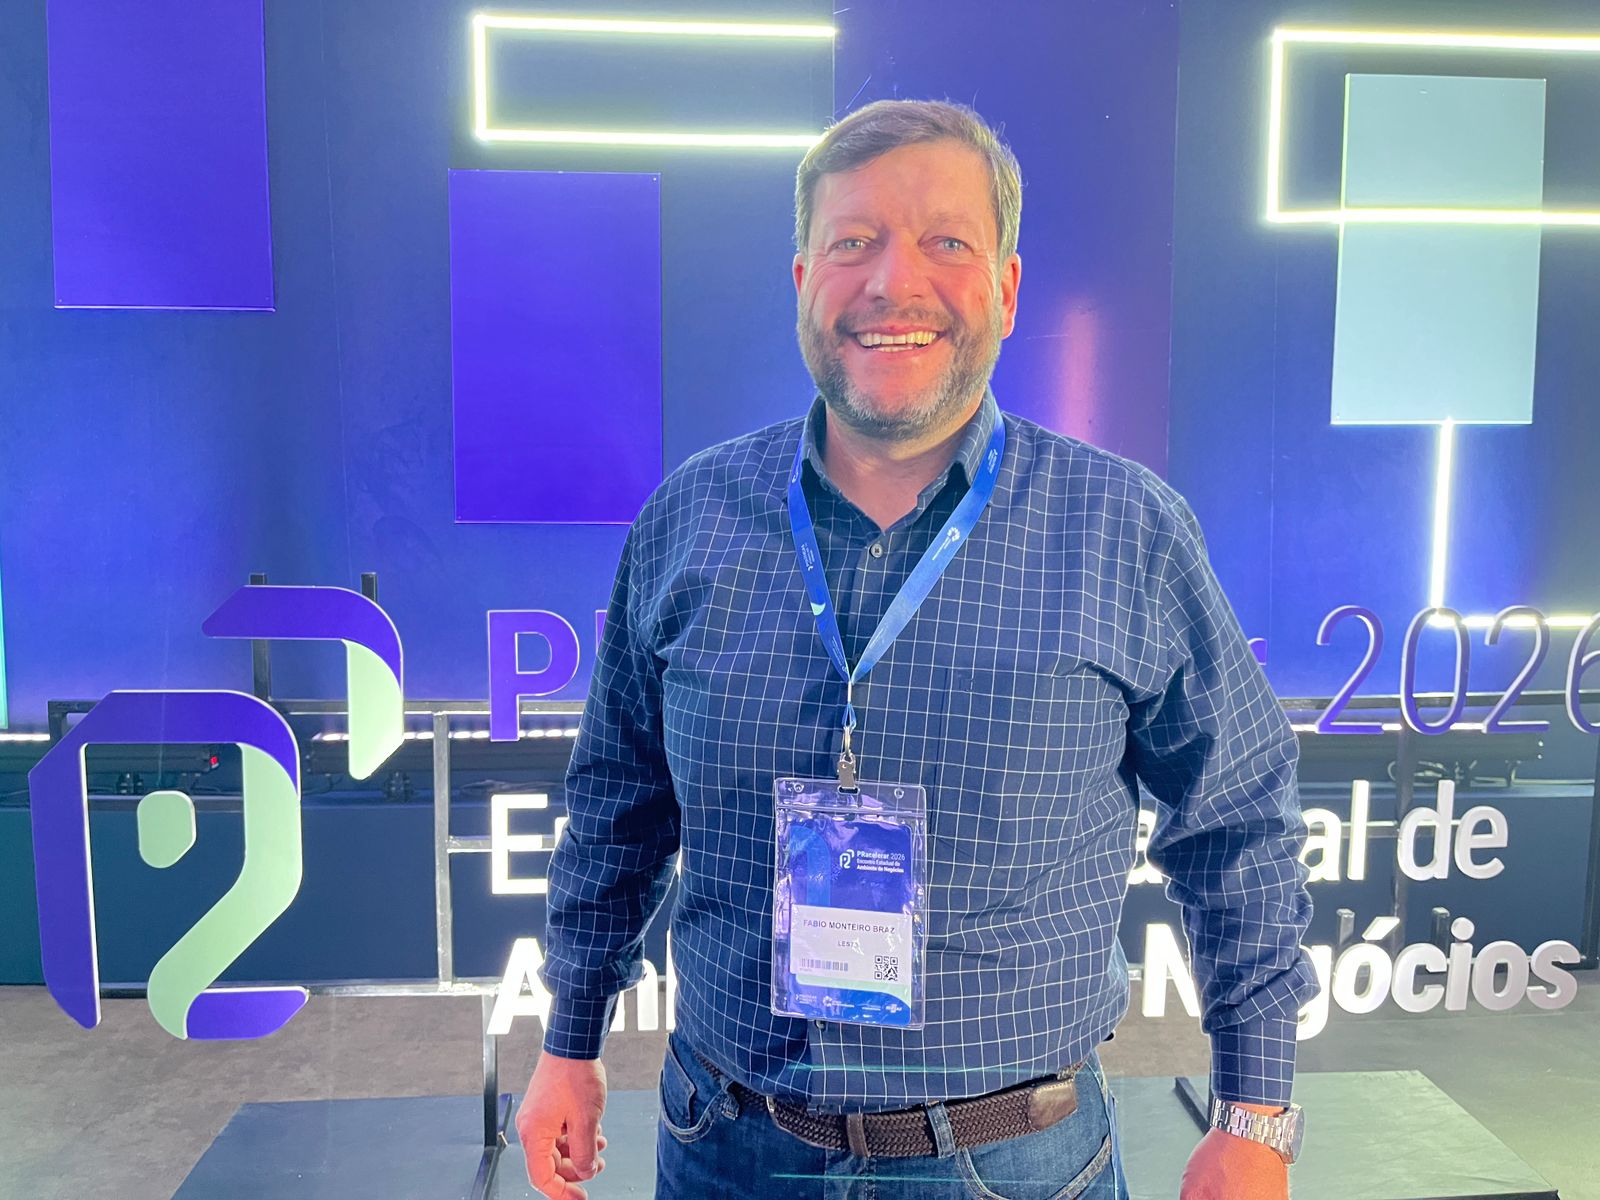
De São José dos Pinhais, Fabio Braz reforça que a melhoria do ambiente de negócios exige evolução constante e que a inovação também precisa chegar aos pequenos empreendedores.

“Em 2025, chegamos a 5.900 MEIs em São José dos Pinhais, atendidos na nossa Sala do Empreendedor. Atualmente nosso maior ponto de trabalho com o empreendedor é o de levar inovação, seja qual for o tamanho do seu negócio. Estimular esse microempreendedor a pensar fora da caixa interfere diretamente na construção de um ambiente de negócios promissor”, explica o Agente de Desenvolvimento de São José dos Pinhais.

Fabio Braz, agente de desenvolvimento em São José dos Pinhais.
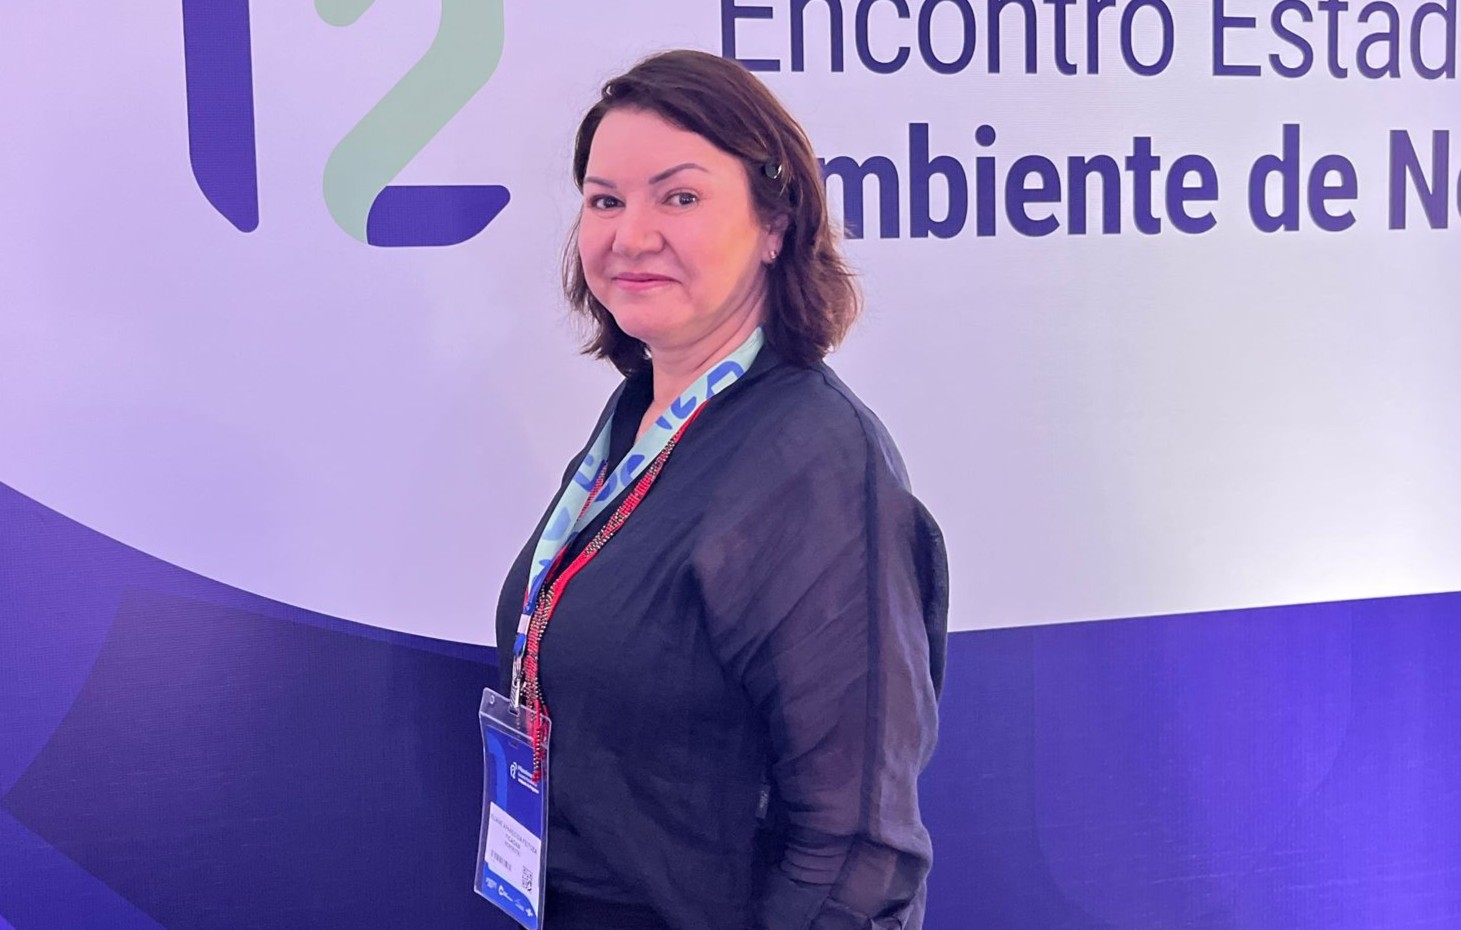
Eliana Ficagna é Agente de Desenvolvimento no município de Roncador. A cidade, de pouco mais de 11 mil habitantes, registra crescimento no número de Microempreendedores Individuais e, nesse cenário, a troca entre os Agentes também ajuda a antecipar desafios e pensar os próximos passos para esse público.

“Precisamos olhar para frente, agora temos como desafio a compreensão da nova agenda fiscal, principalmente para as microempresas e os MEIs. Nosso papel é planejar, estudar e utilizar os recursos tecnológicos e capacitações oferecidas pelo Sebrae para cumprir com nosso papel, junto aos empreendedores”, projeta Eliana.

Eliana Ficagna, da cidade de Roncador.
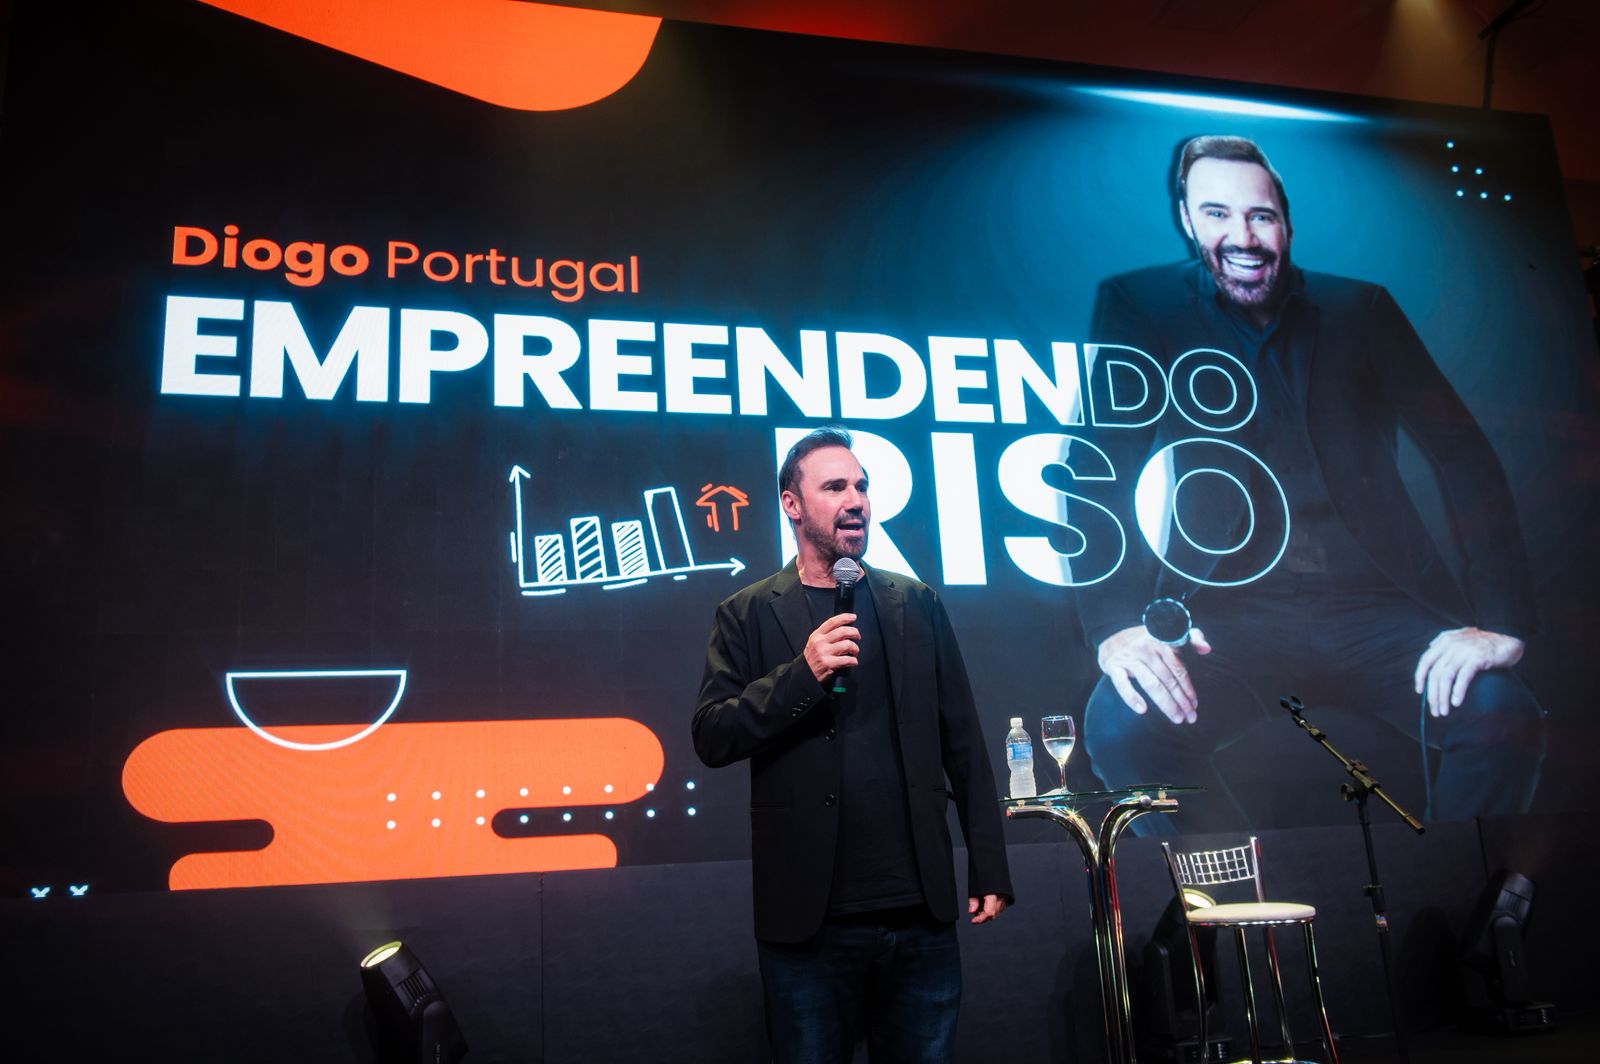
A programação do segundo dia também contou com a palestra “Empreendendo Riso”, de Diogo Portugal. O PRacelerar 2026 segue até sexta-feira (4), quando o encerramento terá, entre os destaques, o projeto Histórias de Quem Atende e o Prêmio AD em Destaque, que reconhecem profissionais que atuam diretamente no apoio aos pequenos negócios e na articulação de políticas públicas nos municípios.

Diogo Portugal com o “Empreendendo Riso”

Siga o nosso Instagram: @fampepar