FEDERAÇÃO DAS ASSOCIAÇÕES DE MICRO E PEQUENAS EMPRESAS E EMPREENDEDORES INDIVIDUAIS DO ESTADO DO PARANÁ

Categorias
Notícias

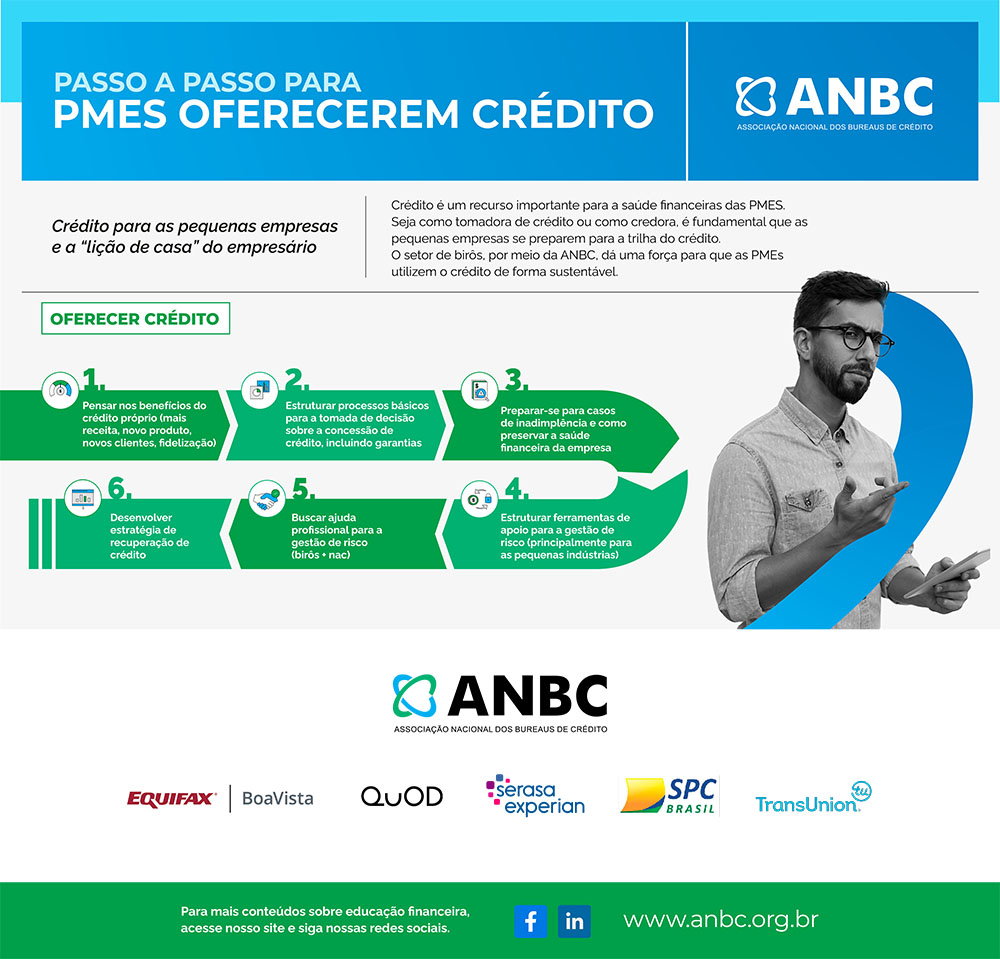
Como oferecer crédito: seis passos para pequenas empresas

Fampepar compartilha infográfico da ANBC com orientações sobre concessão de crédito, gestão de riscos e recuperação de valores.

Oferecer crédito aos clientes pode ajudar pequenas empresas a ampliar vendas, conquistar novos compradores e fortalecer relacionamentos comerciais. Essa decisão exige planejamento para preservar a saúde financeira do negócio.

Para orientar os empreendedores, a Fampepar compartilha o infográfico da Associação Nacional dos Bureaus de Crédito (ANBC). O material apresenta seis passos para pequenas e médias empresas organizarem a concessão de crédito.
como oferecer crédito

A proposta destaca uma tarefa essencial: preparar a empresa para vender a prazo, avaliar riscos e lidar com possíveis atrasos nos pagamentos.

1. Avaliar os benefícios para o negócio

O primeiro passo é identificar como a oferta de crédito pode contribuir para os resultados da empresa. Entre os benefícios estão oportunidades de aumentar a receita, atrair clientes e estimular a fidelização.

O empresário deve avaliar se essa alternativa combina com seu público, seus produtos e sua capacidade financeira.

2. Organizar os processos de concessão

A empresa precisa estabelecer critérios para decidir quando, quanto e em quais condições conceder crédito.

Isso envolve organizar informações dos clientes, definir procedimentos de análise e avaliar garantias, quando aplicáveis. Regras claras ajudam a manter decisões consistentes.

3. Preparar-se para a inadimplência

A possibilidade de atraso ou falta de pagamento deve fazer parte do planejamento.

O empreendedor precisa avaliar como essas situações podem afetar o caixa e o cumprimento dos compromissos da empresa. O objetivo é preservar a continuidade das atividades, mesmo diante de dificuldades para receber.

4. Utilizar ferramentas de gestão de risco

O infográfico recomenda estruturar ferramentas que apoiem a avaliação dos riscos, com atenção às pequenas indústrias.

Informações organizadas e recursos de análise ajudam o empresário a conhecer melhor os clientes e fundamentar suas decisões sobre vendas a prazo.

5. Buscar apoio especializado

A gestão do crédito também pode contar com ajuda profissional. O material destaca o apoio dos birôs de crédito e de serviços especializados.

Esse suporte pode contribuir para organizar análises, aperfeiçoar procedimentos e identificar riscos nas operações comerciais.

6. Definir uma estratégia de recuperação

A empresa deve planejar como agir quando um pagamento não ocorrer no prazo.

Estabelecer procedimentos de cobrança e possibilidades de negociação ajuda a conduzir esse trabalho com organização. A recuperação dos valores deve considerar a saúde financeira do negócio e o relacionamento com o cliente.

Informação para fortalecer a gestão

Conhecer cada etapa da concessão de crédito permite ao empreendedor avaliar oportunidades e assumir compromissos com maior preparo.

Confira o infográfico nesta publicação e conheça os seis passos apresentados pela ANBC.

Mais conteúdos sobre crédito e educação financeira estão disponíveis na página de estudos e conteúdos da ANBC.

Fonte e infográfico: Associação Nacional dos Bureaus de Crédito (ANBC).

ANBC no LinkedIN – @anbcbrasil

Instagram da Fampepar – @fampepar

Como oferecer crédito

Leia também: Sobre a importância de uma política de crédito
como oferecer crédito

Sobre a ANBC

A Associação Nacional dos Bureaus de Crédito (ANBC) é uma entidade sem fins lucrativos, criada em 2015. Representa empresas que fornecem informações para tornar as decisões de crédito mais seguras: Equifax BoaVista, Quod, Serasa Experian, SPC Brasil e TransUnion.

Atua pela educação financeira, pelo uso responsável dos dados e pela ampliação do acesso ao crédito para pessoas e empresas. Também defende o Cadastro Positivo, que valoriza o histórico de pagamentos e ajuda a reconhecer bons pagadores. Para os pequenos negócios, desenvolve conteúdos e compartilha orientações sobre como tomar e oferecer crédito.

No Brasil e em fóruns internacionais, promove a troca de experiências e boas práticas para fortalecer a confiança, a inclusão financeira e o crédito responsável. Seu trabalho aproxima o setor da sociedade e esclarece sua contribuição para o desenvolvimento econômico e social brasileiro.
Categorias
Notícias

Como se preparar para a solicitação de crédito: as lições de casa das MPMEs

Image

No Brasil e no mundo, muitas micro e pequenas empresas ainda encontram dificuldade na sua solicitação de crédito. Em muitos casos, o empréstimo ou financiamento é uma opção desconsiderada para investir, comprar equipamentos, reforçar o estoque ou manter o caixa em dia. Isso limita o crescimento e impõe desafios diários ao negócio. Diante desse cenário, uma pergunta é importante: como aumentar as chances de obter crédito em condições que ajudem a empresa a crescer? A seguir, reunimos alguns cuidados que podem fazer diferença na hora de buscar recursos.

Antes de pedir crédito, vale entender para que o dinheiro será usado. Se a necessidade é manter o funcionamento da empresa, pagar fornecedores, reforçar o estoque ou organizar o fluxo de caixa, as linhas de curto prazo podem ser mais adequadas. Capital de giro e antecipação de recebíveis são exemplos comuns. Já quando o objetivo é comprar equipamentos, reformar o ponto comercial, ampliar a operação ou investir em tecnologia, pode fazer mais sentido buscar linhas de prazo mais longo e, em alguns casos, subsidiadas. Nesse momento, é importante avaliar em quanto tempo esse investimento poderá gerar retorno para o negócio.

Solicitação de crédito
Planejar é fundamental

Nem sempre o crédito mais fácil é o mais barato. Algumas linhas exigem mais documentos e etapas de aprovação, e podem oferecer juros menores e prazos melhores. É o caso de modalidades como crédito rural, linhas de capital de giro e financiamento do BNDES, operações baseadas no Pronampe, programa de crédito voltado ao fortalecimento dos pequenos negócios, e financiamentos para reforma ou ampliação do negócio. Essas opções costumam ter regras específicas para verificar se a empresa se enquadra, e em compensação, podem oferecer condições mais favoráveis do que outras operações de contratação mais simples.

Pesquisar em mais de um tipo de instituição também pode ajudar. Bancos, fintechs, cooperativas de crédito e agências de fomento oferecem alternativas diferentes para pequenos negócios. A empresa pode começar consultando a instituição com a qual já tem relacionamento, e é sempre recomendado comparar com outras opções. Hoje, plataformas digitais e comparadores de crédito ajudam a olhar taxas, prazos e condições em um só lugar. Com mais informação, o empreendedor ganha poder de escolha e pode encontrar uma opção mais adequada à realidade da empresa.

Antes de solicitar crédito, vale consultar a nota de crédito da empresa nos sites dos birôs de crédito. Essas plataformas também costumam indicar caminhos para melhorar a pontuação, também chamada de score. Depois disso, é importante organizar a documentação da empresa e dos sócios, incluindo contrato social, cartão CNPJ atualizado, comprovante de endereço e Certidão Negativa de Débitos, emitida em sites oficiais para comprovar que a empresa está em dia com suas obrigações fiscais. Complemente com relatórios contábeis, como balanço patrimonial e faturamento dos últimos 12 meses, que ajudam na avaliação da capacidade de pagamento da empresa.

Se tiver um plano de negócio com retorno financeiro associado à operação de crédito, inclua na documentação. Isso ajuda a trazer transparência e reforça a confiança do credor no crédito. Outro fator favorável é oferecer garantias ao empréstimo, o que pode contribuir para conseguir taxas mais competitivas e prazos mais adequados.

Por fim, mas igualmente importante, a empresa também precisa cuidar do seu histórico financeiro no dia a dia. Pagar contas em dia, acompanhar o fluxo de caixa e manter as informações atualizadas ajudam a construir uma imagem mais confiável para o mercado. Esses cuidados favorecem a obtenção de crédito sob condições melhores.

O planejamento traz crédito favorável a quem busca. Por isso, vale dedicar tempo para entender a necessidade da empresa, comparar alternativas, organizar documentos e cuidar do histórico financeiro. Em um cenário de juros elevados, escolher bem pode reduzir custos, proteger o caixa e ajudar o pequeno negócio a crescer de forma mais sustentável.

Saiba mais no site da ANBC – Clique aqui

Siga o Linkedin da ANBC – Clique aqui

Categorias
Notícias

Ambiente de negócios e 20 anos da Lei Geral marcam agenda de evento estadual do Sebrae/PR

PRacelerar reúne Agentes de Desenvolvimento e gestores para discutir inovação, políticas públicas e reconhecer o trabalho nas bases

Por Thiago Leandro ASN/PR

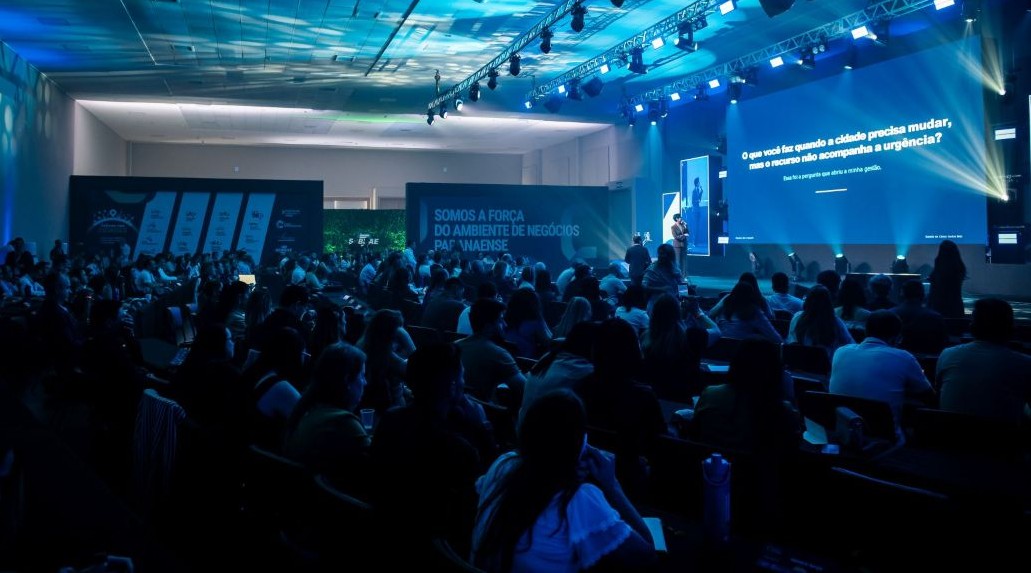
O segundo dia do PRacelerar 2026, em Foz do Iguaçu, evento que reúne 221 Agentes de Desenvolvimento e gestores de 133 municípios paranaenses, colocou em debate a inovação, os 20 anos da Lei Geral da Micro e Pequena Empresa e os desafios para os próximos anos.

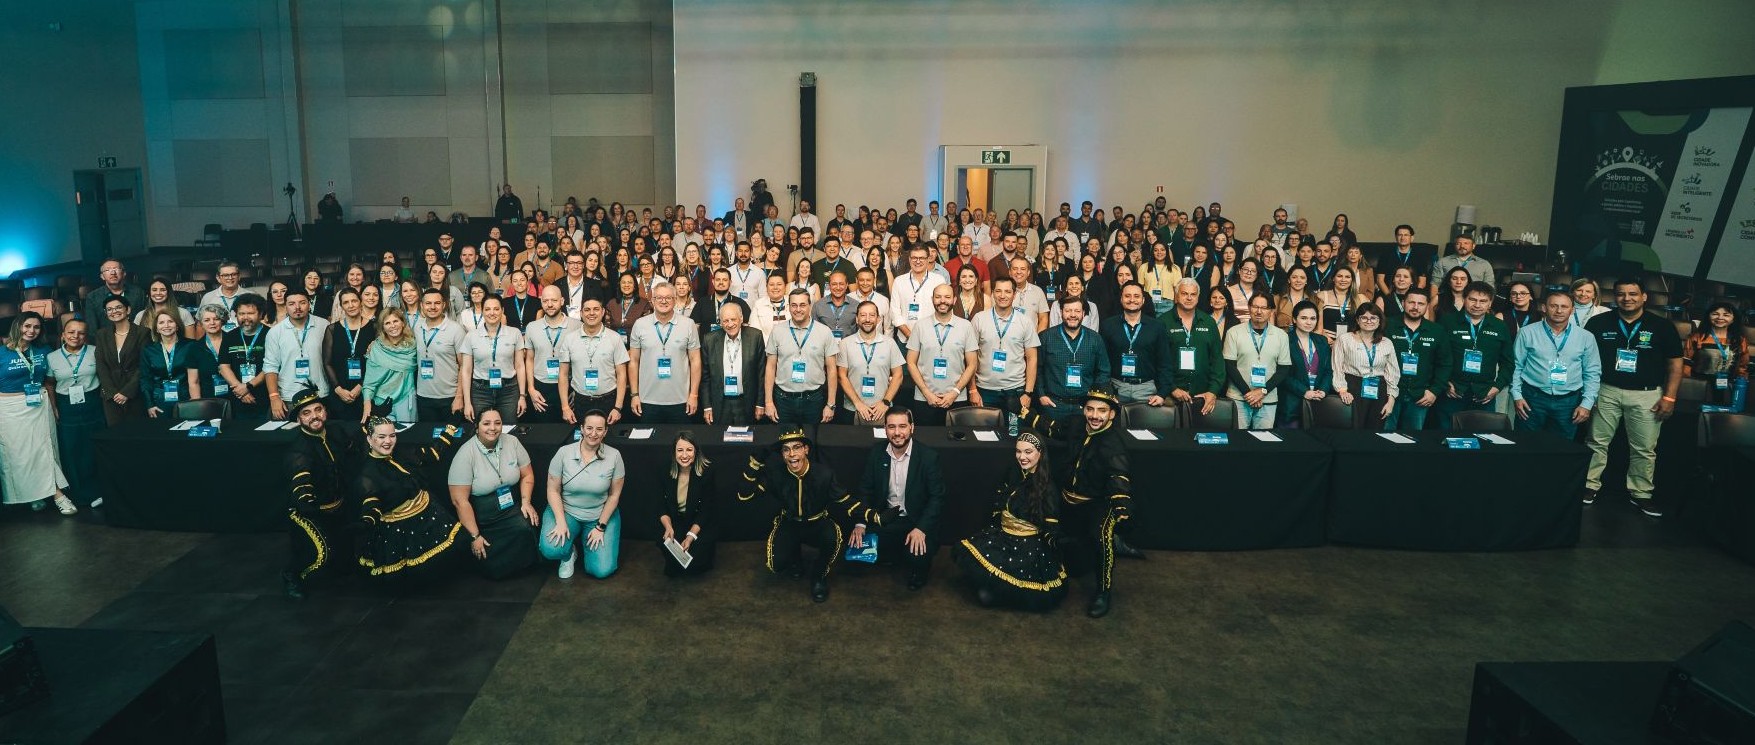
O segundo dia de PRacelerar 2026 reuniu 221 agentes de desenvolvimento. Foto: Jean Pavão
Criada em 2006, a Lei representou uma mudança importante no ambiente de negócios dos municípios brasileiros ao estabelecer tratamento diferenciado aos pequenos empreendimentos. Dois anos depois, esse processo ganhou um novo capítulo com a criação do Microempreendedor Individual (MEI).

Ercílio Santinoni, presidente da Confederação Nacional das Micro e Pequenas Empresas (Conampe), lembra que a mobilização em defesa dos pequenos negócios começou muito antes. Ele remonta a trajetória a 1984, com a Lei nº 7.256 e o reconhecimento da microempresa.

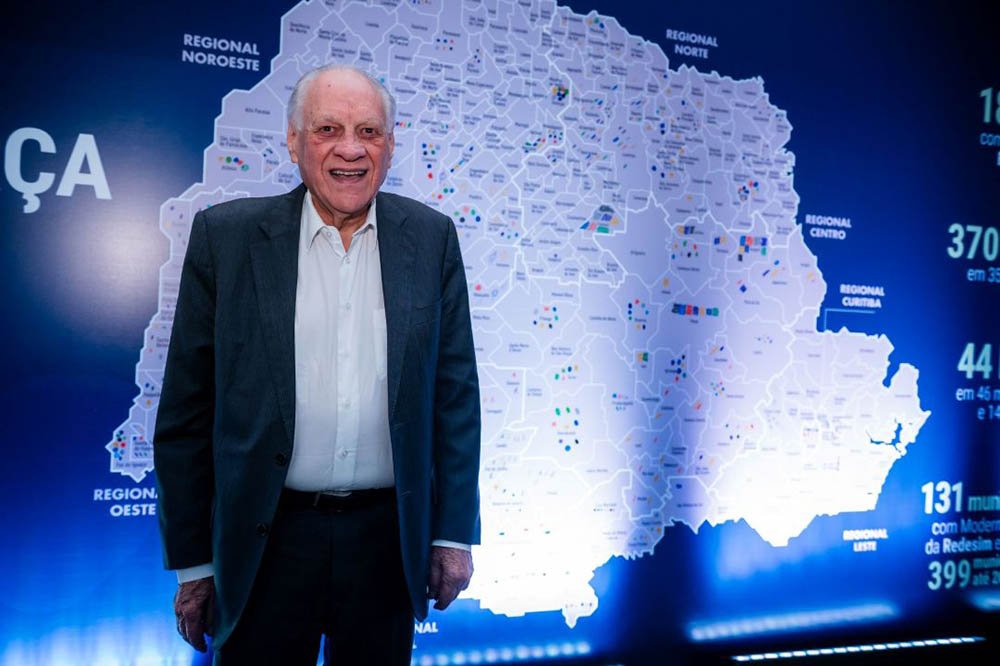
“Foi um período muito trabalhoso. O Sebrae, juntamente com a Federação das Associações de Micro e Pequenas Empresas e Empreendedores Individuais do Estado do Paraná (Fampepar), visitou todos os municípios do Estado, fazendo palestras e mostrando para os prefeitos a importância da Lei Geral”, relembra Ercílio, que também preside a Fampepar.

De acordo com Santinoni, a implantação da Lei Geral exigiu um longo trabalho de mobilização junto aos municípios.

“Foram praticamente cinco anos trabalhando, até conseguirmos implantar a lei em todos os municípios do Paraná, mas valeu a pena, hoje os micro e pequenos empreendedores são essenciais no desenvolvimento econômico das cidades”, pondera.

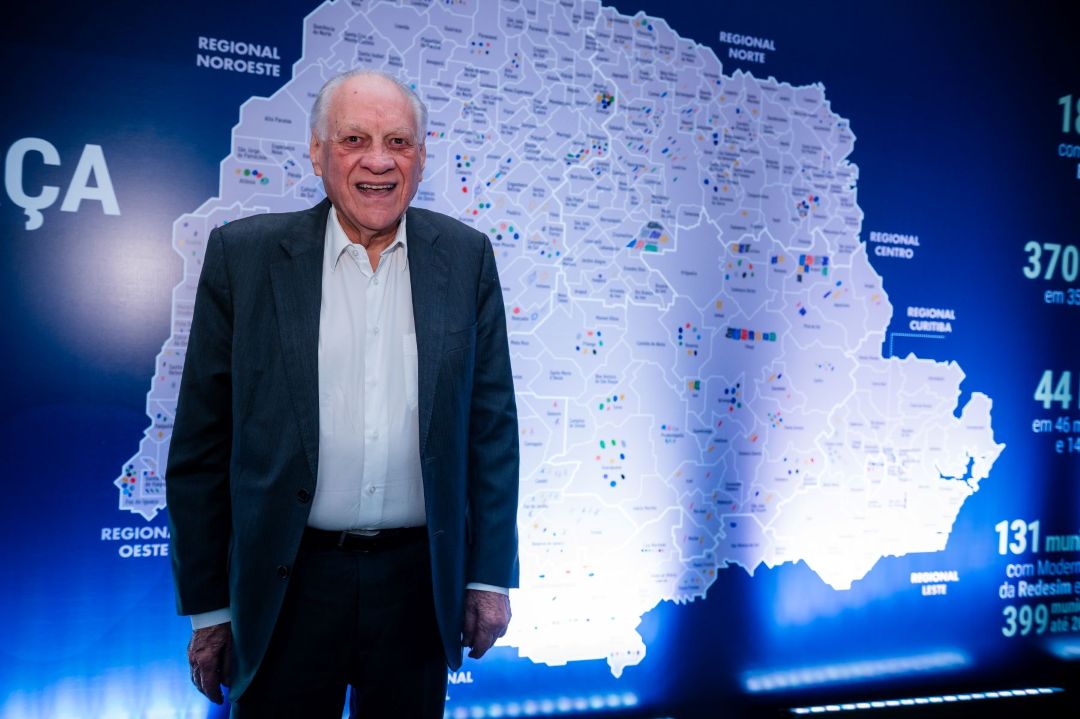
Ercílio Santinoni, presidente da Federação das Associações de Micro e Pequenas Empresas e Empreendedores Individuais do Estado do Paraná (Fampepar) e Confederação Nacional das Micro e Pequenas Empresas e Empreendedores Individuais (Conampe). Foto: Jean Pavão
Passadas duas décadas, o desafio também está em atualizar a Lei Geral diante das mudanças no ambiente de negócios e na própria forma de empreender.

“Nós temos dois pontos que merecem atenção. Um deles é alterar o limite dos enquadramentos, o outro é modernizar o texto da lei, que já está, em vários artigos, desatualizado e não atende aquilo que atendia no passado. O mundo está mudando muito rapidamente e a lei precisa ser alterada”, avalia Santinoni.

Inovação

Entre os caminhos apontados para os próximos anos está a incorporação cada vez maior da inovação à gestão pública e às políticas de desenvolvimento dos municípios. No PRacelerar 2026, o tema foi abordado a partir de experiências que mostram como novas soluções podem contribuir para melhorar o ambiente de negócios e fortalecer a economia local.

De Monteiro Lobato, em São Paulo, a ex-prefeita Daniela de Cássia falou sobre liderança e inovação. Já o palestrante João Ramos conduziu uma rodada de conversas com representantes de Cascavel, Ponta Grossa e Londrina, que compartilharam experiências de gestão e os reflexos dessas iniciativas no ambiente de negócios de seus municípios.

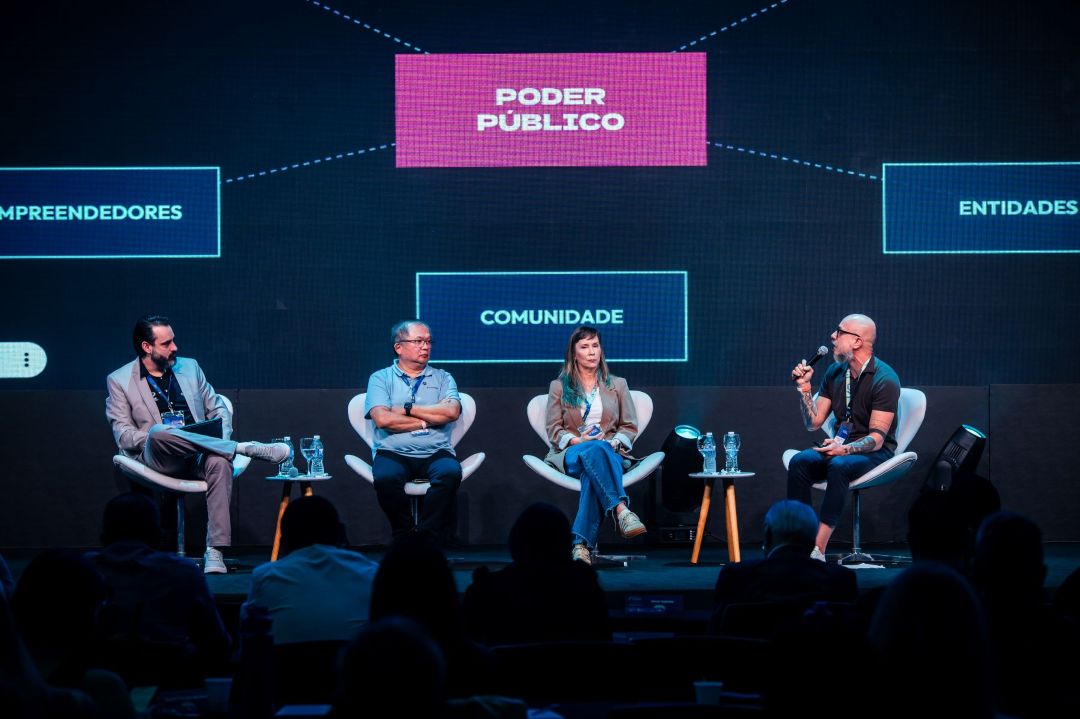
Thiago Guerra, Pres. da Fundação para o Des. Científico e Tecnológico de Cascavel; Lúcio Kamiji, Pres. do TI Paraná e do conselho de Adm. Do Inst. Estação 43, em Londrina; Tônia Mansani, Pres. Agência de inovação e Des. De Ponta Grossa; acompanhados do palestrante João Ramos. Fotos: Jean Pavão
A programação também trouxe experiências de outras regiões do país. Representantes de Tauá, no Ceará, campeão nacional do Prêmio Sebrae Prefeitura Empreendedora (PSPE) na categoria Gestão Inovadora, e de Francisco Beltrão, no Paraná, campeão estadual e terceiro colocado nacional na mesma categoria, apresentaram iniciativas que colocam a inovação como ferramenta para transformar a gestão municipal.

Reconhecimento aos Agentes de Desenvolvimento

Agentes de Desenvolvimento no segundo dia de PRacelerar 2026.
Ao longo do segundo dia do evento, os Agentes de Desenvolvimento e gestores foram reconhecidos, com a entrega de troféus, pelo trabalho que desempenham nos municípios. A homenagem ganha ainda mais significado no ano em que a Lei Geral da Micro e Pequena Empresa completa 20 anos, já que os Agentes têm papel fundamental para transformar as diretrizes da legislação em ações concretas nos municípios.

“São eles que ajudam a fazer com que os princípios da Lei saiam do papel e aconteçam na prática, articulando políticas públicas, aproximando o poder público de quem empreende e contribuindo para um ambiente de negócios cada vez mais favorável. Aqui, reconhecemos, portanto, quem ajuda a transformar essa agenda todos os dias nos municípios”, destaca o diretor-superintendente do Sebrae/PR, Vitor Tioqueta.

Há 11 anos como Agente de Desenvolvimento em Paranavaí, Andrea Alves Vieira destaca justamente esse papel de articulação e transformação.

“Trabalhamos em cima das políticas públicas do município, da legislação. Temos a percepção de que cada vez mais, nós precisamos nos esforçar para trazer a inovação, esse novo olhar. Essa é a nossa função, é a obrigação de servir o empresário e de trazer mudança territorial”.

De Paranavaí, a agente de desenvolvimento, Andrea Alves Vieira. Foto: Thiago Leandro
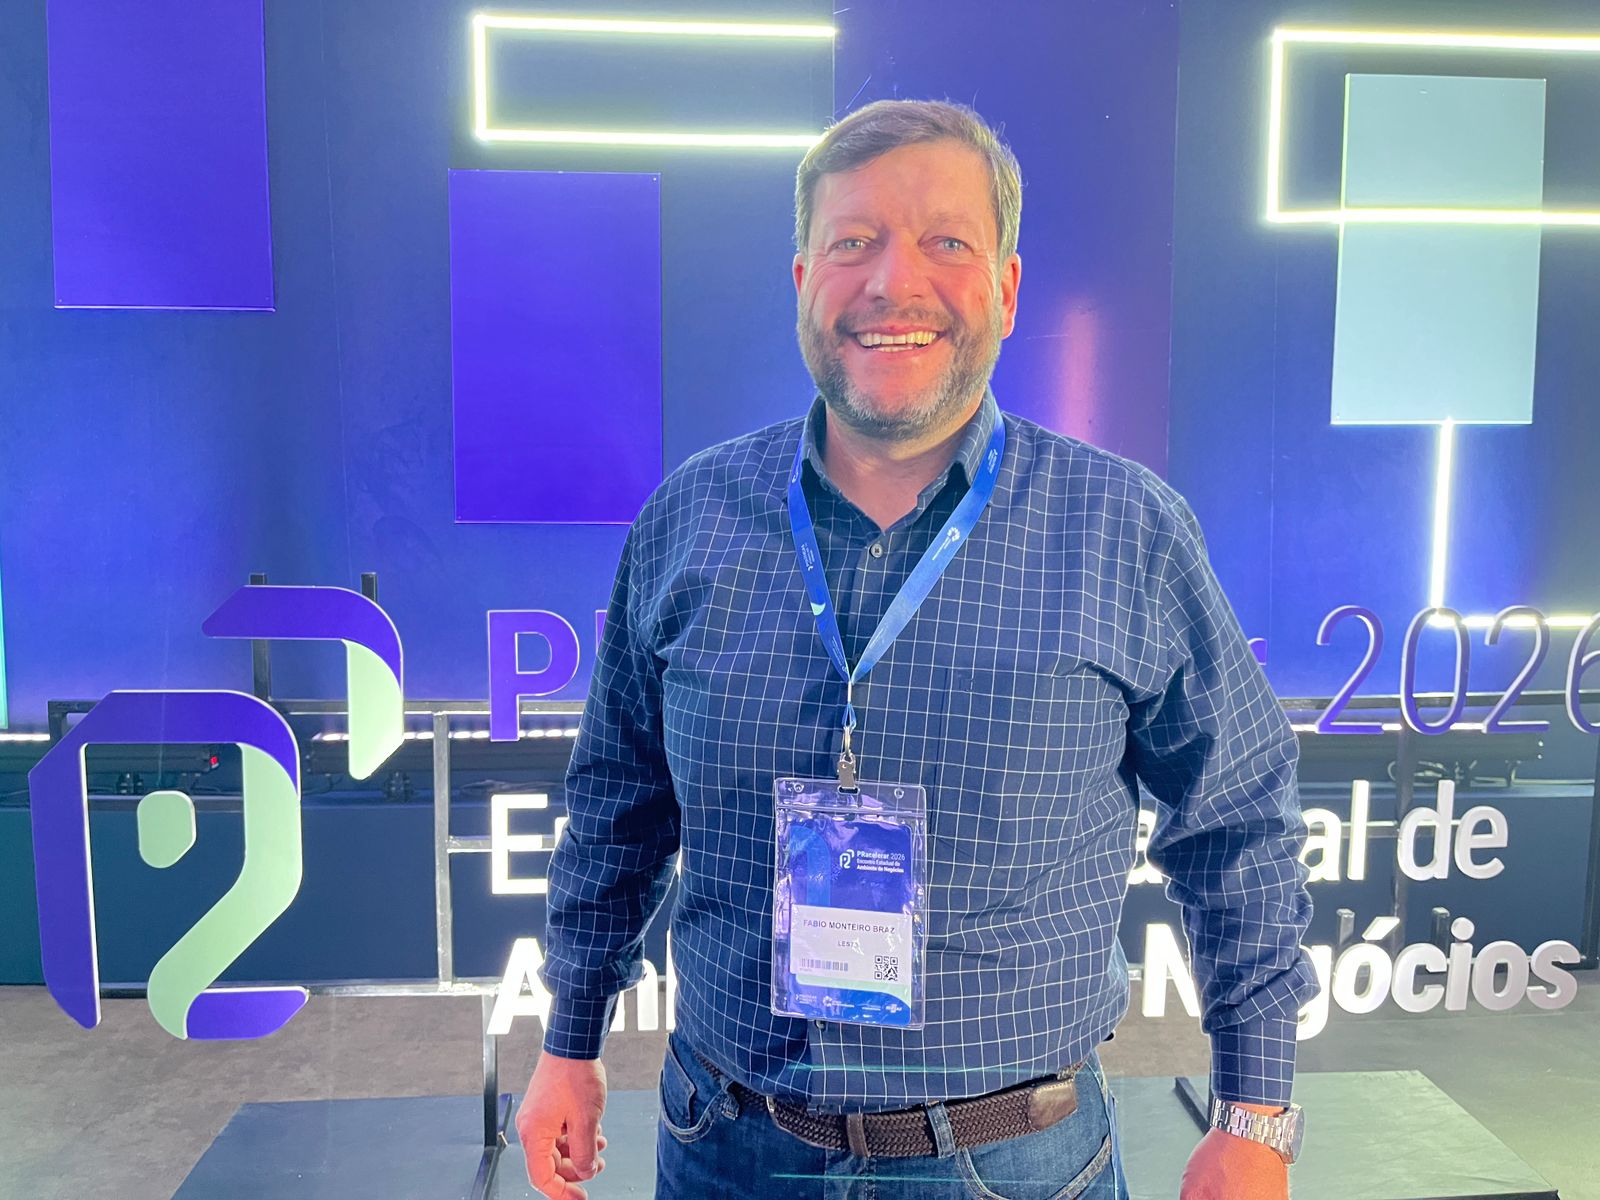
De São José dos Pinhais, Fabio Braz reforça que a melhoria do ambiente de negócios exige evolução constante e que a inovação também precisa chegar aos pequenos empreendedores.

“Em 2025, chegamos a 5.900 MEIs em São José dos Pinhais, atendidos na nossa Sala do Empreendedor. Atualmente nosso maior ponto de trabalho com o empreendedor é o de levar inovação, seja qual for o tamanho do seu negócio. Estimular esse microempreendedor a pensar fora da caixa interfere diretamente na construção de um ambiente de negócios promissor”, explica o Agente de Desenvolvimento de São José dos Pinhais.

Fabio Braz, agente de desenvolvimento em São José dos Pinhais.
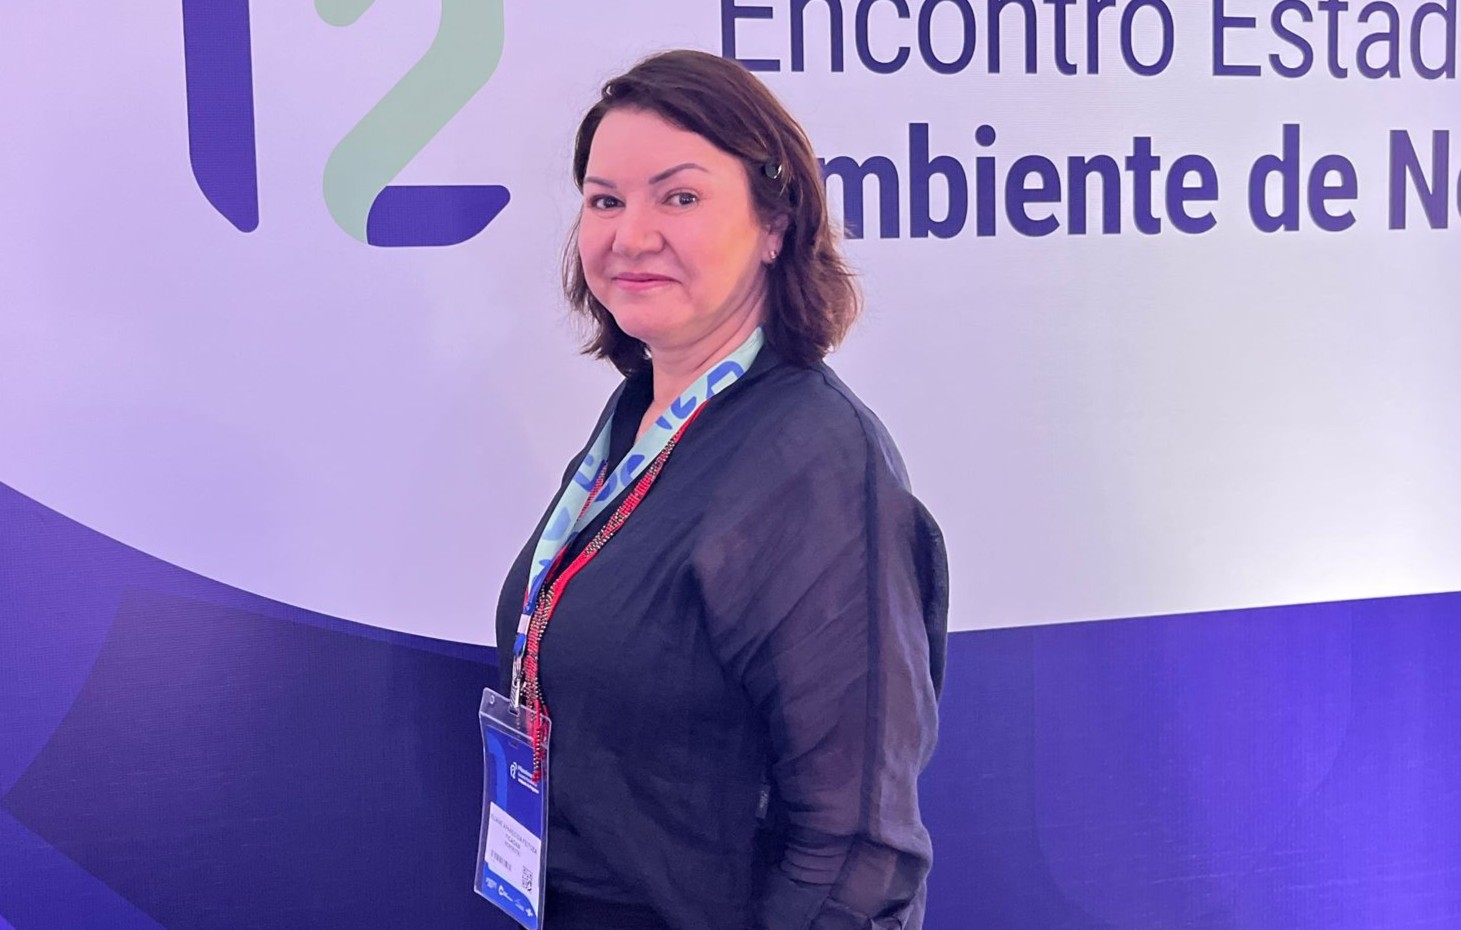
Eliana Ficagna é Agente de Desenvolvimento no município de Roncador. A cidade, de pouco mais de 11 mil habitantes, registra crescimento no número de Microempreendedores Individuais e, nesse cenário, a troca entre os Agentes também ajuda a antecipar desafios e pensar os próximos passos para esse público.

“Precisamos olhar para frente, agora temos como desafio a compreensão da nova agenda fiscal, principalmente para as microempresas e os MEIs. Nosso papel é planejar, estudar e utilizar os recursos tecnológicos e capacitações oferecidas pelo Sebrae para cumprir com nosso papel, junto aos empreendedores”, projeta Eliana.

Eliana Ficagna, da cidade de Roncador.
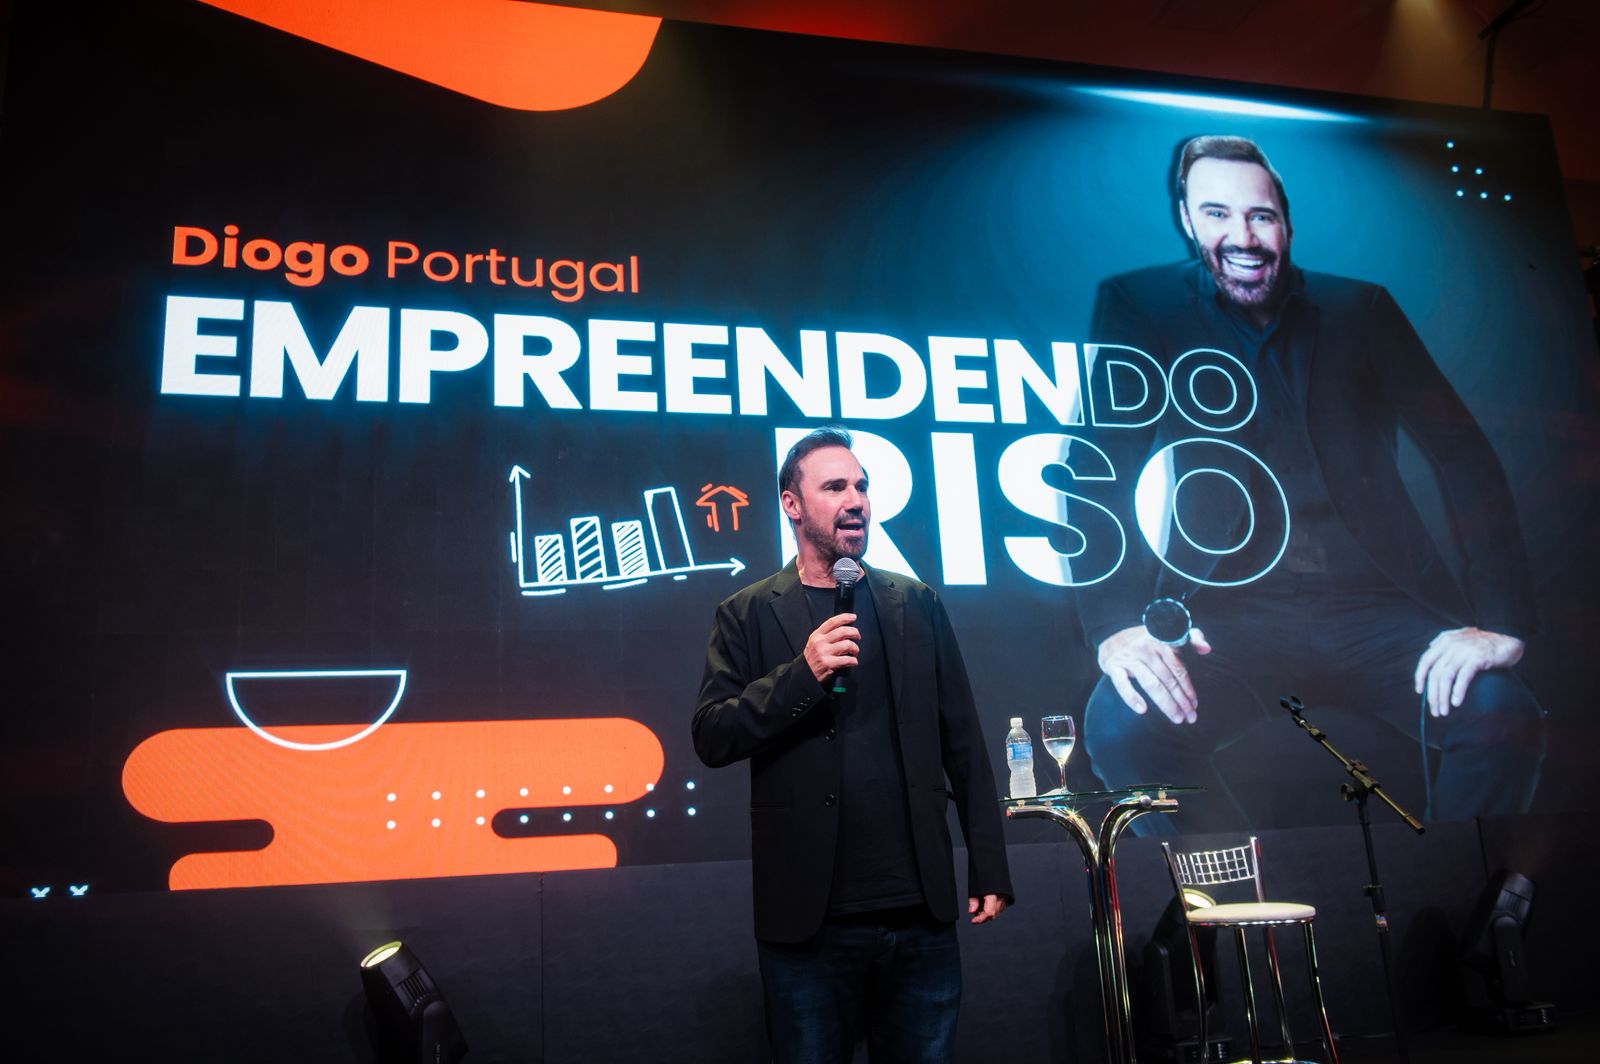
A programação do segundo dia também contou com a palestra “Empreendendo Riso”, de Diogo Portugal. O PRacelerar 2026 segue até sexta-feira (4), quando o encerramento terá, entre os destaques, o projeto Histórias de Quem Atende e o Prêmio AD em Destaque, que reconhecem profissionais que atuam diretamente no apoio aos pequenos negócios e na articulação de políticas públicas nos municípios.

Diogo Portugal com o “Empreendendo Riso”
Siga o nosso Instagram: @fampepar

Categorias
Notícias

“O Professor do Crédito” mostra às PMEs como vender mais analisando melhor

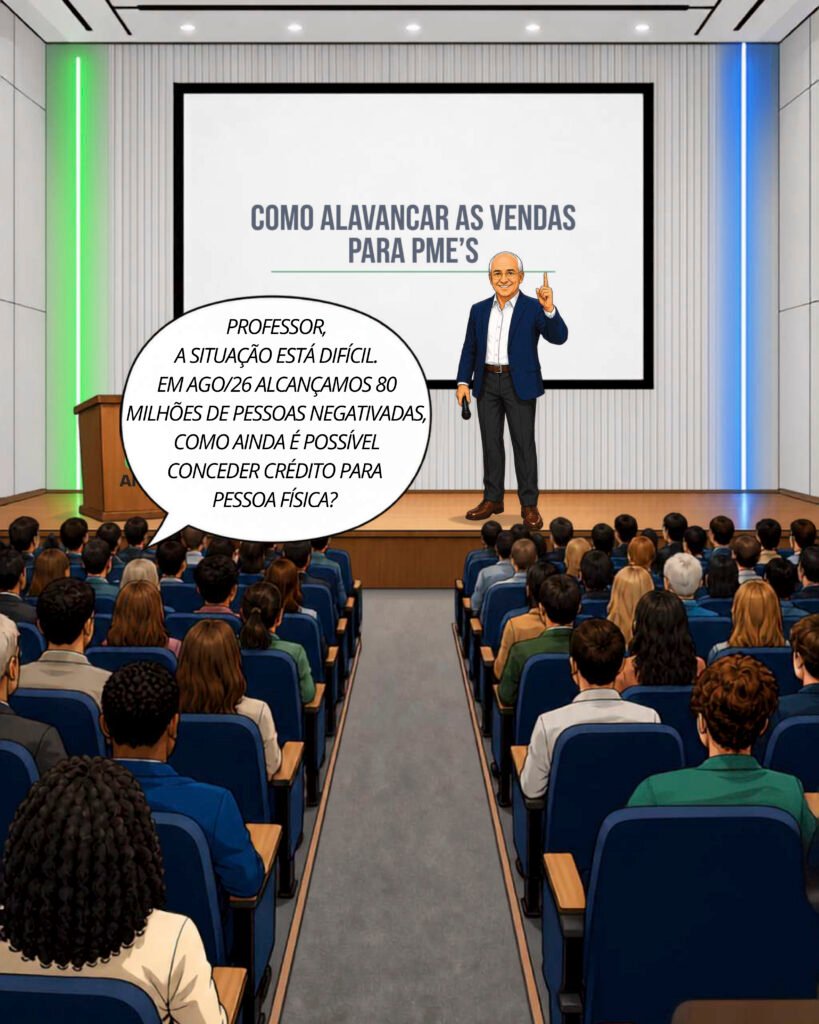
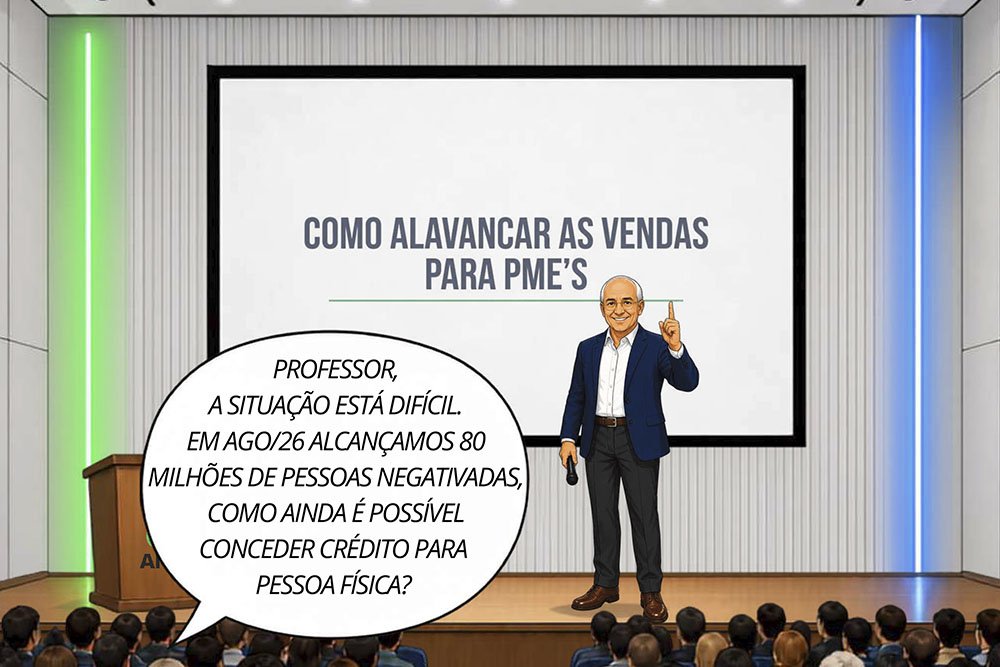
“O Professor do Crédito” – uma nova série de tirinhas produzida pela ANBC (Associação Nacional dos Bureaus de Crédito) chega para descomplicar um dos maiores desafios de quem toca um pequeno negócio: conceder crédito com segurança e, ao mesmo tempo, aumentar as vendas. Sob o título “Como alavancar as vendas para PMEs”, a história em quadrinhos apresenta o personagem “O Professor do Crédito”, que responde, de forma didática, às dúvidas mais comuns de empreendedores diante do balcão.

O ponto de partida é um cenário que preocupa. Segundo os dados apresentados na série, o Brasil alcançou cerca de 80 milhões de pessoas negativadas em agosto de 2026. Diante desse número, um empresário pergunta ao professor como ainda é possível vender a prazo para pessoa física. A resposta abre caminho para toda a reflexão que se segue.

"O Professor do Crédito"
Restrições são apenas a ponta do iceberg

Logo no início, o professor provoca a plateia com uma imagem forte. Quando o lojista olha somente para as restrições do cliente, ele enxerga apenas a ponta do iceberg. Abaixo da superfície existe muito mais informação capaz de orientar uma boa decisão. Portanto, o histórico de dívidas não deve ser o único fator considerado.

Para reforçar a ideia, a tirinha usa uma comparação simples. O histórico é como um filme do passado. Já a nota de crédito representa a posição do momento e projeta o futuro do consumidor. Assim, em vez de negar a venda por um problema antigo, o empreendedor passa a avaliar a realidade atual de quem está à sua frente.

Cadastro Positivo e birôs a favor do pequeno negócio

A série explica, então, o papel do Cadastro Positivo, previsto na Lei 12.414/2011. Trata-se de uma base de dados que reúne o histórico de operações de crédito e o cumprimento de obrigações financeiras de consumidores e empresas. Esses dados alimentam a construção da nota de crédito e revelam quem está pagando seus compromissos em dia.

Com o apoio dos birôs de crédito, o lojista consegue responder às perguntas certas antes de fechar negócio. Onde essa pessoa mora? Como ela trabalha? Está se recuperando financeiramente? Qual é a sua realidade hoje? A partir dessas respostas, os birôs analisam a fase da vida financeira do cliente, avaliam o risco e recomendam a concessão do crédito, classificando cada caso entre risco baixo, médio ou alto.

Tecnologia e inteligência artificial ao alcance das PMEs

Além das ferramentas tradicionais, o professor mostra que a tecnologia já está acessível ao pequeno empreendedor. Atualmente existem soluções práticas para PMEs, como agentes de inteligência artificial que oferecem consultoria de crédito em tempo real. Essas ferramentas sugerem a aprovação ou a rejeição da venda e indicam até os limites recomendados para cada cliente.

O recado final da série é direto e transformador. Na análise de crédito de pessoa física, além da nota de crédito, é importante identificar a pessoa por trás do CPF. Dessa forma, o empreendedor constrói uma porta de entrada segura para alavancar a empresa e toma decisões mais seguras e inteligentes.

Ao trazer o conteúdo para seus canais, a Conampe e a Fampepar reforçam o compromisso com a educação financeira e com a competitividade dos pequenos negócios. Afinal, vender mais e vender com segurança não são objetivos opostos. Com informação de qualidade, eles caminham juntos.

Veja o a apresentação criada pela ANBC: “O Professor de Crédito”
Categorias
Notícias

Crédito para pequenos negócios exige planejamento, organização e atenção ao custo total

Material da Associação Nacional dos Bureaus de Crédito (ANBC) reúne orientações para micro, pequenas e médias empresas se prepararem antes de buscar financiamento e aumentarem as chances de obter melhores condições.

O acesso ao crédito pode representar uma ferramenta importante para a manutenção, o investimento e o crescimento dos pequenos negócios. No entanto, antes de contratar um empréstimo ou financiamento, o empresário precisa avaliar a real necessidade dos recursos, organizar as finanças e conhecer sua capacidade de pagamento.

Veja material da ANBC:

Como tomar crédito ANBC 11-08Baixar

Essas são algumas das orientações apresentadas pela Associação Nacional dos Bureaus de Crédito (ANBC) no e-book Como tomar crédito – Melhores práticas para consumidores e micro, pequenas e médias empresas. Segundo a entidade, uma preparação adequada antes da solicitação pode aumentar as chances de aprovação e contribuir para a obtenção de taxas de juros e condições de pagamento mais favoráveis.

Para a Conampe e suas entidades, Federações e Associações, a orientação reforça um ponto essencial para os pequenos negócios: crédito deve fazer parte de uma decisão planejada e estar relacionado à capacidade financeira e aos objetivos da empresa.

Histórico financeiro também pesa na análise

O comportamento financeiro da empresa interfere diretamente na avaliação de crédito. De acordo com o material, contas e contratos mantidos no CNPJ, pagamentos realizados dentro do prazo e informações cadastrais atualizadas ajudam na construção de um histórico de crédito.

Já atrasos, negativações e outros compromissos não cumpridos podem prejudicar a nota de crédito. A recomendação, quando houver restrições, é planejar a renegociação e a quitação das dívidas.

Cadastro Positivo pode ampliar informações sobre o pequeno negócio

O e-book também destaca o papel do Cadastro Positivo, que reúne informações sobre empréstimos, financiamentos, cartões, consórcios e histórico de pagamentos de serviços como telefone, internet, água, energia e gás. Assim, a análise considera não apenas situações de inadimplência, mas também o histórico de pontualidade do tomador.

Para micro e pequenas empresas, esse conjunto de informações pode contribuir para a inclusão no mercado de crédito, especialmente nos casos em que o negócio possui pouco histórico junto às instituições financeiras tradicionais.

Segundo a ANBC, entre os benefícios estão maior inclusão financeira, melhores condições para que o tomador compare propostas e uma análise mais precisa da capacidade de pagamento.

Crédito deve ser ferramenta de desenvolvimento

Para os pequenos negócios, o crédito pode abrir espaço para investimentos, expansão, modernização e reforço do capital de giro. Contudo, a contratação precisa estar acompanhada de planejamento.

A principal mensagem do material da ANBC é justamente essa: antes de procurar crédito, o empresário deve organizar a casa, saber exatamente quanto precisa, para que utilizará os recursos e de onde virá o dinheiro para pagar a dívida.

O e-book Como tomar crédito (acima) integra as iniciativas da ANBC voltadas à educação financeira e ao desenvolvimento sustentável do mercado de crédito brasileiro.

Fonte: Associação Nacional dos Bureaus de Crédito – ANBC

Categorias
Notícias

Pequenas e médias empresas passam a liderar avanço das recuperações judiciais no Brasil

Valor Econômico
Crescimento dos pedidos entre negócios de menor porte revela pressão dos juros, restrição ao crédito e mudança no perfil das empresas que recorrem à renegociação de dívidas

As micro, pequenas e médias empresas ganharam protagonismo no avanço das recuperações judiciais no Brasil. O movimento mostra uma mudança importante no perfil das empresas que utilizam esse instrumento para reorganizar dívidas e manter suas atividades.

Os dados foram destacados pelo Valor Econômico, em reportagem publicada no dia 4 de agosto, assinada pelas jornalistas Luiza Calegari e Clarice Couto. Segundo a publicação, a recuperação judicial deixou de estar associada principalmente às grandes companhias e passou a fazer parte, com maior frequência, da realidade dos pequenos e médios negócios.

Segundo o presidente da Conampe e da Fampepar, Ercílio Santinoni, desde 2023, a proporção de micro e pequenas empresas em recuperação judicial mais do que dobrou. Ao mesmo tempo, a participação das médias empresas cresceu 31%. O cenário ocorre em um período marcado por juros elevados e maior restrição ao crédito, fatores que pressionam especialmente empresas com menor capacidade financeira para suportar períodos prolongados de custos elevados.

Microempresas registram crescimento de 133%

Os números apresentados pelo Valor Econômico dimensionam essa transformação. Entre o primeiro trimestre de 2023 e o segundo trimestre de 2026, o número de recuperações judiciais de microempresas aumentou 133%.

Nas pequenas empresas, o crescimento chegou a 68%, enquanto entre as médias o avanço foi de 31%.

O comportamento das grandes empresas seguiu o caminho contrário. No mesmo período, o número de recuperações judiciais caiu 11% entre as grandes companhias e 16% entre as empresas classificadas como muito grandes.

Portanto, além do aumento geral dos processos, ocorre uma mudança na composição das empresas que procuram a Justiça para renegociar suas dívidas.

Segundo a reportagem, parte das grandes companhias passou a utilizar outros mecanismos de reestruturação financeira, incluindo a recuperação extrajudicial. Empresas menores, por sua vez, passaram a recorrer com maior frequência à recuperação judicial como alternativa para reorganizar suas obrigações e preservar suas operações.

Recuperações judiciais continuam crescendo

No primeiro semestre de 2026, o número total de recuperações judiciais cresceu 6,2% em relação ao segundo semestre de 2025.

Embora o volume continue aumentando, houve desaceleração no ritmo de crescimento. No primeiro semestre de 2025, o avanço havia sido de 7,3%. Já no segundo semestre daquele ano, chegou a 14,1%.

Considerando o período de 12 meses, entretanto, o crescimento acumulado alcançou 21,2%.

Conforme os dados apresentados pelo jornal, o estoque chegou a 6.513 empresas em maio. Em junho, ocorreu uma redução de 1,7%, primeira queda relevante da série histórica mencionada na reportagem. Ainda assim, especialistas ouvidos pelo Valor Econômico avaliam que um único mês não permite afirmar que existe uma tendência consistente de desaceleração.

Agronegócio concentra novos processos

Outro ponto de atenção está no agronegócio. Segundo a reportagem de Luiza Calegari e Clarice Couto, o setor permanece como o principal foco das novas reestruturações.

O agronegócio registrava 1.263 empresas em recuperação judicial, além de 111 novos processos somente no segundo trimestre de 2026.

Por outro lado, quando se considera o estoque total de empresas em recuperação, o comércio aparece na liderança, com 1.649 empresas, seguido pela indústria, com 1.455.

Os números mostram que as dificuldades financeiras atingem diferentes segmentos da economia e, sobretudo, reforçam a necessidade de atenção às condições enfrentadas pelos pequenos negócios.

Crédito e renegociação ganham ainda mais importância

Ercílio Santinoni destaca que, no universo das micro e pequenas empresas, o crescimento das recuperações judiciais merece atenção especial. Diferentemente das grandes corporações, pequenos negócios normalmente possuem menor margem financeira para enfrentar períodos prolongados de juros elevados, queda no faturamento ou dificuldades de acesso ao crédito.

Além disso, quando uma pequena empresa perde capacidade de financiamento ou de renegociação de seus compromissos, os impactos aparecem rapidamente no caixa, nos investimentos e na manutenção dos empregos.

Nesse contexto, instrumentos eficientes de renegociação de dívidas, acesso ao crédito em condições adequadas, educação financeira e políticas que reduzam os custos de funcionamento das empresas tornam-se ainda mais importantes.

A recuperação judicial desempenha uma função prevista em lei para permitir a reorganização de empresas economicamente viáveis. Entretanto, o forte crescimento desse instrumento entre micro e pequenas empresas também funciona como um sinal sobre as dificuldades enfrentadas por uma parcela relevante do setor produtivo brasileiro.

Para as entidades que representam os pequenos negócios, como a CONAMPE – Confederação Nacional das Micro e Pequenas Empresas e Empreendedores Individuais e a Fampepar, no Paraná, com as suas Associações (Ampecs) os números ampliam o debate sobre a necessidade de um ambiente econômico que permita às empresas não apenas sobreviver às dificuldades, mas também recuperar capacidade de investimento, geração de renda e manutenção dos postos de trabalho.

Afinal, a força dos pequenos negócios está diretamente ligada ao desenvolvimento das cidades, à circulação de renda e à geração de oportunidades em todas as regiões do país.

Fonte: reportagem do Valor Econômico, de 4 de agosto de 2026, assinada pelas jornalistas Luiza Calegari e Clarice Couto.

Siga o nosso Instagram: @fampepar

Categorias
Notícias

Teto do MEI, Simples e reforma tributária: o que os pequenos negócios precisam

O reajuste do teto do MEI voltou ao centro do debate econômico em Brasília e promete efeito direto nos estados brasileiros, especialmente aqueles com maiores economias. A proposta permite que o microempreendedor contrate até dois empregados, o dobro do que a regra atual autoriza. O tema ganhou destaque no programa Expressão Nacional, da TV Câmara, que reuniu autoridades e representantes do setor. Por sua vez, o encontro expôs consensos sobre o MEI e divergências sobre o Simples Nacional.

A Conampe/Fampepar representou o setor produtivo dos pequenos negócios, com a participação do seu presidente, Ercílio Santinoni, conselheiro do Sebrae Nacional, coordenador temático do Fórum Permanente da Microempresa e EPP nacional, coordenado pelo Ministério do Empreendedorismo (MEMP) e membro do Conselho Gestor do Simples Nacional (CGSN).

O que está em jogo no novo teto do MEI

O Brasil soma quase 17 milhões de microempreendedores individuais e não atualiza o limite de faturamento desde 2018. Portanto, a defasagem já supera 70% de inflação no período. Segundo o presidente do Sebrae Nacional, Rodrigo Soares, o novo valor apenas repõe essa perda. “Você pega de 2018 para cá, passa de 72%. Esse aumento para R$ 140 mil repõe parte da inflação, ou a inflação total”, afirmou.

O debate reuniu os deputados federais Luiz Carlos Hauly (Podemos-PR) e Helder Salomão (PT-ES), além do secretário nacional de Ambiente de Negócios do Ministério do Empreendedorismo (MEMP), Maurício Juvenal, e do presidente da Conampe, Ercílio Santinoni. Aliás, Santinoni também preside a Fampepar e integra o Conselho Gestor do Simples Nacional.

Governo defende prioridade para o reajuste do teto do MEI

Para o governo, o MEI merece tratamento separado das empresas. Nesse sentido, Maurício Juvenal lembrou a origem do modelo. “O MEI não é empresa. Ele não foi criado em 2008 pensando em empresas, mas em pessoas. São manicures, pedreiros, eletricistas, essa gente que faz a roda da economia girar”, disse o secretário.

No entanto, ele alertou para os riscos de misturar os dois temas. “O risco de discutir os dois assuntos de forma correlata é criar um abismo tributário. Esse MEI ainda não está preparado para evoluir para um sistema como o Simples Nacional, e isso poderia levar à mortalidade desses pequenos negócios”, ponderou. Assim, o Ministério propõe um grupo de trabalho, a pedido do ministro, para tratar o Simples só depois das eleições.

Atualização do Simples Nacional divide o debate

A grande divergência recai sobre a proposta de elevar o teto do Simples de R$ 4,8 milhões para R$ 8,7 milhões por ano. De acordo com os participantes, a mudança custaria cerca de R$ 50 bilhões em arrecadação, com projeções que chegam a R$ 66 bilhões. Em contrapartida, o impacto do reajuste do MEI ficaria em torno de R$ 8,1 bilhões.

Relator de leis do setor no passado, Hauly defendeu uma engrenagem única dentro do novo IVA. “Elevar o teto do MEI ajuda, dois empregos ajuda, mas não resolve. Aumentar o teto do Simples, neste momento, não tem razão. Nós devíamos colocar essas empresas dentro do IVA, com débito e crédito completo”, propôs o deputado paranaense. Por fim, ele sugeriu compactar as faixas iniciais do Simples até R$ 360 mil, com alíquota menor.

Helder Salomão, ex-prefeito de Cariacica e primeiro gestor do país a aplicar a Lei Geral da Micro e Pequena Empresa, considerou o momento inadequado para o Simples. “Não cabe nesse momento mais 50 bilhões. A proposta do governo para o MEI é adequada. Tem uma redução na arrecadação, mas nós vamos ganhar em escala com o aumento da formalização”, avaliou.

Santinoni, por sua vez, chamou atenção para a sobreposição entre o teto do MEI e a primeira faixa da microempresa, que vai até R$ 180 mil. “Se o MEI for a 140, praticamente a primeira faixa fica se sobrepondo ao limite do MEI. E no Simples é mais caro”, observou. Ainda assim, ele defendeu a manutenção dos sublimites estaduais e municipais, para proteger a arrecadação dos municípios menores.

Box Conampe

Do crédito à exportação, as demandas dos pequenos negócios

Entre as prioridades citadas, o acesso ao crédito aparece como o maior desafio. “Eu diria que é o maior problema que eles têm hoje no país”, afirmou Rodrigo Soares. Para enfrentar o gargalo, o Sebrae opera um fundo garantidor de cerca de R$ 14 bilhões e oferece crédito assistido. Além disso, linhas como o Pronampe e o Procred praticam juros de 20% a 21% ao ano, ante os 35% cobrados no balcão dos bancos.

O governo também lançou um programa de renegociação de dívidas. De acordo com o Sebrae, cerca de 500 mil CNPJs em débito com a União podem voltar à atividade, com desconto de até 70% em juros e multas e parcelamento em até 140 meses. Enquanto isso, o mercado de compras públicas movimenta cerca de R$ 1 trilhão ao ano, mas apenas R$ 110 bilhões chegam hoje às micro e pequenas empresas.

Santinoni acrescentou que produtividade e digitalização preocupam tanto quanto o crédito. “O custo do dinheiro está proibitivo. A micro e pequena empresa está vendendo a janta para pagar o almoço”, resumiu. Nesse cenário, a inadimplência do setor gira em torno de 8%. Aliás, o Acordo Mercosul-União Europeia abriria um mercado de 720 milhões de pessoas, embora só cerca de 30 mil empresas brasileiras exportem atualmente.

Quais são os próximos passos

Na prática, os participantes convergiram para uma sequência de prioridades. Primeiro, aprovar já o reajuste do teto do MEI e a contratação de um segundo empregado, medida que pode gerar cerca de 500 mil empregos. Em seguida, entra em vigor, a partir de janeiro, a nota fiscal eletrônica obrigatória para o MEI. Só depois das eleições, o Congresso deve retomar a discussão do Simples e sua integração ao IVA.

Para o pequeno empreendedor de Maringá, o caminho passa por apoio local. Portanto, quem busca orientação pode procurar o Espaço do Empreendedor, na Rua Arthur Thomas, 792, ou acessar a plataforma Contrata + Brasil e os cursos gratuitos do Sebrae. Ao fim do debate, Helder Salomão resumiu o espírito da pauta. “Se o Brasil quer ser grande, tem que pensar primeiro nos pequenos”, concluiu.

Confira o debate:

Categorias
Notícias

Como oferecer crédito com segurança: guia prático para MPMEs

O acesso ao crédito sempre foi um dos principais temas de debate no universo dos pequenos negócios. No entanto, além de tomarem recursos para investir e expandir suas operações, os pequenos empresários também podem assumir o papel de ofertantes de crédito para os seus clientes — uma estratégia poderosa para impulsionar vendas, aumentar a competitividade e gerar novas receitas.

Para mostrar que essa alternativa está ao alcance de negócios de todos os portes e setores, a Associação Nacional dos Bureaus de Crédito (ANBC) elaborou o e-book gratuito “Como Oferecer Crédito: Melhores práticas para micro, pequenas e médias empresas”. O material apresenta um passo a passo completo para que o empreendedor possa conceder crédito de forma responsável, minimizando os riscos de inadimplência.

Por que o seu negócio deveria oferecer crédito?

Muitas vezes, a ideia de permitir o pagamento parcelado ou vender a prazo pode assustar o dono de uma micro ou pequena empresa devido aos riscos de atraso. No entanto, quando bem gerida, essa facilidade traz vantagens estratégicas evidentes:

  • Aumento no volume de vendas e atração de clientes: A flexibilidade nas formas de pagamento é um dos principais fatores de decisão de compra. O parcelamento reduz o impacto no orçamento do consumidor e abre portas para novos clientes.
  • Crescimento do ticket médio: Produtos ou serviços de maior valor agregado tornam-se muito mais acessíveis quando parcelados, incentivando aquisições que dificilmente ocorreriam à vista.
  • Fidelização e relacionamento: Conceder crédito demonstra confiança no cliente. Essa relação estreita permite criar promoções personalizadas e destaca a empresa da concorrência.
  • Geração de receita financeira: A cobrança de juros e encargos em operações de parcelamento pode se transformar em uma fonte de recursos adicional para o negócio.

A importância do Score de Crédito

Outro destaque da publicação é o papel essencial da Nota de Crédito (Score), pontuação que varia geralmente de 0 a 1.000 e indica a probabilidade de um consumidor ou empresa honrar seus compromissos. De acordo com a ANBC, notas entre 700 e 799 representam um bom perfil de risco, enquanto pontuações entre 800 e 1.000 são consideradas excelentes.

Os birôs de crédito atuam exatamente para reduzir a assimetria de informações no mercado, democratizando o acesso a dados analíticos sofisticados para que o pequeno empreendedor tome decisões tão seguras quanto as das grandes empresas.

Baixe o guia completo da ANBC e prepare sua empresa

O e-book “Como Oferecer Crédito: Melhores práticas para micro, pequenas e médias empresas” já está disponível para leitura e download.  BAIXE O PDF GRATUITAMENTE:


2025-INS-BOKM-OFCR-IDPT-ANBCBaixar

Continue acompanhando os conteúdos da ANBC:

Saiba mais no site da ANBC – https://anbc.org.br/

Siga o Linkedin da ANBC – Clique aqui

Categorias
Notícias

Ercílio Santinoni participa do Expressão Nacional, da TV Câmara

Ercílio Santinoni, presidente da Confederação Nacional das Micro e Pequenas Empresas e Empreendedores Individuais (Conampe) e da Federação das Associações das Micro e Pequenas Empresas e Empreendedores Individuais do Paraná (Fampepar), participa nesta quarta-feira (08/07), às 9h, do programa Expressão Nacional, da TV Câmara.

O tema do programa é “Novo Enquadramento do MEI e Atualização do Simples Nacional”, com apresentação de Vania Alves. Além de Santinoni, são convidados para o programa os deputados Helder Salomão (PT-ES) e Luiz Carlos Hauly (PODE-PR), e Rodrigo Soares, presidente do Sebrae Nacional.

O debate deve abordar mudanças nos limites e nas regras de enquadramento do Microempreendedor Individual (MEI) e a atualização das faixas do Simples Nacional, temas centrais para a competitividade e a formalização dos pequenos negócios no país.

Assista aqui:

https://youtube.com/watch?v=kSIVk1jZ2GA%3Ffeature%3Doembed%26enablejsapi%3D1%26origin%3Dhttps%253A%252F%252Fconampe.org.br

Como assistir também: ao vivo pela TV Câmara, pelo aplicativo Câmara Ao Vivo, pelas redes sociais e pelo canal da TV Câmara no YouTube (@camaradosdeputadosoficial)

Categorias
Notícias

Reforma Tributária: quem orienta o pequeno negócio precisa chegar na frente

Quem entende a Reforma, lidera. Quem lidera, fatura!

A maior mudança tributária dos últimos 60 anos já começou. A transição do CBS e do IBS vai de 2026 a 2032 e afeta diretamente milhões de micro e pequenas empresas brasileiras. Por isso, a Fampepar recomenda atenção ao AtIVA Day 2026, que reúne os arquitetos da Reforma Tributária em um único palco.

O evento acontece no dia 16 de julho, quinta-feira, no Museu Oscar Niemeyer, em Curitiba (PR), nos formatos presencial e online, com apoio da Conampe e Fampepar. Entre os nomes confirmados estão Bernard Appy, Luiz Renato Hauly e representantes dos Comitês Gestores. Ou seja, quem escreveu as regras e quem já implementa o novo modelo estarão na mesma sala. Inscrições – clique aqui. Inscrições presenciais ou online.

Para advogados, contadores, consultores e líderes empresariais que atendem pequenos negócios, o momento exige preparo. Afinal, o empreendedor vai buscar respostas exatamente nesses profissionais e lideranças. Quem dominar a transição terá condições de proteger empresas, evitar erros e transformar conhecimento em oportunidade.

Evento em Curitiba
O conhecimento vai fazer a diferença na largada da reforma tributária

O AtIVA Day é uma realização do HIT, hub de inteligência tributária que nasce do movimento Destrava Brasil. Mais informações e ingressos em hittributario.com.br.

Inscrições: https://hittributario.com.br/ – Inscrições presenciais ou online.