FEDERAÇÃO DAS ASSOCIAÇÕES DE MICRO E PEQUENAS EMPRESAS E EMPREENDEDORES INDIVIDUAIS DO ESTADO DO PARANÁ

Categorias
Sem categoria

Como tomar crédito com segurança: veja trilha da ANBC com orientações para os pequenos negócios

Como tomar crédito? O crédito é uma das ferramentas mais importantes para o crescimento da economia e um aliado estratégico de quem empreende. Usado com planejamento, ele permite alavancar os negócios, garantir capital de giro e viabilizar novos investimentos. Mas, para que seja de fato um instrumento de desenvolvimento, é preciso atenção aos cuidados e às responsabilidades que ele envolve.

Pensando nisso, a Associação Nacional dos Bureaus de Crédito (ANBC) desenvolveu uma trilha que mostra, de forma simples e didática, como tomar crédito com segurança. O conteúdo, disponível em vídeo, reúne as principais etapas que o empreendedor deve percorrer antes e durante a busca por recursos.
Como tomar crédito

O primeiro passo é pensar na finalidade do crédito. Antes de contratar, o empreendedor deve analisar o cenário e se perguntar: quero investir, preciso de capital de giro ou pretendo quitar dívidas? Validar a real necessidade evita o endividamento desnecessário. Em seguida, vale avaliar se o crédito é mesmo a única opção ou se existem alternativas, como a venda de produtos parados em estoque ou o corte de custos. Uma boa forma de refletir sobre isso é se colocar no lugar do credor e perguntar: “e se eu fosse o credor, me daria crédito?”.

A trilha também destaca a importância de antecipar os pontos analisados pelos credores, mantendo, por exemplo, o Cadastro Positivo atualizado. Nessa etapa, os próprios birôs de crédito oferecem produtos e serviços que facilitam a jornada. Outro cuidado é pensar nas garantias, já que operações com garantia costumam ter melhores condições, e considerar recursos junto a família e amigos, situação em que as condições também tendem a ser mais favoráveis.

Conhecer os diferentes tipos de credores é igualmente estratégico: a diversidade do mercado gera uma concorrência saudável, que pode beneficiar o tomador. Vale ainda buscar programas governamentais voltados a desenvolver e fortalecer os pequenos negócios e dedicar-se às negociações para conquistar as melhores condições, lembrando que uma nota de crédito mais alta abre portas. Quando necessário, o empreendedor pode contar com empresas ou profissionais especializados nesse tipo de serviço.

Por fim, a trilha reforça um ponto que costuma ser subestimado: é preciso se preparar para a burocracia. A documentação é parte importante do processo, e fazer a “lição de casa” com antecedência agiliza a aprovação.

Seguindo essa trilha, a busca por crédito se torna mais rápida, vantajosa e segura, contribuindo diretamente para a sustentabilidade e o crescimento das micro e pequenas empresas.

Como tomar crédito com segurança

Assista ao vídeo da ANB

Saiba mais no site da ANBC – Clique aqui

Siga o Linkedin da ANBC – Clique aqui

Leia também: “O Professor do Crédito” mostra às PMEs como vender mais analisando melhor

O que é a ANBC

Crédito é confiança. É crença, é boa reputação. Mas, muito além do significado da palavra, está a sua importância: o crédito alavanca a economia e promove o bem-estar social. É nesse cenário que entram os birôs de crédito, com soluções que permitem avaliações de risco mais seguras para os credores e ferramentas que ampliam o acesso ao crédito pelos consumidores, promovendo o consumo consciente e o crédito responsável.

A Associação Nacional dos Bureaus de Crédito (ANBC) atua justamente para dar voz aos birôs de crédito e aproximar o setor da sociedade, evidenciando seu papel estratégico na construção de um mercado de crédito saudável. A entidade também está presente em iniciativas ligadas à educação financeira, à sustentabilidade do crédito e à busca por mais eficiência e eficácia do setor.

O impacto da ANBC é global: a associação promove o intercâmbio das melhores práticas e mostra como a experiência brasileira contribui com o mercado de crédito em todo o mundo. Saiba mais em anbc.org.br.
Como obter crédito

Conteúdo produzido pela Associação Nacional dos Bureaus de Crédito (ANBC) e disponibilizado pela [Conampe / Fampepar] no âmbito das ações de apoio e orientação aos pequenos negócios.
Categorias
Notícias

O crédito ficou mais digital: o avanço pode ajudar as MPEs

Elias sfeir anbc ass 1

Nos últimos anos, a vida financeira ficou mais digital. Muitas decisões que antes dependiam de agência, papelada e longas esperas podem ser feitas pelo celular: pagar, receber, transferir, comparar propostas e até buscar crédito, ou seja, a vida financeira está na palma da mão, em qualquer smartphone.

Para micro e pequenas empresas, essa mudança é muito importante. Afinal, quem empreende precisa de soluções simples, rápidas, seguras e com menor custo. No Brasil, um dos exemplos mais claros dessa transformação é o PIX. Em pouco tempo, ele passou a fazer parte da rotina de milhões de brasileiros, permitindo pagamentos e transferências instantâneas, a qualquer hora do dia. Para as MPEs, isso significa mais agilidade no caixa, redução de custos operacionais e facilidade para vender.

Esta evolução foi desenhada, combinando tecnologia, inovação e regulação. E, com facilidade e praticidade, atualmente mais de 80% da população já utilizam o PIX no país.

O Banco Central criou regras que permitiram o surgimento de novos tipos de empresas financeiras, como as instituições de pagamento e as fintechs. As fintechs são empresas que atuam em diversos segmentos dos serviços financeiros, como crédito, seguros, investimentos, meios de pagamento, entre outros. As instituições de pagamento oferecem serviços como contas digitais, pagamentos e transferências. Já as fintechs usam tecnologia para entregar soluções financeiras de forma mais simples e digital, em áreas como crédito, seguros, investimentos e meios de pagamento.

No crédito, existem fintechs autorizadas a atuar de formas diferentes. Algumas emprestam recursos próprios para empresas. Outras conectam investidores que têm dinheiro disponível a empresas que precisam de financiamento. Na prática, isso aumenta as alternativas para quem busca capital para crescer, comprar estoque, investir em equipamentos ou organizar o fluxo de caixa.

Para as micro e pequenas empresas, é importante conhecer os tipos de fintechs autorizadas pelo Banco Central para o segmento crédito, que são: as Sociedades de Crédito Direto (SCD), que utilizam recursos próprios para fazer empréstimos a empresas; e as Sociedades de Empréstimos entre Pessoas (SEP), que conectam investidores com capital disponível para emprestar e tomadores de recursos.
Dados divulgados pela Associação Brasileira de Crédito Digital e pela PwC mostram que, do total de clientes PJ das fintechs, 71,7% é de micro e pequenas empresas, ou seja, a tecnologia financeira já faz parte da realidade dos pequenos negócios.

Outro avanço importante foi o surgimento de marketplaces e comparadores de crédito. Essas plataformas permitem consultar diferentes ofertas de empréstimos e financiamentos em um só lugar. Para o empreendedor, isso facilita a comparação de taxas, prazos e condições antes de tomar uma decisão.

O pequeno negócio que opta por dar mais visibilidade às suas informações de crédito e de relacionamento com o sistema financeiro aumenta as possibilidades de redução do custo de crédito, afinal, quanto melhor a empresa mostra seu histórico financeiro, maiores podem ser suas chances de obter crédito em condições mais adequadas.

É aqui que entram duas ferramentas importantes: o Cadastro Positivo e o Open Finance. As duas atuam forma complementar.

O Cadastro Positivo é reúne informações sobre o histórico de pagamentos de consumidores e empresas. Ele ajuda a mostrar o comportamento do tomador de crédito inclusive se a empresa paga suas contas em dia. Para uma MPE com bom comportamento financeiro, isso pode ser uma vantagem na hora de buscar crédito. As mudanças introduzidas no Cadastro Positivo criaram o modelo de “opt-out”. Nesse modelo, todos os consumidores e empresas foram incluídos no banco de dados com a opção de sair. Antes disso, era necessário optar por entrar no banco de dados. No próximo artigo, serão apresentados mais detalhes sobre o funcionamento do Cadastro Positivo.

Já o Open Finance permite que o cliente compartilhe suas informações financeiras com outras instituições e inicie transações fora do aplicativo do seu próprio banco, sempre mediante autorização. Isso pode ajudar bancos, fintechs e outras empresas a conhecer melhor a realidade financeira do negócio e oferecer soluções mais compatíveis com o perfil.

Na prática, essas ferramentas ajudam a reduzir a “falta de informação” no mercado de crédito. E quando quem empresta conhece melhor quem toma o crédito, o risco pode ser avaliado com mais precisão. Isso favorece propostas mais justas, mais concorrência e mais inclusão financeira.

Para as micro e pequenas empresas, a mensagem principal é simples: o crédito também ficou digital. E saber usar bem as novas ferramentas pode abrir caminhos para mais acesso, melhores condições e mais oportunidades de crescimento.

Reforça-se, então, o papel da tecnologia como aliada na expansão do crédito e no incentivo à competição dos serviços financeiros, o que contribui para maior inclusão dos pequenos negócios e redução do custo de crédito. Empresas que organizam suas informações, acompanham seu histórico, comparam opções e autorizam o compartilhamento de dados de forma consciente tendem a estar mais preparadas para acessar crédito de maneira responsável.

Em resumo, a digitalização do crédito pode ajudar as MPEs a transformar informação em oportunidade, histórico em confiança e acesso financeiro em crescimento sustentável.

Saiba mais no site da ANBC

Categorias
Notícias

4 erros comuns do MEI quando o assunto é aposentadoria

Um receio comum entre aqueles que estão começando o seu próprio negócio na condição de Microempreendedor Individual (MEI) é deixar de ter direitos previdenciários previstos por lei aos trabalhadores com carteira assinada. Isso porque deixam de ter uma ocupação e passam de empregado a proprietário de uma empresa.

Mas, não é assim. Como todo trabalhador brasileiro, um dos benefícios previdenciários garantidos ao MEI é a aposentadoria. De acordo com os critérios vigentes na lei, para mulheres, a idade mínima para se aposentar é 62 anos; e para homens, de 65 anos. A carência, ou seja, o tempo mínimo de contribuições pagas pelo DAS-MEI (Documento de Arrecadação do Simples Nacional) é de 180 meses, o que equivale a 15 anos de contribuição.

Em entrevista ao Diário do Comércio, a advogada previdenciarista Suzana de Amorim explica como é possível conquistar o melhor benefício. O piso da aposentadoria tem o valor de um salário mínimo vigente em 2024 (R$ 1.412) e o benefício pode ser solicitado no portal Meu INSS.

Vale lembrar também que o potencial empresário que já está aposentado por idade ou por tempo de contribuição, mas deseja se formalizar como MEI, não perderá o seu benefício. Ainda assim, ele deverá realizar sua contribuição mensal por meio do Documento de Arrecadação do Simples Nacional (DASN-MEI), levando em consideração que não poderá acumular benefícios previdenciários, como duas aposentadorias.

Outro caso que merece bastante atenção é a situação do trabalhador aposentado por invalidez. Ao se formalizar como MEI, ele poderá perder o benefício da sua atual aposentadoria, pois ao firmar-se como microempreendedor individual, demonstra total capacidade para exercer sua atividade, não sendo mais necessário o recebimento do benefício da Previdência.

A seguir, veja alguns erros comuns em relação a esse direito:

1 – QUEM PAGA MEI NÃO TEM DIREITO AO INSS

Errado! Quem paga MEI tem direito ao INSS. Dentro dos impostos que estão reunidos no (DASN-MEI) consta a contribuição do empreendedor para este órgão.

Ao aderir a um CNPJ MEI para atuar com seu negócio, o empresário está coberto pelos benefícios dos segurados do INSS, como aposentadoria, salário maternidade, pensão por morte e auxílio-doença.

O empreendedor tem acesso a esses recursos no caso de ficar impossibilitado de trabalhar, da mesma forma como os profissionais que estão contratados pela CLT, com carteira assinada.

Todos os empresários formalizados contribuem para a seguridade social e têm direito aos benefícios do INSS quando necessário. Vale destacar que essas contribuições valem, inclusive, como tempo de serviço: tanto para o MEI quanto para outras pessoas jurídicas, os empreendedores registrados no quadro societário estão contabilizando esses anos de investimento no negócio para a aposentadoria.

2 – PAGAR GUIA COMPLEMENTAR 1910 EM VALOR SUPERIOR AO SALÁRIO MÍNIMO

Depois de ficar claro que ao se formalizar como MEI e pagar o DAS a contribuição obrigatória ao INSS já está atendida, o empresário pode desejar ampliar seus direitos – até porque o MEI tem de fato alguns direitos reduzidos em relação aos demais contribuintes.

Por isso, existe a opção de pagar o INSS Complementar do MEI. Porém, nem sempre vale a pena porque em alguns casos não irá trazer nenhum benefício.

Suzana esclarece o motivo dessa complementação com o código 1910. Segundo a advogada, a legislação permite que o MEI se aposente por idade, mas não por tempo de contribuição. Com isso, a contribuição do MEI é na alíquota de 5% do salário mínimo.

A complementação de 15% do salário mínimo no código 1910 veio para possibilitar que o MEI se aposente por tempo de contribuição, totalizando, assim, a alíquota de 20%.

“A complementação é interessante para o segurado que por muito tempo trabalhou com carteira assinada, por exemplo, e agora virou Microempreendedor Individual. Por possuir tempo de contribuição considerável, muitas vezes é mais vantajoso se aposentar por tempo de contribuição.”

Embora o microempreendedor individual possa optar por realizar complementações para conseguir a aposentadoria por tempo de contribuição, essa complementação possui limitação ao salário mínimo prevista no artigo 21, parágrafo 3º, da Lei de Custeio da Seguridade Social.

Por isso, para que o MEI consiga contribuir com valores maiores que o salário mínimo é necessário que ele contribua com o valor desejado como Contribuinte Individual na alíquota de 20% e com o código 1007.

Entretanto, precisa ficar claro que o segurado obrigatoriamente possua mais de uma atividade remunerada, necessitando realizar as contribuições referentes a esta atividade. São as atividades concomitantes que fazem jus a um salário de contribuição acima do mínimo.

É importante deixar claro, segundo Suzana, que não é recomendável que o MEI faça contribuições no código 1007 se não possuir a segunda atividade remunerada, pois o INSS pode pedir a comprovação dessa atividade.

3 – DEIXAR DE PAGAR O MEI POR MAIS DE 12 MESES

Dentre outras punições, o não pagamento do DAS-MEI pode ocasionar a perda do direito a benefícios previdenciários e até o cancelamento do CNPJ. De acordo com a advogada, o pagamento da Guia DAS é a garantia de que o recolhimento ao INSS está sendo feito e isso não serve apenas para garantir aposentadorias, mas funciona como um seguro para outros tipos de benefícios.

Quando o segurado deixa de efetuar o pagamento por mais de 12 meses, ele perde a qualidade de segurado, ficando desprotegido, sem a possibilidade de ter direito aos benefícios de Auxílio Doença, Salário Maternidade, Aposentadoria por Invalidez e deixar Pensão por Morte para seus dependentes. E nem o pagamento retroativo dos atrasados faz com que alguém readquira a condição de segurado.

4 – COMPLEMENTAR NO CÓDIGO 1163

Os contribuintes individuais que prestam serviços a pessoas físicas (código 1163) contribuem com 11% do salário mínimo (plano simplificado) ao mês. Essa categoria dá direito à aposentadoria por idade, além de outros benefícios do INSS.

Essa alíquota garante os mesmos direitos do MEI, ou seja, não garante a aposentadoria por tempo de contribuição. Com isso, não faria sentido complementá-la com esse código, já que não mudará nada para o INSS.

Segundo Suzana, para que a complementação seja correta deverá ser feita para atingir o plano normal de 20% (5% do MEI e 15% da complementação no código 1910). Um conselho importante para o MEI é realizar o Planejamento Previdenciário.

Através do planejamento é possível identificar e corrigir erros cometidos nas contribuições ou até mesmo erros cometidos pelo INSS, que podem prejudicar a concessão da aposentadoria. Além disso, é possível descobrir quando o segurado irá se aposentar e o valor que irá receber na aposentadoria.

Texto: Mariana Missiaggia / Diário do Comércio

Categorias
Notícias

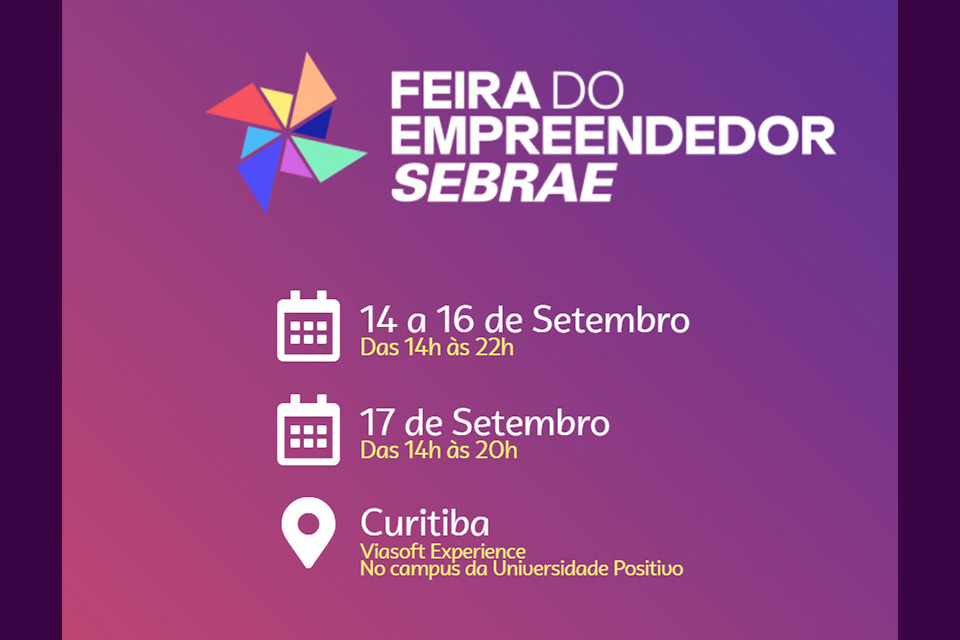
Feira do Empreendedor Sebrae, de 14 a 17 de setembro, em Curitiba

Começa no dia 14 de setembro, às 14 horas, no Viasoft Experience, no campus da Universidade Positivo na R. Prof. Pedro Viriato Parigot de Souza – Campo Comprido, Curitiba – PR, 80740-050, a Feira do Empreendedor Sebrae. O evento é gratuito, realizado em uma área de mais de 11 mil metros quadrados que é referência nacional e internacional de eventos corporativos.

O que é a Feira do Empreendedor

A Feira do Empreendedor é um evento do Sebrae, que acontece em diversos estados e está de volta em Curitiba no formato presencial.
A Feira promove geração de ideais, oportunidades de negócio, conexões estratégicas e inovação para o ambiente de negócios.
É o lugar certo para quem tem um negócio ou sonha em colocar em prática suas ideias e empreender!

Para Quem É?

• Empresários que buscam entender melhor o mercado, inovar em seu segmento e realizar conexões estratégicas e trocas de informações;
• Pessoas interessadas em abrir novas empresas;
• Pessoas interessadas em adquirir conhecimento sobre negócios e empreendedorismo.

O que Você Vai Encontrar?

• Estandes com exposição de produtos e serviços;
• Atendimento para resolução de problemas e estruturação de negócios;
• Orientação e consultoria especializada para ampliar a visão e possibilitar o crescimento de negócios;
• Oportunidades para criação de soluções inovadoras para o mercado;
• Conexão e geração de parcerias entre expositores e participantes da Feira;
• Geração de ideias para beneficiar a economia local e o ambiente de negócios.

Participe da Feira do Empreendedor Sebrae, de 14 a 17 de setembro, em Curitiba. Evento gratuito.

Saiba mais sobre palestras e oficinas no site da Feira do Empreendedor.

Nas palestras, confirmados nomes como Zico – dia 14, 19h30; Thiago Concer, dia 15, 19h30; Carla Sarni, 16, 19h30; Rick Chesther, 17, 17h.

Na feira você poderá conhecer lojas conceito de moda, cafeteria, pet shop e salão de beleza.

Nas salas do conhecimento poderá encontrar informações e sugestões para melhorar o seu negócio ou para abrir um. Saiba mais sobre como dar os primeiros passos para empreender ou descubra novas metodologias para alcançar bons resultados no seu negócio.

Todas essas e outras imformações mais detalhadas estão no site da Feira.

Contatos com a Fampepar, escreva para imprensa@conampe.org.br ou mande mensagem para o WhatsApp (61) 99926-1900.