Evento abriu a Jornada de Ciências Contábeis, que celebra os 50 anos de criação do curso no Unioeste
Evento abriu a Jornada de Ciências Contábeis, que celebra os 50 anos de criação do curso no Unioeste
A Universidade Estadual do Oeste do Paraná (Unioeste) realizou, na noite de segunda-feira (29), a abertura da XXV Jornada Acadêmica de Ciências Contábeis. Neste ano, aliás, o evento marcou uma celebração especial: os 50 anos de trajetória do Curso de Ciências Contábeis da instituição.
A programação reuniu estudantes, professores, egressos, profissionais da área contábil e representantes da comunidade acadêmica. Dessa forma, a noite foi dedicada ao reconhecimento da história construída ao longo de cinco décadas de ensino, formação profissional e contribuição para a sociedade.
A solenidade de abertura ocorreu no Auditório do COU, na Reitoria da Unioeste. Inicialmente, a recepção começou a partir das 19h. Em seguida, o público acompanhou o show cultural da Banda de Música da 15ª Brigada de Infantaria Mecanizada.
Reconhecimento aos pioneiros e à direção da instituição
Na sequência, foi realizada a abertura oficial da Jornada Acadêmica, com a participação de representantes da classe contábil. Portanto, o momento marcou o início das atividades comemorativas e de reflexão sobre a importância da Contabilidade na formação acadêmica, no desenvolvimento econômico e na atuação profissional.
Além disso, um dos momentos mais aguardados da noite foi a homenagem aos pioneiros, docentes, discentes e egressos que fizeram parte da história do curso. Assim, a cerimônia também reconheceu a contribuição daqueles que ajudaram a construir a trajetória ao longo dos seus 50 anos.
Jovane Santos Borges, profissional e empresário de referência da área contábil, representou a Fampepar no ebento
Fampepar na celebração
Durante o evento de abertura, o contabilista Jovane dos Santos Borges representou a Fampepar – Federação das Associações de Micro e Pequenas Empresas e Empreendedores Individuais do Paraná. Borges é ex-presidente da Amic e também diretor da entidade.
Profissional conceituado na área contábil de Cascavel e do Paraná, Jovane integra tanto o Fórum Permanente da Microempresa e Empresa de Pequeno Porte, em âmbito nacional, quanto o Fopeme, o fórum permanente do Paraná. Na ocasião, ele destacou a importância do curso da Unioeste, que tem sido a base do desenvolvimento profissional de excelência em uma área fundamental para as empresas e para o seu sucesso.
| “O curso da Unioeste tem sido a base do desenvolvimento profissional de excelência em uma área fundamental para as empresas e para o seu sucesso”, destacou Jovane dos Santos Borges.
Evento reuniu representantes dos sete municípios litorâneos para debater estratégias de desenvolvimento territorial e reconhecer lideranças dos setores público e privado
Pontal do Paraná esteve entre os municípios participantes do Encontro de Lideranças promovido pelo Comitê Territorial de Desenvolvimento do Litoral, em parceria com o Sebrae Paraná, realizado nesta terça-feira (09) na Associacao Banestado, em Pontal do Paraná.
O evento reuniu representantes dos sete municípios litorâneos, empresários, instituições de ensino e lideranças regionais para discutir ações voltadas ao desenvolvimento territorial e reconhecer personalidades que contribuem para o crescimento do Litoral Paranaense.
Liderança e desenvolvimento
Durante a programação, foram debatidos temas relacionados à liderança, ao desenvolvimento econômico e à construção de estratégias integradas para a região.
A iniciativa teve como objetivo promover a troca de experiências e aproximar diferentes setores envolvidos na construção de políticas e projetos voltados para o futuro do litoral.
Segundo a gestora de Desenvolvimento Territorial do Sebrae Paraná, Catiane Santos, o Comitê atua como uma governança regional que acompanha pautas ligadas ao desenvolvimento dos municípios e ao ambiente de negócios.
“Nosso propósito é reunir lideranças que atuam diretamente na transformação do território, promovendo o diálogo entre diferentes setores e construindo soluções que contribuam para o desenvolvimento do Litoral do Paraná. O Comitê trabalha pautas relacionadas às micro e pequenas empresas, mas também questões ligadas à infraestrutura, ao ambiente de negócios e às políticas públicas que impactam a qualidade de vida da população”, destacou.
Reunião importante foi marcada por homengem significativa lembrando Marcos Rocha
Liderança Estratégica Marcos Rocha
Entre os momentos de destaque da programação esteve a entrega da homenagem Liderança Estratégica Marcos Rocha, concedida a personalidades que contribuem para o desenvolvimento do Litoral Paranaense.
O prefeito de Pontal do Paraná, Rudão Gimenes, foi um dos homenageados e recebeu o reconhecimento por sua atuação em iniciativas voltadas ao crescimento regional.
Gerente da Regional Leste do Sebrae/PR, Michele Riquetti Tesser, vice-prefeita de Pontal do Paraná, Patrícia Millo Marcomini, e Gilberto Keserle.
A homenagem foi recebida pela vice-prefeita Patrícia Millo Marcomini.
A presidente da Câmara Municipal, vereadora Elinete Guimarães Rocha, também foi homenageada.
A artesã e liderança Alice Dalastra Freitas, de Pontal do Paraná, recebeu igualmente o certificado Liderança Estratégica Marcos Rocha em reconhecimento à sua contribuição para o desenvolvimento regional.
Empreendedores e lideranças que se destacam pelo trabalho realizado no município e em toda a região também foram reconhecidos durante a cerimônia.
União é muito importante
Para a vice-prefeita Patrícia Millo Marcomini, a atuação conjunta dos municípios é fundamental para ampliar oportunidades e construir soluções que beneficiem toda a população do litoral.
“O litoral vive um momento importante, com investimentos em infraestrutura e ações que aproximam ainda mais os nossos municípios. O papel do Comitê Territorial é justamente contribuir para a organização desse desenvolvimento, promovendo a troca de ideias e a construção coletiva de soluções. Liderança é soma, não é ego. É diálogo, cooperação e a capacidade de compartilhar ideias para que possamos construir, juntos, um litoral cada vez mais desenvolvido”, afirmou.
A secretária municipal de Turismo e Desenvolvimento Econômico, Luciana Goldschmidt Costa, também destacou a importância da integração regional para a geração de novas oportunidades.
“O desenvolvimento do nosso litoral depende da capacidade de construirmos soluções coletivas e valorizarmos as pessoas que fazem a diferença em seus municípios. Participar deste momento de reconhecimento demonstra a importância de iniciativas voltadas ao desenvolvimento econômico, ao turismo e à geração de oportunidades para toda a região”, ressaltou.
– Representando Pontal do Paraná, participaram do encontro a vice-prefeita Patrícia Millo Marcomini, a presidente da Câmara Municipal, vereadora Elinete Guimarães Rocha, a secretária municipal de Turismo e Desenvolvimento Econômico, Luciana Goldschmidt Costa, Maria, representando o projeto Couro de Peixe de Pontal do Paraná, e Alice Dalastra Freitas, artesã.
O evento também reuniu lideranças dos sete municípios do Litoral Paranaense, entre elas o prefeito de Guaratuba e representantes de Guaraqueçaba, Matinhos, Paranaguá, Morretes e Antonina, além de representantes do Sebrae Paraná, da Serra Verde Express, da Universidade Federal do Paraná (UFPR), da Universidade Estadual do Paraná (Unespar), do programa Paraná Produtivo e de diversas entidades ligadas ao desenvolvimento regional.
Você já parou para pensar que pode ser credor e ainda alavancar seus negócios? Muita gente acredita que apenas instituições financeiras concedem crédito. No entanto, quando você permite que o cliente parcele uma compra ou pague depois, você já está oferecendo crédito. Portanto, essa prática está mais presente no dia a dia do seu negócio do que parece.
A ANBC (Associação Nacional dos Bureaus de Crédito) lançou um vídeo educativo sobre o tema. O conteúdo mostra que o crédito funciona como uma ferramenta poderosa para a atividade econômica. Além disso, ele impulsiona resultados concretos para quem vende.
Segundo o material, oferecer crédito ajuda a aumentar as vendas e a conquistar novos clientes. Da mesma forma, eleva o valor médio das compras, fortalece a fidelização e gera receita financeira. Ou seja, os benefícios alcançam diferentes frentes do negócio.
Como os birôs de crédito ajudam
Os birôs de crédito atuam como gestores de bancos de dados. Eles reúnem informações e tecnologias para levar transparência ao processo de concessão de crédito. Assim, o credor passa a contar com dados de qualidade na hora de decidir. Com isso, você concede crédito de forma mais eficiente e mais justa.
A trilha para conceder crédito com menos riscos
A ANBC sugere um caminho prático para implementar uma política de crédito bem definida. Primeiro, defina o perfil dos clientes que podem tomar crédito. Em seguida, avalie o risco de pagamento de cada um. Depois, invista na prevenção de fraudes.
Por fim, desenvolva estratégias de recuperação de crédito. Afinal, atrasos e imprevistos acontecem, e você precisa estar preparado. Quando o credor pensa em recuperação, e não apenas em cobrança, o cliente tende a permanecer fiel. Dessa forma, ele volta sempre e compra mais.
Planejamento é a palavra-chave
Oferecer crédito traz vantagens claras, mas exige planejamento. Ao seguir esses passos, você se torna um credor mais saudável. E, com o apoio dos produtos, serviços e tecnologias dos birôs de crédito, você atua com mais segurança.
Quer saber mais sobre educação financeira? Então continue acompanhando os conteúdos da ANBC.
Em artigo anterior, tratamos sobre a diversidade de instituições financeiras que oferecem crédito e outros serviços para pequenos negócios. Bancos tradicionais, cooperativas de crédito, agências de fomento e fintechs são algumas das opções para empresas que buscam capital de giro ou recursos para investir.
Neste artigo, vamos aprofundar o papel e o impacto das chamadas fintechs de crédito, que atuam nos modelos de Sociedade de Crédito Direto (SCD) e Sociedade de Empréstimos entre Pessoas (SEP).
Esses dois modelos foram regulamentados pelo Banco Central em 2018, com o objetivo de aumentar a concorrência no mercado financeiro. Nas Sociedades de Crédito Direto, a fintech utiliza seu próprio dinheiro para fazer empréstimos a pessoas e empresas, geralmente por meio de plataformas digitais. Essas instituições são diferentes dos bancos porque não recebem depósitos dos clientes.
Nesse modelo, as operações de crédito com garantia têm ganhado mais espaço. Garantia é um bem ou direito que pode ser usado pelo credor em caso de atraso no pagamento. Exemplos comuns são imóveis e veículos.
Nas Sociedades de Empréstimos entre Pessoas, a fintech funciona como uma intermediária. Ela conecta, por meio de plataformas digitais, quem tem dinheiro disponível para emprestar com quem precisa de recursos, seja para o dia a dia da empresa ou para investir.
Assim como acontece nos bancos, a análise de crédito também faz parte do processo nas fintechs. Mesmo no modelo entre pessoas, essas empresas utilizam diferentes fontes de dados, incluindo informações dos birôs de crédito, para avaliar o risco das operações.
A atuação digital das fintechs permite atender empresas em diversas regiões e facilita a contratação, com menos burocracia. Além disso, surgiram plataformas que comparam condições de empréstimos entre diferentes instituições, ajudando empresas a escolher a melhor opção.
O crescimento dessas instituições também chama atenção. Segundo a mesma pesquisa da ABCD e da PwC, o número de empresas atendidas pelas fintechs cresceu 67%. Mais de 70% dessas empresas são micro e pequenas.
Ter mais opções de crédito é positivo, especialmente quando isso vem acompanhado de menos burocracia e condições mais competitivas. Diante dessa variedade, cabe aos pequenos empreendedores avaliarem qual tipo de crédito e qual instituição oferecem as melhores condições.
A escolha certa pode significar melhores condições de crédito e proporcionar uma vantagem importante para o crescimento do negócio.
O prazo acaba hoje, 29 de maio (quinta-feira). O microempreendedor individual (MEI) que ainda tem dívidas com a União dispõe de uma oportunidade excepcional para regularizar sua situação — e as condições são as melhores já oferecidas.
Até o final desta quinta-feira, o MEI pode parcelar seus débitos em até 133 meses, com parcela mínima de apenas R$ 25. Além disso, os descontos sobre juros, multas e encargos legais podem chegar a 100%. Ou seja: em alguns casos, é possível quitar a dívida sem pagar um centavo de acréscimo.
As condições, portanto, são excepcionais e não se repetem com frequência. Por isso, quem ainda não regularizou precisa agir agora, antes que o prazo se encerre.
Para negociar as dívidas, o MEI deve acessar o portal do Simples Nacional ou o portal da Regularize, da Procuradoria-Geral da Fazenda Nacional (PGFN), no endereço regularize.pgfn.gov.br.
Tomar crédito pode ser uma das decisões mais estratégicas da vida de uma pequena ou média empresa. Por isso, a ANBC — Associação Nacional dos Bureaus de Crédito — desenvolveu um guia com 10 passos essenciais para que as PMEs se preparem antes de buscar financiamento.
O crédito é um recurso fundamental para a saúde financeira dos pequenos negócios. No entanto, utilizá-lo de forma sustentável exige planejamento. Portanto, seja como tomadora ou como credora, a empresa precisa percorrer essa trilha com consciência e responsabilidade.
Os 10 passos recomendados pela ANBC são:
Pensar na finalidade do crédito
Validar a necessidade
Fazer a própria análise de crédito
Pensar sobre as garantias
Avaliar a possibilidade de recorrer a família e amigos
Conhecer os tipos de credores
Conhecer programas governamentais
Buscar as melhores condições
Buscar ajuda profissional
Preparar-se para a burocracia
Além disso, o empresário deve reunir, com antecedência, a documentação necessária: balanço patrimonial, plano de negócios, documentação da empresa e dos sócios, obrigações de crédito, comprovantes de impostos e o Cadastro Positivo.
| “O setor de birôs, por meio da ANBC, dá uma força para que as PMEs utilizem o crédito de forma sustentável.”
A ANBC reúne os principais bureaus de crédito do Brasil: Equifax/BoaVista, QuOD, Serasa Experian, SPC Brasil e TransUnion. Para mais conteúdos sobre educação financeira, acesse www.anbc.org.br.
Nos últimos anos, a vida financeira ficou mais digital. Muitas decisões que antes dependiam de agência, papelada e longas esperas podem ser feitas pelo celular: pagar, receber, transferir, comparar propostas e até buscar crédito, ou seja, a vida financeira está na palma da mão, em qualquer smartphone.
Para micro e pequenas empresas, essa mudança é muito importante. Afinal, quem empreende precisa de soluções simples, rápidas, seguras e com menor custo. No Brasil, um dos exemplos mais claros dessa transformação é o PIX. Em pouco tempo, ele passou a fazer parte da rotina de milhões de brasileiros, permitindo pagamentos e transferências instantâneas, a qualquer hora do dia. Para as MPEs, isso significa mais agilidade no caixa, redução de custos operacionais e facilidade para vender.
Esta evolução foi desenhada, combinando tecnologia, inovação e regulação. E, com facilidade e praticidade, atualmente mais de 80% da população já utilizam o PIX no país.
O Banco Central criou regras que permitiram o surgimento de novos tipos de empresas financeiras, como as instituições de pagamento e as fintechs. As fintechs são empresas que atuam em diversos segmentos dos serviços financeiros, como crédito, seguros, investimentos, meios de pagamento, entre outros. As instituições de pagamento oferecem serviços como contas digitais, pagamentos e transferências. Já as fintechs usam tecnologia para entregar soluções financeiras de forma mais simples e digital, em áreas como crédito, seguros, investimentos e meios de pagamento.
No crédito, existem fintechs autorizadas a atuar de formas diferentes. Algumas emprestam recursos próprios para empresas. Outras conectam investidores que têm dinheiro disponível a empresas que precisam de financiamento. Na prática, isso aumenta as alternativas para quem busca capital para crescer, comprar estoque, investir em equipamentos ou organizar o fluxo de caixa.
Outro avanço importante foi o surgimento de marketplaces e comparadores de crédito. Essas plataformas permitem consultar diferentes ofertas de empréstimos e financiamentos em um só lugar. Para o empreendedor, isso facilita a comparação de taxas, prazos e condições antes de tomar uma decisão.
O pequeno negócio que opta por dar mais visibilidade às suas informações de crédito e de relacionamento com o sistema financeiro aumenta as possibilidades de redução do custo de crédito, afinal, quanto melhor a empresa mostra seu histórico financeiro, maiores podem ser suas chances de obter crédito em condições mais adequadas.
É aqui que entram duas ferramentas importantes: o Cadastro Positivo e o Open Finance. As duas atuam forma complementar.
O Cadastro Positivo é reúne informações sobre o histórico de pagamentos de consumidores e empresas. Ele ajuda a mostrar o comportamento do tomador de crédito inclusive se a empresa paga suas contas em dia. Para uma MPE com bom comportamento financeiro, isso pode ser uma vantagem na hora de buscar crédito. As mudanças introduzidas no Cadastro Positivo criaram o modelo de “opt-out”. Nesse modelo, todos os consumidores e empresas foram incluídos no banco de dados com a opção de sair. Antes disso, era necessário optar por entrar no banco de dados. No próximo artigo, serão apresentados mais detalhes sobre o funcionamento do Cadastro Positivo.
Já o Open Finance permite que o cliente compartilhe suas informações financeiras com outras instituições e inicie transações fora do aplicativo do seu próprio banco, sempre mediante autorização. Isso pode ajudar bancos, fintechs e outras empresas a conhecer melhor a realidade financeira do negócio e oferecer soluções mais compatíveis com o perfil.
Na prática, essas ferramentas ajudam a reduzir a “falta de informação” no mercado de crédito. E quando quem empresta conhece melhor quem toma o crédito, o risco pode ser avaliado com mais precisão. Isso favorece propostas mais justas, mais concorrência e mais inclusão financeira.
Para as micro e pequenas empresas, a mensagem principal é simples: o crédito também ficou digital. E saber usar bem as novas ferramentas pode abrir caminhos para mais acesso, melhores condições e mais oportunidades de crescimento.
Reforça-se, então, o papel da tecnologia como aliada na expansão do crédito e no incentivo à competição dos serviços financeiros, o que contribui para maior inclusão dos pequenos negócios e redução do custo de crédito. Empresas que organizam suas informações, acompanham seu histórico, comparam opções e autorizam o compartilhamento de dados de forma consciente tendem a estar mais preparadas para acessar crédito de maneira responsável.
Em resumo, a digitalização do crédito pode ajudar as MPEs a transformar informação em oportunidade, histórico em confiança e acesso financeiro em crescimento sustentável.
No cenário financeiro brasileiro, a concessão de crédito sempre foi desafiadora devido à desigualdade de informações entre quem pede e quem empresta. Para mudar essa realidade, o Cadastro Positivo surgiu como uma ferramenta essencial para promover a inclusão financeira e facilitar o crescimento das empresas.
O que é o Cadastro Positivo?
Diferente das “listas de negativados”, o Cadastro Positivo é um banco de dados que reúne o histórico de crédito e obrigações financeiras, quitadas ou em andamento, de pessoas físicas e jurídicas. Ele foca no comportamento do bom pagador, permitindo uma análise muito mais justa e personalizada.
O que consta no seu histórico?
Operações Financeiras: Inclui empréstimos, financiamentos e faturas de cartões de crédito.
Serviços Continuados: Pagamentos de contas de luz, água, gás e telefone.
Dados Detalhados: O sistema armazena o valor, a quantidade de parcelas, as datas de vencimento e as datas de pagamento.
A Diferença entre Cadastro e Nota de Crédito
É comum confundir os dois, mas eles não são a mesma coisa:
Cadastro Positivo: É a fonte de informação sobre como você paga suas contas.
Nota de Crédito (Score): É o resultado de uma análise que utiliza o Cadastro Positivo e outras fontes (como protestos e negativações) para calcular sua capacidade de pagamento.
Por que sua empresa deve utilizar o Cadastro Positivo?
Para as micro e pequenas empresas (MPEs) e Microempreendedores Individuais (MEIs), os benefícios são estratégicos:
Taxas de Juros Justas: Os juros passam a ser calculados de acordo com o perfil individual de cada pagador.
Melhores Prazos: Empresas com bom histórico podem negociar limites maiores e prazos estendidos.
Inclusão Financeira: Permite que brasileiros sem conta bancária provem sua idoneidade através de contas de consumo (luz/telefone).
Maior Poder de Negociação: Com uma boa nota, o tomador pode avaliar as melhores condições propostas por diversos agentes de crédito.
Segurança e Gestão de Dados
O sistema é regulamentado por leis federais e gerido por cinco birôs de crédito autorizados pelo Banco Central: Boa Vista, Quod, Serasa Experian, SPC Brasil e TransUnion.
A legislação protege sua privacidade, proibindo o uso de informações sensíveis e garantindo que o histórico completo só seja acessado por terceiros com sua autorização. Além disso, você tem o direito de solicitar correções de dados incorretos em até 10 dias.
Quer saber mais? Baixe o E-book Gratuito!
A Associação Nacional dos Bureaus de Crédito (ANBC) elaborou uma publicação para ajudar você a dominar o Cadastro Positivo e usá-lo a favor do seu negócio.
VEJA E-BOOK DA ANBC OU CLIQUE PARA BAIXAR O E-BOOK COMPLETO
O Brasil alcançou uma marca histórica que merece ser celebrada, mas, acima de tudo, compreendida em sua profundidade. Mais do que uma estatística impressionante, os mais de 2 milhões de novos empreendimentos liderados por mulheres representam 2 milhões de histórias de coragem, recomeços e a busca incessante pela própria autonomia.
O crescimento do empreendedorismo feminino é um motor potente de transformação social. Quando uma mulher decide abrir seu próprio negócio, ela não está apenas gerando renda; ela está criando oportunidades, inspirando sua comunidade e fortalecendo a economia do país. A ascensão feminina no setor é sinônimo de um Brasil mais resiliente e inovador.
O Desafio de Ir Além
No entanto, sabemos que os números não escondem as dificuldades do dia a dia. Começar é um passo gigante, mas crescer exige suporte. Para muitas empreendedoras, os desafios de acessar crédito justo, expandir a operação e consolidar a gestão ainda são barreiras reais que precisam ser superadas.
É nesse cenário que o Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte (MEMP) desempenha um papel fundamental. O foco é fortalecer políticas públicas que olhem especificamente para essas necessidades, ampliando o acesso a recursos e oferecendo apoio técnico em todas as etapas da jornada empreendedora.
Transformação Real
Na Conampe e na Fampepar, reafirmamos nosso compromisso com essa causa. Entendemos que apoiar a mulher empreendedora é um investimento de alto retorno social: quando uma mulher prospera, ela transforma sua realidade, cuida do futuro de sua família e ajuda a transformar o Brasil inteiro.
O recorde é delas, mas o benefício é de todos nós.
O Futuro é Delas!
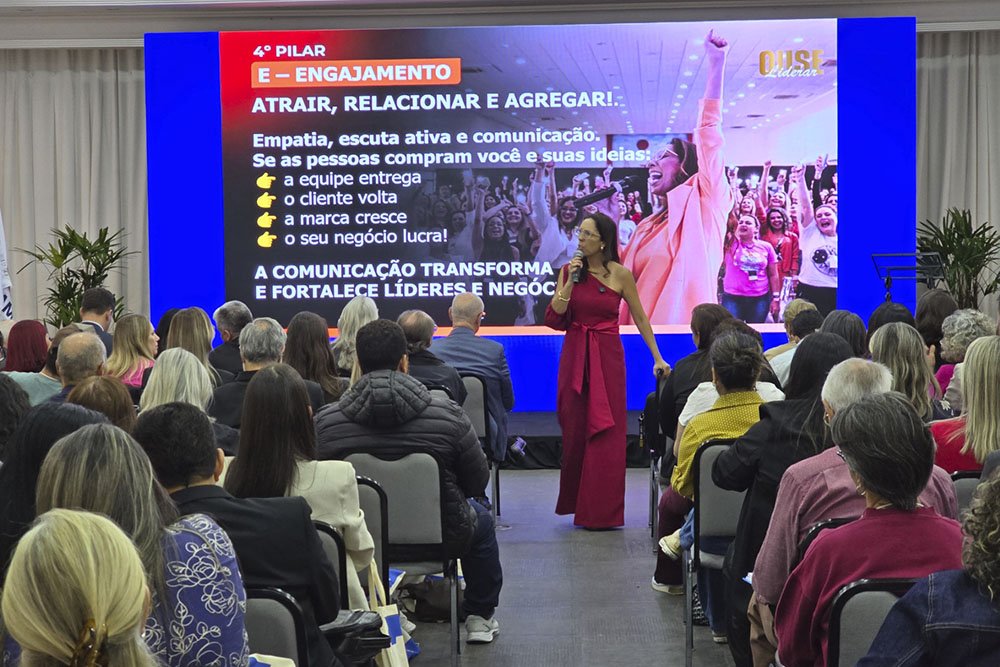
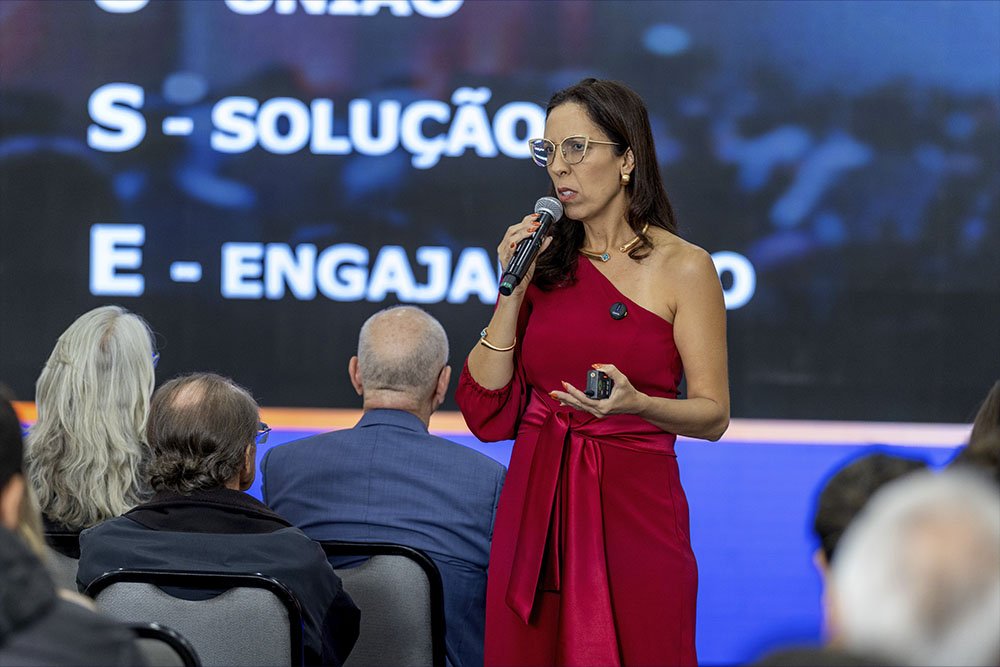
A comunicação como pilar estratégico da gestão foi o ponto alto da palestra “O Futuro é Delas: Liderança e Impacto dos Negócios Liderados por Mulheres”, apresentada por Dani Mendes durante o XXIII Enampe, em Curitiba. Com uma trajetória de 25 anos na área — sendo 17 deles na Rede Globo —, a especialista compartilhou métodos práticos para que a mulher empreendedora ocupe seu espaço de direito no mercado.
Para Dani, a comunicação não deve ser vista como um dom, mas como uma competência essencial de liderança. Em sua fala, ela enfatizou que dominar a própria voz é o que permite às empresárias saírem dos bastidores e assumirem o comando estratégico de seus negócios com confiança.
Destaques da palestra:
Método “Ouse Brilhar”: Estratégias para transformar informações complexas em mensagens de impacto.
Resiliência e Gestão: O uso da psicologia positiva para fortalecer o ambiente corporativo.
Visão 360°: O equilíbrio entre o rigor acadêmico e a prática de mercado.
Como mentora e consultora do Sebrae, Dani Mendes reforçou no palco do Enampe que o crescimento da economia brasileira passa, obrigatoriamente, pelo fortalecimento das lideranças femininas.
Para os empreendedores que buscam fôlego financeiro e não encontraram no Pronampe a resposta ideal para suas necessidades, é uma promissora porta se abre. O Procred chegou ao mercado como uma ferramenta estratégica de financiamento, desenhada para ampliar o acesso ao capital e fortalecer a sustentabilidade dos pequenos negócios.
Este novo instrumento apresenta-se como uma fonte adicional de recursos com um potencial considerável de impacto na economia local. O Procred foi estruturado para ser uma alternativa viável e eficiente, garantindo que o crédito chegue a quem realmente precisa produzir e crescer.
Como acessar o crédito?
O procedimento para os empreendedores interessados é direto e sem burocracias excessivas: basta solicitar o crédito diretamente nas instituições bancárias parceiras. Recomenda-se que o empresário procure o seu gerente ou a instituição de sua preferência para verificar a disponibilidade e as condições específicas.
Vantagens Competitivas
O grande diferencial deste modelo reside no alívio do peso financeiro sobre o caixa das empresas. Entre os principais benefícios, destacam-se:
Flexibilidade nos prazos: Condições de pagamento que respeitam o tempo de maturação e o fluxo de caixa do negócio.
Taxas Reduzidas: Juros mais competitivos e menores do que as taxas praticadas atualmente no mercado convencional.
Essa é mais uma vitória para o setor de micro e pequenas empresas, reforçando o compromisso com a formalização e a saúde financeira de quem empreende no Brasil.
Para obter informações detalhadas e orientações oficiais, acesse o portal do Governo Federal: gov.br/memp.