
Fampepar compartilha infográfico da ANBC com orientações sobre concessão de crédito, gestão de riscos e recuperação de valores.
Oferecer crédito aos clientes pode ajudar pequenas empresas a ampliar vendas, conquistar novos compradores e fortalecer relacionamentos comerciais. Essa decisão exige planejamento para preservar a saúde financeira do negócio.
Para orientar os empreendedores, a Fampepar compartilha o infográfico da Associação Nacional dos Bureaus de Crédito (ANBC). O material apresenta seis passos para pequenas e médias empresas organizarem a concessão de crédito.
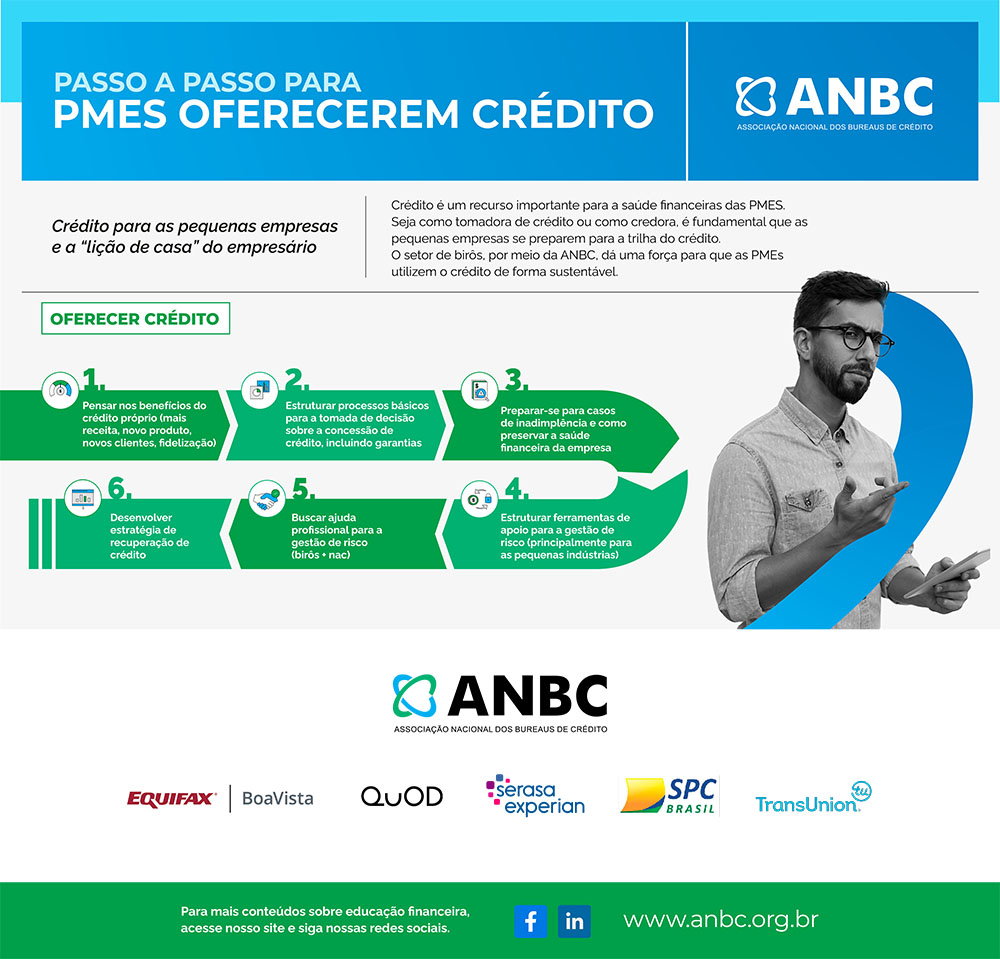
A proposta destaca uma tarefa essencial: preparar a empresa para vender a prazo, avaliar riscos e lidar com possíveis atrasos nos pagamentos.
1. Avaliar os benefícios para o negócio
O primeiro passo é identificar como a oferta de crédito pode contribuir para os resultados da empresa. Entre os benefícios estão oportunidades de aumentar a receita, atrair clientes e estimular a fidelização.
O empresário deve avaliar se essa alternativa combina com seu público, seus produtos e sua capacidade financeira.
2. Organizar os processos de concessão
A empresa precisa estabelecer critérios para decidir quando, quanto e em quais condições conceder crédito.
Isso envolve organizar informações dos clientes, definir procedimentos de análise e avaliar garantias, quando aplicáveis. Regras claras ajudam a manter decisões consistentes.
3. Preparar-se para a inadimplência
A possibilidade de atraso ou falta de pagamento deve fazer parte do planejamento.
O empreendedor precisa avaliar como essas situações podem afetar o caixa e o cumprimento dos compromissos da empresa. O objetivo é preservar a continuidade das atividades, mesmo diante de dificuldades para receber.
4. Utilizar ferramentas de gestão de risco
O infográfico recomenda estruturar ferramentas que apoiem a avaliação dos riscos, com atenção às pequenas indústrias.
Informações organizadas e recursos de análise ajudam o empresário a conhecer melhor os clientes e fundamentar suas decisões sobre vendas a prazo.
5. Buscar apoio especializado
A gestão do crédito também pode contar com ajuda profissional. O material destaca o apoio dos birôs de crédito e de serviços especializados.
Esse suporte pode contribuir para organizar análises, aperfeiçoar procedimentos e identificar riscos nas operações comerciais.
6. Definir uma estratégia de recuperação
A empresa deve planejar como agir quando um pagamento não ocorrer no prazo.
Estabelecer procedimentos de cobrança e possibilidades de negociação ajuda a conduzir esse trabalho com organização. A recuperação dos valores deve considerar a saúde financeira do negócio e o relacionamento com o cliente.
Informação para fortalecer a gestão
Conhecer cada etapa da concessão de crédito permite ao empreendedor avaliar oportunidades e assumir compromissos com maior preparo.
Confira o infográfico nesta publicação e conheça os seis passos apresentados pela ANBC.
Mais conteúdos sobre crédito e educação financeira estão disponíveis na página de estudos e conteúdos da ANBC.
Fonte e infográfico: Associação Nacional dos Bureaus de Crédito (ANBC).
ANBC no LinkedIN – @anbcbrasil
Instagram da Fampepar – @fampepar
Como oferecer crédito
Leia também: Sobre a importância de uma política de crédito
Sobre a ANBC
A Associação Nacional dos Bureaus de Crédito (ANBC) é uma entidade sem fins lucrativos, criada em 2015. Representa empresas que fornecem informações para tornar as decisões de crédito mais seguras: Equifax BoaVista, Quod, Serasa Experian, SPC Brasil e TransUnion.
Atua pela educação financeira, pelo uso responsável dos dados e pela ampliação do acesso ao crédito para pessoas e empresas. Também defende o Cadastro Positivo, que valoriza o histórico de pagamentos e ajuda a reconhecer bons pagadores. Para os pequenos negócios, desenvolve conteúdos e compartilha orientações sobre como tomar e oferecer crédito.
No Brasil e em fóruns internacionais, promove a troca de experiências e boas práticas para fortalecer a confiança, a inclusão financeira e o crédito responsável. Seu trabalho aproxima o setor da sociedade e esclarece sua contribuição para o desenvolvimento econômico e social brasileiro.
